
Kanarek w kopalni prywatnych pożyczek: od Blue Owl do iluzji produktów półpłynnych

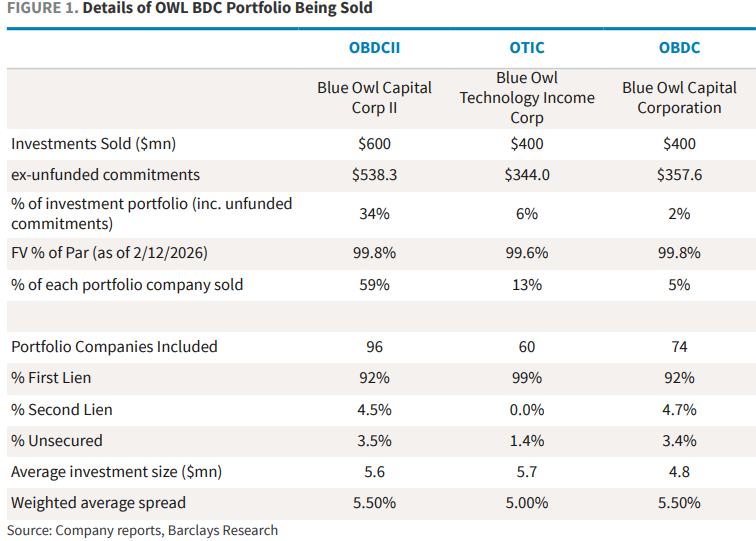
18 lutego wiodąca na świecie firma zarządzająca aktywami alternatywnymi Blue Owl ogłosiła, że jej detaliczne narzędzie do prywatnych pożyczek OBDCII na stałe zaprzestaje kwartalnych umorzeń i przechodzi na stopniowy zwrot kapitału inwestorom poprzez spłaty pożyczek, sprzedaż aktywów oraz specjalne dywidendy. Jednocześnie, aby zapewnić inwestorom obiecaną płynność i spłacić zadłużenie, Blue Owl ogłosił sprzedaż bezpośrednich aktywów pożyczkowych o łącznej wartości około 1,4 miliarda dolarów w trzech wehikułach BDC (OBDCII, notowany na giełdzie fundusz BDC OBDC oraz fundusz przychodów technologicznych OTIC), z czego OBDCII sprzedał aktywa o wartości około 600 milionów dolarów, co stanowi około 34% jego portfela inwestycyjnego.
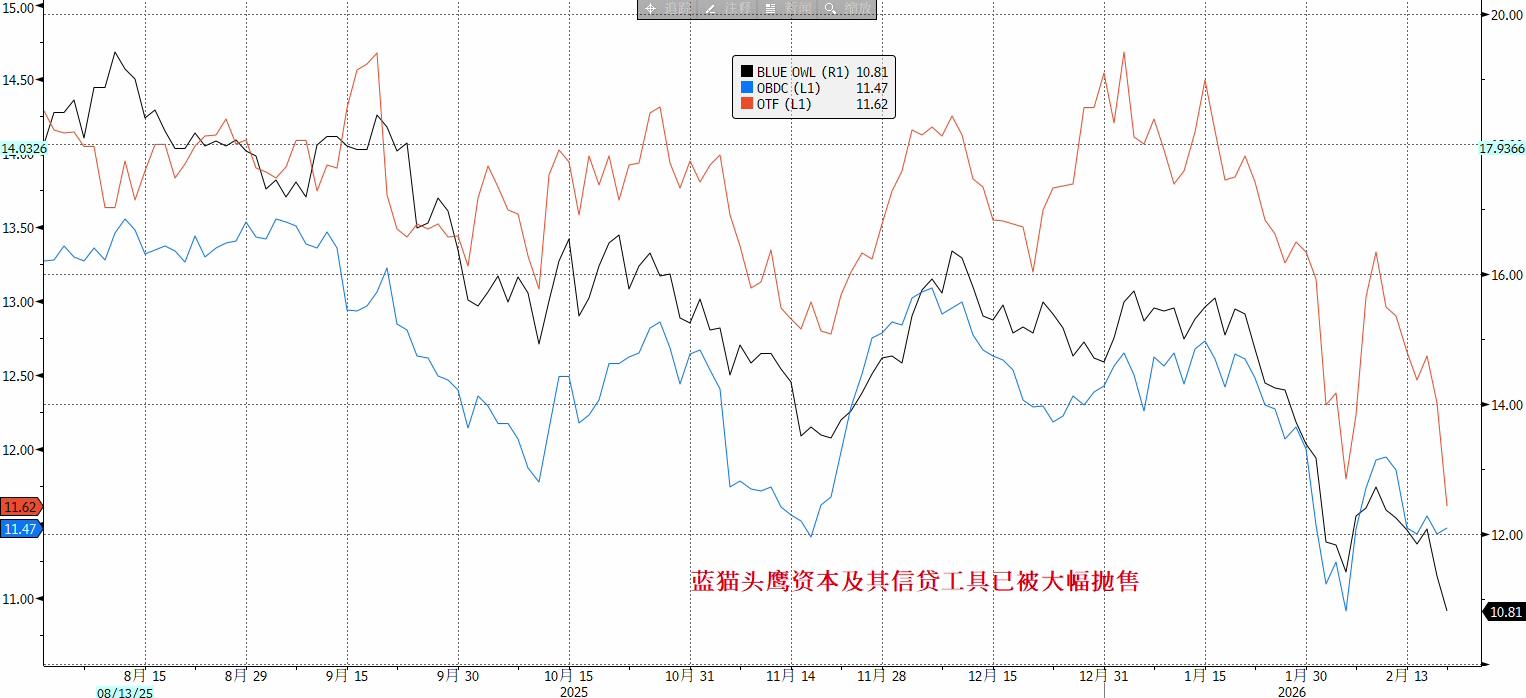
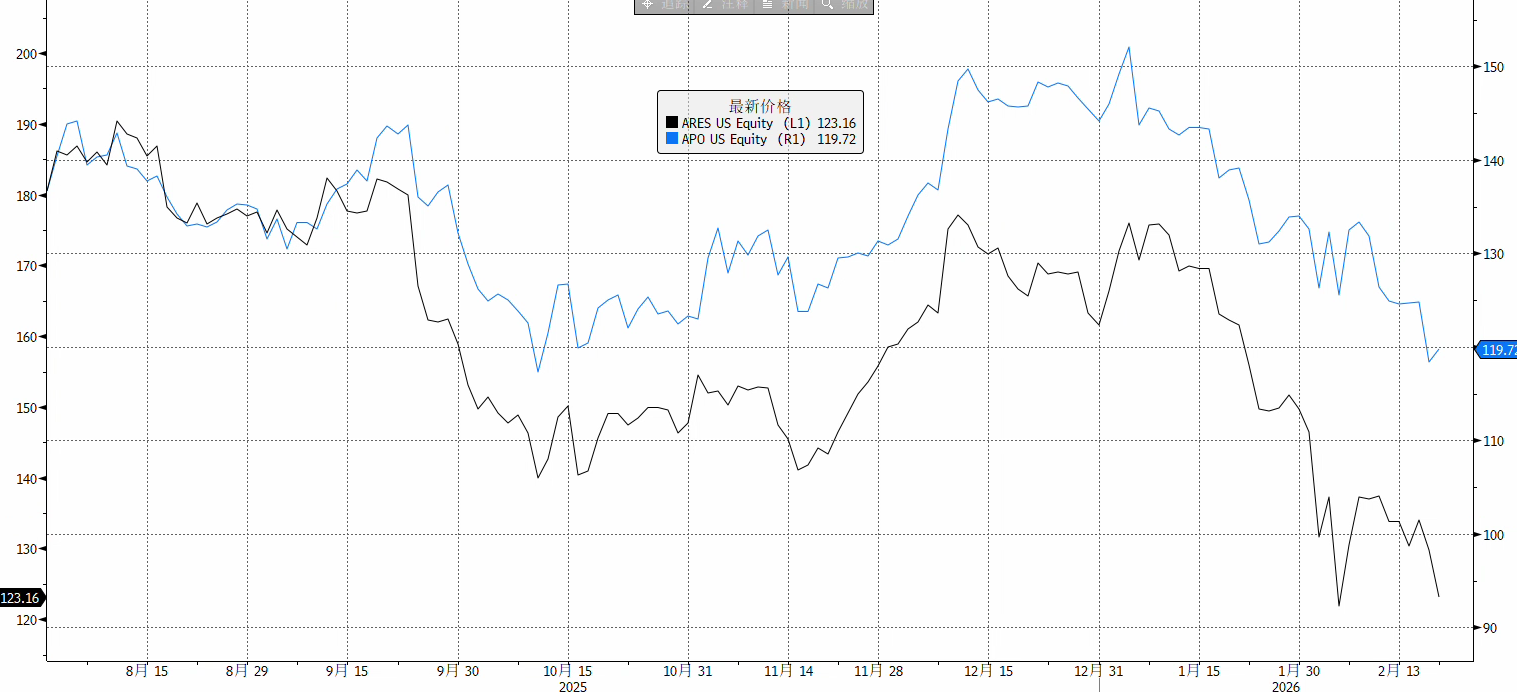
Na skutek tej informacji rynek zareagował gwałtownie. 19 lutego kurs akcji Blue Owl w ciągu dnia spadł o prawie 10%, osiągając najniższy poziom od dwóch i pół roku, a na zamknięciu stracił 5,9%. Panika szybko rozprzestrzeniła się na cały sektor zarządzania aktywami alternatywnymi – akcje takich firm jak Ares, Apollo, Blackstone, KKR i innych spadły powszechnie o 3%-6%. Również europejskie CVC i Partners Group zanotowały spadki.
Jeszcze większy szok wywołało to, że 21 lutego fundusz hedgingowy Saba złożył publiczną ofertę zakupu udziałów BDC powiązanych z Blue Owl z dyskontem 20%-35% względem najnowszej wartości aktywów netto, otwarcie kwestionując rzetelność wyceny funduszu. Choć oferta nie jest wiążąca, jej znaczenie symboliczne polega na tym, że pomiędzy ceną płynności oferowaną na rynku wtórnym a ujawnioną przez zarządzającego wartością NAV powstała wyraźna luka. Ceny powiązanych z Blue Owl strukturyzowanych papierów wartościowych gwałtownie spadły, a jeden z papierów wyemitowanych przez Citi spadł poniżej 50% wartości nominalnej.
Ogólnie rzecz biorąc, wydarzenia wokół Blue Owl nie są tylko pojedynczym błędem w zarządzaniu płynnością, ale bezpośrednio obnażają iluzję półpłynnych produktów na prywatnym rynku pożyczek, który w ostatnich latach osiągnął wartość 3 bilionów dolarów. To wydarzenie może się stać dla branży prywatnych pożyczek "kanarkiem w kopalni" i być powtórką z sierpnia 2007 roku, gdy BNP Paribas zamroził fundusz – co było zapowiedzią początku kryzysu finansowego.
Kryzys zaufania do modelu półpłynnych produktów
Wydarzenie Blue Owl dotyka najbardziej wrażliwego punktu prywatnych pożyczek: trwałości modelu półpłynnych produktów. Produkty te obiecują detalicznym inwestorom regularne umorzenia (np. kwartalne), podczas gdy w ich podstawie leżą niepubliczne pożyczki o terminie 5-10 lat. Sednem problemu jest:
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Beżowa Księga Fed ostrzega przed "gwałtownymi" cenami ropy: w połowie regionów presja cenowa jest silna lub się nasila, firmy stoją w obliczu podwyżek cen i spadku zysków
Raport „Beżowej Księgi” wskazuje, że we wszystkich dwunastu okręgach Rezerwy Federalnej odnotowano wpływ rosnących cen ropy naftowej. Przedsiębiorstwa powszechnie zgłaszają wysokie ceny oleju napędowego, a dopłaty paliwowe przenoszą dodatkowe koszty na cały łańcuch dostaw. Od czasu poprzedniego raportu „Beżowej Księgi”, który ukazał się ponad miesiąc temu, gospodarka USA wykazuje umiarkowany wzrost, a głównym wsparciem jest sektor produkcyjny. Rynek pracy nadal charakteryzuje się niskim poziomem zatrudnienia i niską liczbą zwolnień, a prawie połowa przedsiębiorstw w regionach odnotowuje wpływ inwestycji w AI na zatrudnienie.
Nawet mocne wyniki finansowe ASML nie pomagają! Spadki amerykańskich akcji chipowych się nasilają, a wartość indeksu branżowego może się skurczyć o bilion dolarów
Wskaźnik Philadelphia Semiconductor w środę podczas sesji spadł o ponad 4%, co grozi szóstą z rzędu stratą, najdłuższą serią spadków od niemal 17 miesięcy. W ciągu ostatnich sześciu dni, ponad połowa spółek wchodzących w skład tego indeksu straciła przynajmniej 10%. ASML znajduje się na wczesnym etapie łańcucha przemysłu półprzewodników. Silny popyt na ich urządzenia do litografii świadczy o tym, że producenci chipów nadal planują zwiększenie mocy produkcyjnych, ale nie jest to bezpośredni dowód na to, że klienci końcowi będą kupować układy scalone w tym samym tempie. Chociaż trend AI nie został jeszcze obalony, rynek podnosi oczekiwania dotyczące zwrotów.

Ceny krypto
Więcej


