
Indonezyjska rupia w tarapatach

Indonezja, jako największa gospodarka Azji Południowo-Wschodniej, od początku roku odnotowała spadek Jakarta Composite Index o 29%, a indonezyjska rupia osłabiła się względem dolara o ponad 6%. Indonezja doświadczyła w ostatnim półroczu „potrójnego uderzenia” – gwałtownych spadków na rynku akcji, obligacji i walut, co wywołało gorączkę obrony pozycji „rynku wschodzącego”. W styczniu tego roku MSCI ogłosiło zamrożenie wszystkich zmian w indeksach dotyczących Indonezji, uniemożliwiając wejście nowych indonezyjskich spółek do indeksu emerging markets, jednocześnie ostrzegając: rynek indonezyjski ma fundamentalne defekty inwestycyjne i jeśli nie zostaną one naprawione w terminie, Indonezja zostanie zdegradowana z rynku wschodzącego do rynku granicznego.
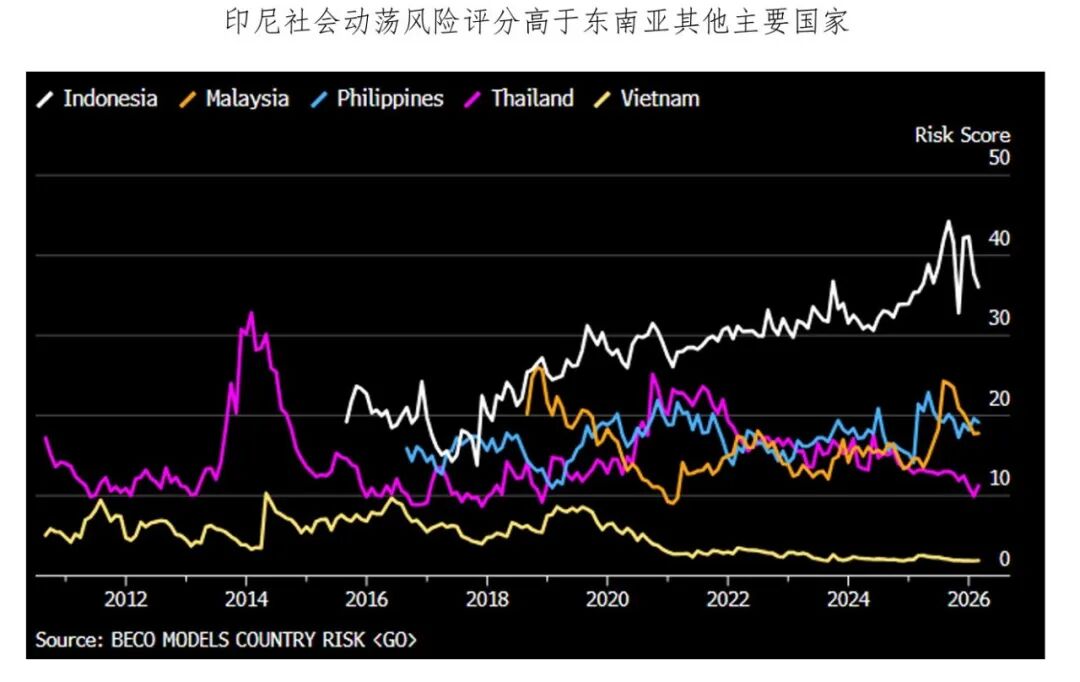
W zeszłym tygodniu MSCI podjęło ostateczną decyzję o utrzymaniu ratingu, lecz obniżyło podkategorię dotyczącą „przepływu informacji” do negatywnego poziomu. Indonezyjski bank centralny podniósł stopy procentowe o 100 punktów bazowych, co w ciągu niespełna miesiąca pozwoliło rupii odbić się od historycznego minimum. Czy kryzys został rzeczywiście zażegnany?
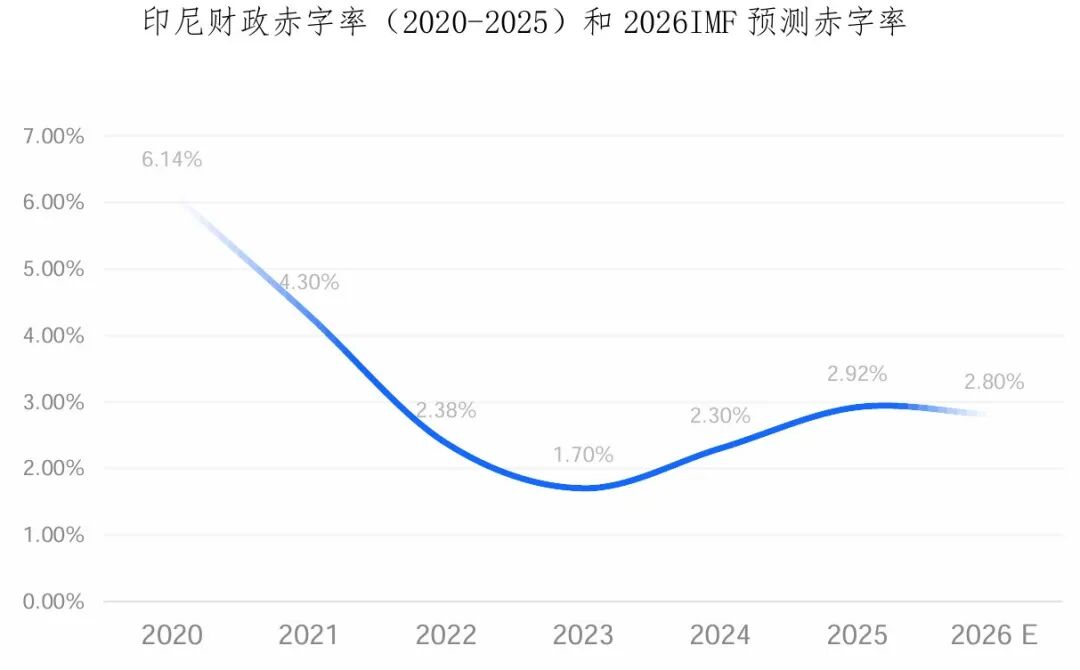
Stale wysokie deficyty budżetowe i presja na kurs walutowy.Indonezyjska „Ustawa Budżetowa” sztywno określa górny limit deficytu budżetowego na 3% i zadłużenia rządowego na 60%. W 2025 roku deficyt Indonezji osiągnie najwyższy poziom od czasów pandemii (podczas pandemii tymczasowo zniesiono limit), a w wyniku konfliktu między USA a Iranem globalne ceny ropy wzrosły, co wymusiło zwiększenie subsydiów paliwowych i jednoczesną realizację programu żywieniowego i rozbudowy infrastruktury. W obliczu wysokich wydatków budżetowych wzrost dochodów jest niewielki, a rynek poddaje w wątpliwość stabilność i trwałość finansów Indonezji.
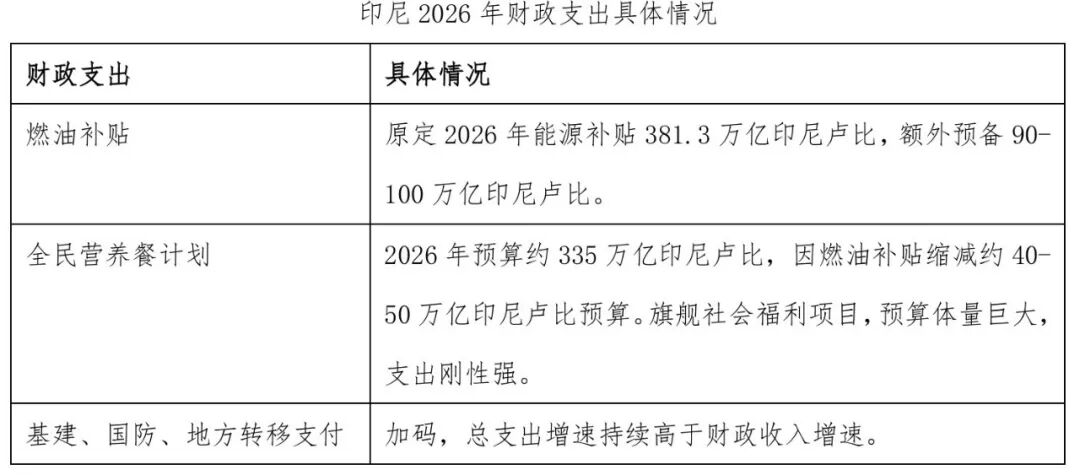
Netto import ropy naftowej stał się czynnikiem obciążającym kurs waluty po wybuchu konfliktu USA-Iran.Dla porównania, Brazylia i Indonezja to dwa kraje emerging markets będące eksporterami surowców, lecz kursy walut zachowują się odmiennie. W strukturze handlowej oba kraje są eksporterami, lecz Brazylia dzięki technologii głębinowego wydobycia ropy jest eksporterem netto ropy, podczas gdy Indonezja, mimo nadwyżki w handlu towarami (zwłaszcza węgiel, olej palmowy, żelazo-niklowe), w sektorze ropy i gazu notuje deficyt, ponieważ energie w dużym stopniu pochodzą z importu. Po konflikcie USA-Iran wzrost cen ropy wywołał silniejsze różnice w kursach obu walut.
W artykule „Azjatycka walka o obronę walut” opisaliśmy działania indonezyjskiego banku centralnego podejmowane od początku roku – interwencje bezpośrednie i wykorzystanie rezerw walutowych, makroostrożnościowe działania oraz kontrolę przepływu kapitału. W połączeniu z ciągłymi podwyżkami stóp od maja, te kroki pozwoliły rupii odzyskać nieco oddechu, lecz fundamentalne przyczyny jej osłabienia nie zostały wyeliminowane:
(1) Deficyt budżetowy pozostaje wysoki, jego rozszerzenie i deprecjacja waluty oraz podwyżki stóp będą dalej zwiększać presję na finanse publiczne;
(2) Nowa polityka specjalnych uprawnień krajowej firmy państwowej (kontrolującej eksport węgla, oleju palmowego, stopów tytanu), zgodnie z którą tylko spółki należące do Państwowego Funduszu Majątkowego mogą pełnić rolę pośrednika eksportowego – miała na celu zwiększenie dochodów budżetowych, ale budzi kontrowersje rynku, może ograniczyć eksport i wraz z utrzymującym się importem netto energii zwiększa niepewność w handlu.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Goldman Sachs: Nie czekaj na wybory pośrednie, "Goldilocks" może wcześniej rozpalić końcową hossę na amerykańskiej giełdzie
Goldman Sachs uważa, że rynek nadmiernie wycenił ryzyko stagflacji i wysokich rentowności, podczas gdy efekt ceł słabnie, energetyka może sprzyjać deflacji, a konsumpcjonizacja AI obniży koszty i przyczyni się do spadku inflacji; choć wzrost gospodarczy spowalnia, podstawowe zyski nadal są silne, a przestrzeń dla jastrzębiej polityki banku centralnego jest ograniczona. W scenariuszu "Złotowłosej", FOMO wokół AI odradza się, nie trzeba czekać na wybory śródokresowe, a "Złotowłosa hossa" może wcześniej rozpalić wzrosty na amerykańskiej giełdzie pod koniec roku.
Przed raportem za trzeci kwartał, Samsung Electronics i SK Hynix stoją w obliczu „bardzo wysokich oczekiwań”, sprawdzając „globalny handel AI”.
Fala AI napędza globalny "supercykl" półprzewodników, a łączny zysk operacyjny Samsunga i SK Hynix w trzecim kwartale może zbliżyć się do historycznego rekordu 190 bilionów wonów południowokoreańskich. Walka o HBM4 staje się coraz bardziej zacięta, inteligentne AI podnosi zapotrzebowanie na przepustowość pamięci dziesięciokrotnie, a pamięć staje się prawdziwą "krwią" centrów danych AI. Dwa nadchodzące sprawozdania finansowe zadecydują, czy ten boom jest tylko chwilowym zjawiskiem, czy też przyniesie strukturalną transformację w infrastrukturze technologicznej.

Dyrektor Meta AI Alexandr Wang: Dlaczego chcę stworzyć Muse
Muse w ciągu 12 dni od uruchomienia zgromadził 2,8 miliona pobrań, przewyższając ChatGPT w analogicznym okresie, a w jednym dniu ustanowił rekord USA z 264 tysiącami pobrań — co spowodowało wzrost wartości rynkowej Meta o 234 miliardy dolarów. Za tym sukcesem stoi otwarty list głównego dyrektora ds. sztucznej inteligencji, Alexandr Wang, dotyczący "ludzkich pragnień" oraz przejęcie, które kiedyś było wyśmiewane jako "szalone" — zakup za 14,3 miliarda dolarów przez Zuckerberga: dziś wygląda na to, że była to najkorzystniejsza transakcja kadrowa w historii Doliny Krzemowej.
UBS: Utrzymuje neutralną ocenę Tesla (TSLA.US), cena docelowa 385 dolarów, logika wyceny akcji zdominowana przez narrację AI
UBS prognozuje, że globalna liczba dostaw Tesli w trzecim kwartale 2026 roku (3Q26) wyniesie około 470 tysięcy pojazdów, co oznacza spadek o 5% rok do roku oraz o 1% w ujęciu kwartalnym.
Ceny krypto
Więcej


