
Czy odwrócenie trendu na amerykańskich akcjach oprogramowania właśnie się zaczyna? CRM, SNOW, CRWD, OKTA wybuchają wspólnie

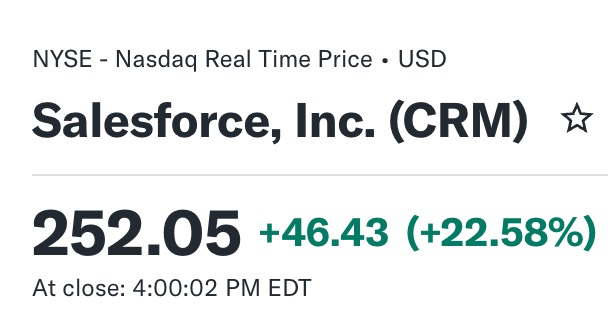
W czwartek akcje Nvidia na rynku amerykańskim wzrosły o 8,72%, co wpłynęło na wzrost indeksu Nasdaq o 1,6%; Salesforce (CRM) wzrosło aż o 22,55%, Snowflake (SNOW) o 4,35%, CrowdStrike i Okta odpowiednio o 20,5% i 28,6%.
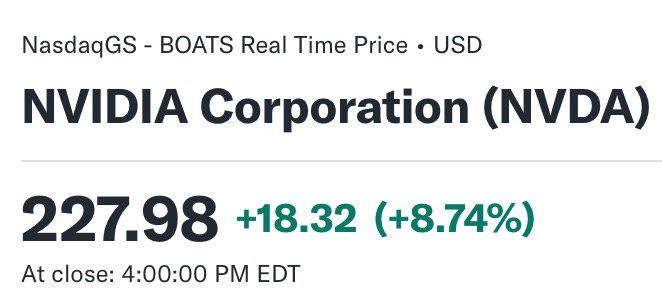
Analitycy portalu inwestycyjnego USA uważają, że rynek skorygował w jeden dzień dwa nadmiernie pesymistyczne założenia:
- Wydatki kapitałowe na AI nie osiągnęły szczytu
- Oprogramowanie korporacyjne nie jest z góry skazane na wykluczenie przez AI.
Kapitał zaczyna na nowo poszukiwać szans zgodnych z kierunkiem wydatków AI — Nvidia utrzymuje cykl obliczeniowy, pamięci i sieci przejmują większą część budżetu na sprzęt, a oprogramowanie udowadnia, że może zmienić AI w trwałe przychody.
Wydatki na AI nie zatrzymały się, Nvidia może nadal podnosić ceny
Z szacunków LS Securities z Korei wynika, że pięciu największych dostawców usług chmurowych planuje dodatkowe wydatki kapitałowe na AI i serwery na poziomie około 350 miliardów dolarów,z czego około 264 miliardy dolarów mogą trafić do przychodów Nvidia.
Po pełny raport należy jeszcze potwierdzić okres prognozy i zakres obliczeń, ale kierunek jest jasny: wielkie firmy nie hamują, nadal inwestują w moc obliczeniową.
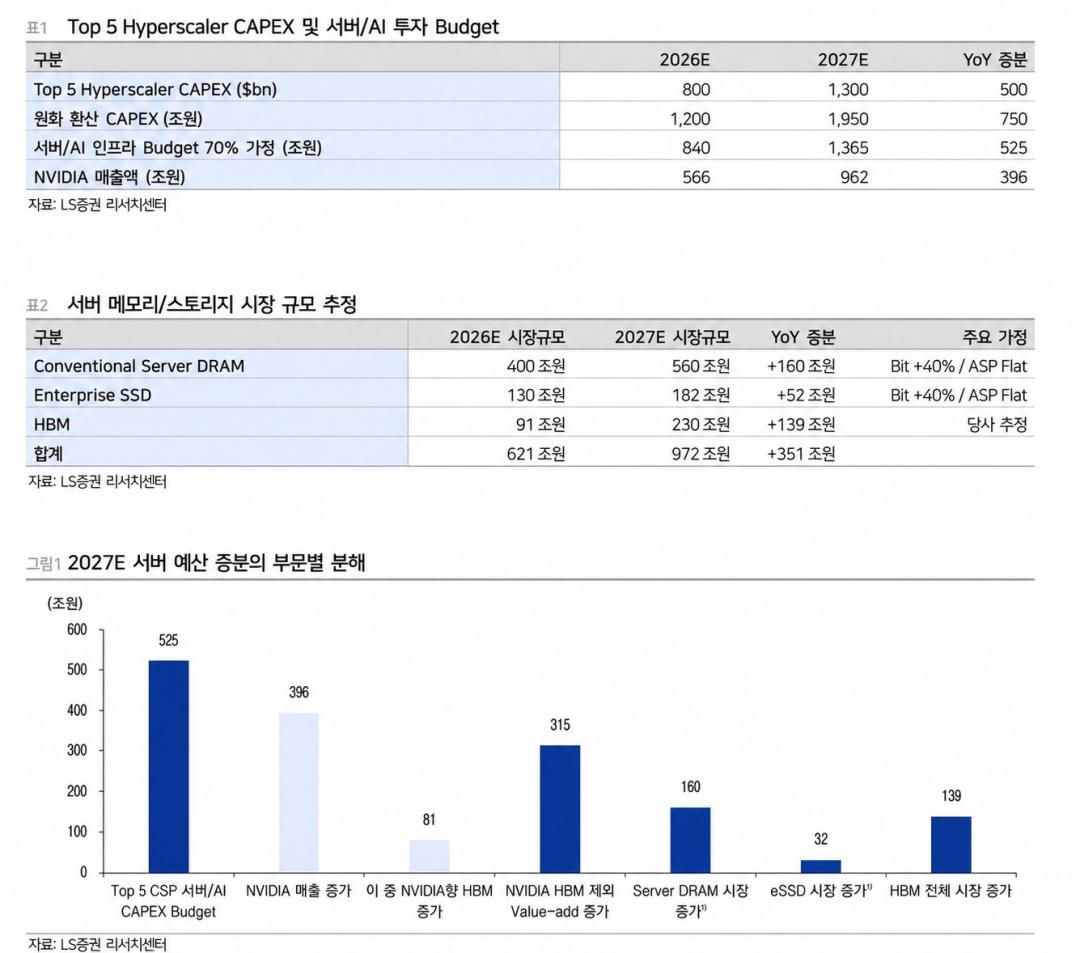
Największą siłą Nvidia jest zdolność do ustalania cen. W tym kwartale marża brutto wyniosła 75%, prognoza na trzeci kwartał nadal zakłada 74%; według branży, wraz ze wzrostem cen pamięci i innych komponentów, cena serwerów następnej generacji może wzrosnąć o ok. 20%, a marża brutto za FY2028 nadal utrzyma poziom 72–73%.
Nie należy rozumieć tych liczb prosto jako „marża brutto pamięci Nvidia przekracza 50%”. Bardziej precyzyjnie: jeśli cena serwerów wzrośnie o 20% i ogólna marża brutto spadnie do 72,5%, to ukryta marża brutto ze wzrostu cen wynosi nadal ok. 60%.
Nvidia potrafi nie tylko przenieść większość kosztów wzrostu, ale też dalej zwiększać marżę brutto w dolarach. Klienci płacą więcej, ale nie zmniejszają zamówień — to, prawdopodobnie, jej najpotężniejsza równa ochrony.
Pamięci i sieci zaczynają przejmować budżet
Patrząc dalej po kosztach Nvidia, największa różnica prognoz dotyczy pamięci.
Według LS Securities, rynek HBM powiększy się o ok. 92,7 mld dolarów, DRAM serwerowy o 106,7 mld dolarów, a profesjonalne SSD o 21,3 mld dolarów.
Te trzy dane mogą mieć nakładające się okresy lub zakresy, nie można ich bezpośrednio sumować, ale wspólnie pokazują: AI serwery zwiększają nie tylko liczbę GPU, ale także pamięć o wysokiej przepustowości, pamięć serwerową i pojemność danych.
HBM to pamięć podawana obok GPU AI, odpowiedzialna za szybkie dostarczanie danych. Jeśli w przyszłym roku cena HBM rzeczywiście wzrośnie o 50%, jak prognozuje branża,prognozy branży na przychody i zyski w sektorze pamięci w 2027 mogą być nadal zaniżone.
Samsung, SK Hynix i Micron (MU) będą rywalizować nie tylko na ilość sprzedaży, ale na to, kto rozbuduje więcej wysokiej klasy mocy produkcyjnych, poprawi wskaźniki, a także zabezpieczy wyższe ceny poprzez wieloletnie kontrakty. Dla inwestorów giełdowych w USA Micron jest najbardziej bezpośrednim reprezentantem tej linii.
Sieci są drugim zwiększeniem budżetu
Z badania łańcucha dostaw Susquehanna (SIG) wynika, że sieci 1.6T zaczynają być wdrażane, systemy następnej generacji wymagają więcej szybkich połączeń, zamówienia na lasery są już bliskie dwukrotności rzeczywistego zapotrzebowania.
Ten wskaźnik nie oznacza podwojenia popytu, gdyż klienci obawiają się braków i mogą zamawiać z wyprzedzeniem, a także powtarzać zamówienia. Przynajmniej pokazuje, że kolejna fala modernizacji sieci AI jeszcze się nie zaczęła, ale dostawcy już walczą o moce produkcyjne.
Przy czym nie cała ta kwota trafi do modułów optycznych.
Do połączeń na krótkie dystanse można używać AEC, czyli szybkich aktywnych kabli miedzianych, o niższym koszcie i zużyciu energii; na dłuższych dystansach potrzebne są już moduły optyczne i lasery.
Zatem przyszłe zwiększenie sieci AI skieruje fundusze jednocześnie na moduły optyczne, lasery, szybkie kable miedziane, chipy przełączające i SerDes, a nie na jedną technologię.
To pole jeszcze ważniejszej konkurencji.
Nvidia chce poprzez NVLink, przełączniki i projektowanie całych szaf, związać GPU i sieci we własnym ekosystemie; ale Google, Meta, OpenAI i AMD budują własne alternatywy.
Google rozwija TPU oraz własne szybkie interkonekty, OpenAI i AMD promują rozbudowy oparte na Ethernet.
W skrócie:
GPU w krótkim terminie trudno ominąć Nvidia, ale sposób łączenia GPU między sobą – dostawcy chmury nie chcą wszystko robić po myśli Nvidia.
MRVL pokazuje siłę branży, ale to nie znaczy, że cena akcji musi rosnąć
Raport finansowy Marvell (MRVL) potwierdził popyt na szybkie połączenia oraz chipy niestandardowe.
Spółka w FY2027 Q2 miała przychód 2,739 mld dolarów, wzrost o 37% r/r;
Segment centrów danych rośnie o 46%.
Zarząd ponownie podniósł prognozę przychodów na FY2027 i FY2028 i spodziewa się przyspieszenia chipów niestandardowych w drugiej połowie roku.
Marvell sprzedaje szybkie interkonektory oraz niestandardowe ASIC dla dostawców chmury. Im bardziej dostawcy chmury chcą rozwijać własne chipy AI, tym bardziej potrzebują poza Nvidia drugiego rozwiązania — to właśnie daje wzrost Marvell.
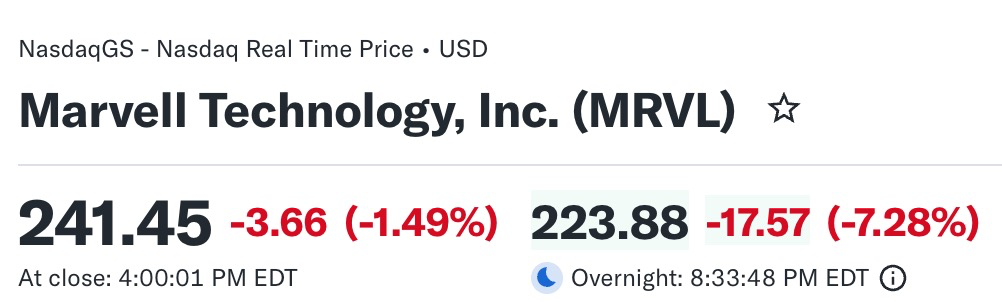
Mimo to po sesji MRVL spadło. Firma dała na Q3 prognozę przychodów na 3,15 mld dolarów, fundamenty są silne, a cena akcji nie została nagrodzona, bo oczekiwania wobec AI i niestandardowych chipów były już wielokrotnie podnoszone.
CRM rośnie o 23%: „AI zabija oprogramowanie”? To się rozluźnia
W czwartek większa zmiana zaszła w sektorze oprogramowania.
Salesforce (CRM) wzrosło aż o 22,55%, osiągając najlepszy wynik od 2020 roku.
W Q2 firma osiągnęła przychód 11,345 mld dolarów, wzrost o 11% r/r; cRPO (kontrakty do potwierdzenia w ciągu 12 miesięcy) wzrosły o 14%; roczne przychody powtarzalne z Agentforce i Data 360 sięgnęły 3,9 mld dolarów, wzrost ponad 210% r/r.
Te liczby przynajmniej dowodzą: AI nie zniszczyło interesów Salesforce.
Jeszcze ważniejsze jest to, że Salesforce oraz Anthropic rozszerzyły współpracę o Claudeforce, łącząc Claude z danymi, uprawnieniami i procesami Salesforce.
To relacja łatwa do zrozumienia.
Anthropic dostarcza inteligentny model, ale by model AI mógł realnie pracować w dużej firmie, musi wiedzieć, gdzie są dane, kto może je widzieć i edytować, jakie procesy można automatyzować.
To wszystko Salesforce budowało przez ponad 20 lat.
Zatem obie strony nie są dla siebie prostą alternatywą.
Claude daje mózg, Salesforce dostarcza dane, reguły i wejście do firmy. To właśnie dlatego teza „AI zniszczy SaaS” zaczyna się kruszyć.
SNOW — akcja obowiązkowa na sierpień
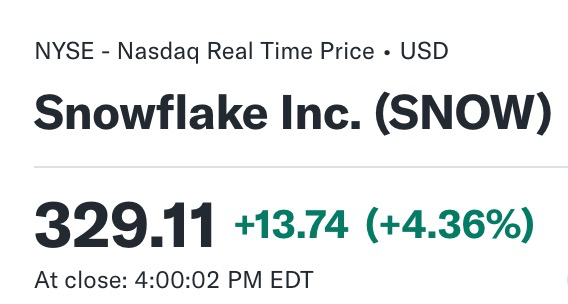
Nasza sierpniowa "must have" — Snowflake (SNOW) wzrosła tego dnia o 4,35%, cena osiągnęła poziom 330!
Artykuł „Moja ulubiona firma AI na rynku USA, pierwsza na sierpień — SNOW!” ukazał się w dniu, gdy cena SNOW była w okolicach 292 dolarów. Licząc od intra-day szczytu 341,95 dolarów, maksymalny wzrost w fazie wyniósł ok. 17%.
Logika jest podobna do CRM, ale pozycja inna.
Salesforce zajmuje się relacjami z klientami i procesami biznesowymi, Snowflake jest bliżej warstwy danych firmowych.
Agent AI chce działać, potrzebuje najpierw danych i muszą one być uporządkowane: skąd je pobierać, kto ma dostęp, czy można je wywoływać między działami, koszty, zgodność z regulacjami — wszystko to wymaga zarządzania.
Im więcej modeli AI, tym większe znaczenie danych firmowych.
Tu trzeba jednak rozróżnić: CRM pokazał naprawdę nowe finanse i wzrost Agentforce, SNOW tego dnia bardziej skorzystała na odbudowie wyceny w sektorze oprogramowania.
CRWD, OKTA: Im silniejsza AI, tym większy nacisk na bezpieczeństwo
CrowdStrike wzrosło o 20,5%, Okta o 28,6% — to jeszcze inna warstwa.
W przyszłości do korzystania z baz danych i API w firmach nie będą już tylko pracownicy, pojawi się coraz więcej Agentów AI i programów automatycznych.
Do tej pory firmy głównie pilnowały „czy pracownik może się zalogować”.
Teraz trzeba będzie pilnować:
do jakich danych ma dostęp Agent? Czy może wykonywać operacje za pracownika? Czy nie przekroczył uprawnień? Czy konto nie zostało przejęte?
Im więcej Agentów, tym więcej takich problemów.
Identyfikacja i bezpieczeństwo sieciowe nie są najłatwiejszym kosztem do oszczędzania przy AI, wręcz przeciwnie — im większa skala AI, tym większe inwestycje firmy muszą ponosić.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Goldman Sachs: Nie czekaj na wybory pośrednie, "Goldilocks" może wcześniej rozpalić końcową hossę na amerykańskiej giełdzie
Goldman Sachs uważa, że rynek nadmiernie wycenił ryzyko stagflacji i wysokich rentowności, podczas gdy efekt ceł słabnie, energetyka może sprzyjać deflacji, a konsumpcjonizacja AI obniży koszty i przyczyni się do spadku inflacji; choć wzrost gospodarczy spowalnia, podstawowe zyski nadal są silne, a przestrzeń dla jastrzębiej polityki banku centralnego jest ograniczona. W scenariuszu "Złotowłosej", FOMO wokół AI odradza się, nie trzeba czekać na wybory śródokresowe, a "Złotowłosa hossa" może wcześniej rozpalić wzrosty na amerykańskiej giełdzie pod koniec roku.
Przed raportem za trzeci kwartał, Samsung Electronics i SK Hynix stoją w obliczu „bardzo wysokich oczekiwań”, sprawdzając „globalny handel AI”.
Fala AI napędza globalny "supercykl" półprzewodników, a łączny zysk operacyjny Samsunga i SK Hynix w trzecim kwartale może zbliżyć się do historycznego rekordu 190 bilionów wonów południowokoreańskich. Walka o HBM4 staje się coraz bardziej zacięta, inteligentne AI podnosi zapotrzebowanie na przepustowość pamięci dziesięciokrotnie, a pamięć staje się prawdziwą "krwią" centrów danych AI. Dwa nadchodzące sprawozdania finansowe zadecydują, czy ten boom jest tylko chwilowym zjawiskiem, czy też przyniesie strukturalną transformację w infrastrukturze technologicznej.

Dyrektor Meta AI Alexandr Wang: Dlaczego chcę stworzyć Muse
Muse w ciągu 12 dni od uruchomienia zgromadził 2,8 miliona pobrań, przewyższając ChatGPT w analogicznym okresie, a w jednym dniu ustanowił rekord USA z 264 tysiącami pobrań — co spowodowało wzrost wartości rynkowej Meta o 234 miliardy dolarów. Za tym sukcesem stoi otwarty list głównego dyrektora ds. sztucznej inteligencji, Alexandr Wang, dotyczący "ludzkich pragnień" oraz przejęcie, które kiedyś było wyśmiewane jako "szalone" — zakup za 14,3 miliarda dolarów przez Zuckerberga: dziś wygląda na to, że była to najkorzystniejsza transakcja kadrowa w historii Doliny Krzemowej.
UBS: Utrzymuje neutralną ocenę Tesla (TSLA.US), cena docelowa 385 dolarów, logika wyceny akcji zdominowana przez narrację AI
UBS prognozuje, że globalna liczba dostaw Tesli w trzecim kwartale 2026 roku (3Q26) wyniesie około 470 tysięcy pojazdów, co oznacza spadek o 5% rok do roku oraz o 1% w ujęciu kwartalnym.
Ceny krypto
Więcej


