
Towary są w stosunku do USA „nigdy tak tanie”! Wall Street „osiąga konsensus”: „wyciskanie” twardych aktywów

Wycena towarów w relacji do amerykańskiego rynku akcji spadła do najniższego poziomu od ponad pięćdziesięciu lat, podczas gdy główne instytucje z Wall Street coraz szybciej dochodzą do wspólnej konkluzji: niedobór zasobów fizycznych równocześnie uwidacznia się w wielu kategoriach towarowych, przez co systemowa „presja” na twarde aktywa mogła już się po cichu rozpocząć.
Od Barclays, UBS, HSBC, po JPMorgan oraz Goldman Sachs – liczne czołowe instytucje kolejno ostrzegają, iż fizyczny niedobór towarów napędza gwałtowny wzrost cen. W zeszłym tygodniu strateg UBS Sagar Khandelwal przekazał klientom wyraźną wskazówkę, zalecając „pozycjonowanie się pod cykl wzrostowy towarów”. W sobotę Christopher LaFemina, szef globalnych badań metali i górnictwa w Jefferies oraz doświadczony ekspert ds. towarów z Wall Street, wskazał dalej, że wycena towarów względem amerykańskich akcji w perspektywie historycznej pozostaje na skrajnie niedoszacowanym poziomie.
Tymczasem ceny wielu kluczowych towarów odnotowały znaczący wzrost: cena miedzi w Londynie przekroczyła 14 000 dolarów za tonę, cena wolframu ponad 3 000 dolarów za tonę, uran powrócił powyżej 90 dolarów za funt, a ceny produktów rolnych nadal gwałtownie rosną. Doświadczony strateg ds. towarów Jeff Currie ostrzega, że „niedobór realnego świata” stał się obecnie najważniejszym tematem, a „iluzja obfitości najprawdopodobniej przeszła już do przeszłości”.
Porównanie wycen: najniżej od pięćdziesięciu lat, sygnały punktu zwrotnego w historii
LaFemina w raporcie dla klientów porównał S&P GSCI (S&P Goldman Sachs Commodity Index) ze S&P 500, pokazując, że relacja tych indeksów oscyluje obecnie wokół najniższych poziomów od ponad pięćdziesięciu lat.
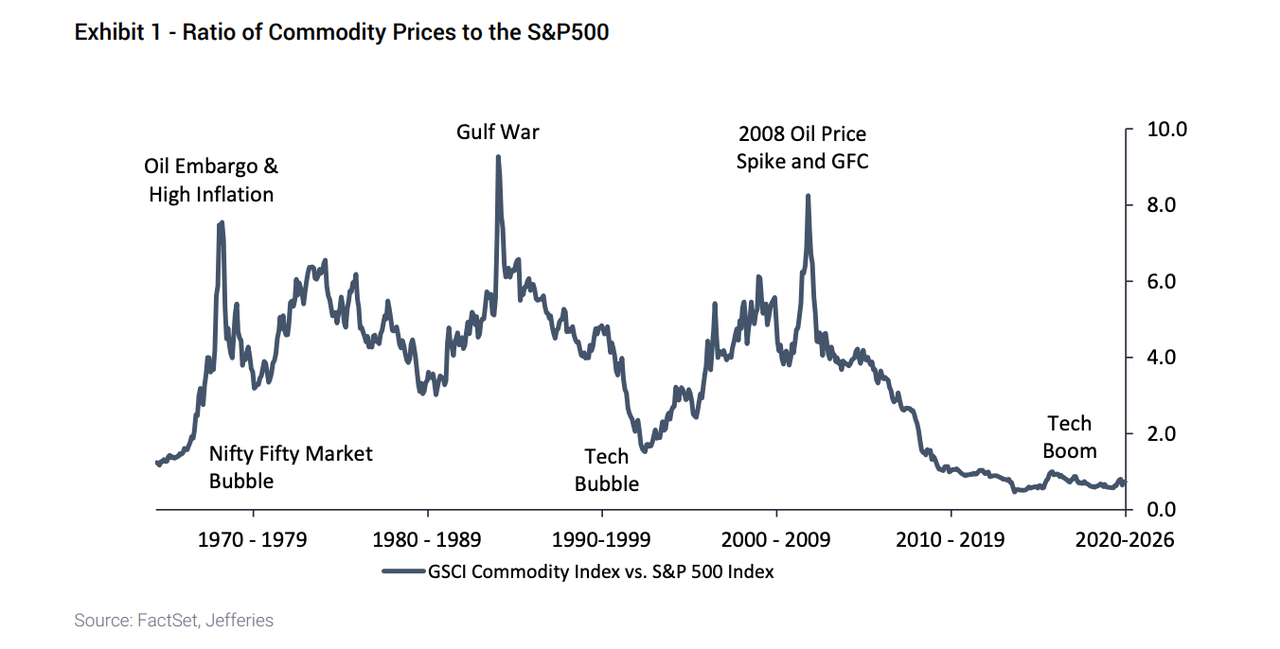
Ten ekstremalnie niski punkt nie pojawia się po raz pierwszy. W przeszłości podobne minima wycen występowały podczas bańki „Nifty Fifty” oraz bańki internetowej, co prowadziło później do znacznie lepszych wyników towarów względem rynku akcji. Kolejne cykle wzrostowe towarów korespondowały odpowiednio z embargo na ropę oraz szokami inflacyjnymi w latach 70., wojną w Zatoce Perskiej oraz gwałtownym wzrostem cen ropy w 2008 roku.
Aktualne minimum wycen wynika z bardzo dużego skupienia inwestorów indywidualnych i instytucjonalnych na gigantach cloud computing (hyperscalers) oraz akcjach producentów chipów pamięci, jak również z intensywnego entuzjazmu wobec kilku spółek z sektora AI. Sugerowane przez LaFemina wnioski są jasne: jeśli szaleństwo wokół AI zacznie słabnąć, kierunek ponownej alokacji kapitału może zwrócić się w stronę długo ignorowanych aktywów fizycznych.
Strona podażowa: nakładające się siły – tworzy się „idealna burza”
Wzrost cen towarów nie jest wynikiem jednego czynnika, lecz synchronicznego oddziaływania wielu sił strukturalnych.
Przyspieszenie procesu elektryfikacji, gwałtowny wzrost popytu związany z infrastrukturą AI, rosnące zużycie energii elektrycznej na całym świecie, geopolityczna fragmentacja – zwłaszcza kontrola eksportu kluczowych minerałów jak wolfram i german – oraz wieloletnie niedoinwestowanie, wspólnie tworzą w sektorze energii, metali i innych surowców sytuację „idealnej burzy” podażowej.
Otavio Costa z Azuria Capital napisał w mediach społecznościowych: „Dziesięcioletnie zmiany dolara pozostają dziś jednym z najważniejszych zjawisk makro na świecie”. Ta wypowiedź sugeruje, że długoterminowy trend osłabienia dolara wzmocni dalsze wzrosty cen towarów denominowanych w dolarach.
Konsensus instytucji: od rozproszonych ostrzeżeń do wspólnego wezwania
Co istotne, obecna narracja bycza wobec towarów nie jest już wyizolowanym poglądem pojedynczych instytucji – staje się głównym trendem narracyjnym na Wall Street.
Jak podają media, Barclays ostrzega, że „kolejny szok surowcowy się formuje”; HSBC sygnalizuje, że „buforowe rezerwy szybko się kurczą” i wskazuje na rodzące się ryzyko szoku w sektorze żywności; UBS wyraźnie zaleca klientom pozycjonowanie się pod cykl wzrostowy towarów. Tymczasem globalne dostawy kluczowych surowców dla sektora AI – jak wolfram – są opisywane jako „bliskie wyczerpania”.
Mimo gromadzenia się tych sygnałów, większość traderów nadal pozostaje bierna względem rynku towarów, koncentrując uwagę na akcjach technologicznych. Ten rozdźwięk poznawczy może stanowić – według LaFemina i innych ekspertów – historyczną szansę, ale także wyjaśnia, dlaczego reakcja rynku przy uwolnieniu potencjalnych ryzyk może być szczególnie gwałtowna.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać

„Wielki niedźwiedź” Burry ponownie celuje w NVIDIA (NVDA.US): krytykuje Huang Renxuna porównując go do CEO Palantir, Karp, 150 miliardów dolarów wykupu budzi wątpliwości
Znany sceptyk wobec szału na infrastrukturę AI, w tym Nvidia (NVDA.US), Michael Burry, ponownie skrytykował tego producenta chipów, porównując CEO Jensena Huanga do CEO Palantir, Alexa Karpa.
 VIPCotygodniowa strategia VOO

VIPCotygodniowa strategia XOM
Ceny krypto
Więcej


