
Prognoza raportu finansowego JPMorgan (JPM) za III kwartał: Weryfikacja odporności handlu banku inwestycyjnego przy wysokiej bazie
 2026/10/12 06:57
🔥 Radar gorących tematów na rynku akcji USA jest już dostępny! 3 główne trendy amerykańskiego rynku akcji + 6 wyselekcjonowanych spółek + 7 kalendarz najważniejszych wydarzeń – gdzie w tym tygodniu pojawią się okazje na rynku akcji USA? Kliknij link, aby zobaczyć na jednym obrazku 22 kierunki transakcyjne→
1. Przegląd kluczowych punktów inwestycyjnych
JPMorgan Chase ogłosi wyniki za trzeci kwartał roku finansowego 2026 13 października 2026 przed otwarciem rynku amerykańskiego. Konsensus Wall Street zakłada przychody na poziomie około 5,119 mld USD (+10,3% r/r), skorygowany zysk na akcję około 5,90 USD (+16,4% r/r). W analogicznym okresie poprzedniego roku przychody wyniosły 4,643 mld USD, a zysk na akcję (EPS) 5,07 USD. Firma wcześniej jasno wskazała, że opłaty za bankowość inwestycyjną i przychody z Markets mogą osiągnąć wzrost r/r o kilkanaście procent. W tym sprawozdaniu, w połączeniu z wysoką zmiennością sektora bankowego, rynek będzie skupiał się na tym, czy po wysokiej bazie kluczowe biznesy nadal będą przekraczały oczekiwania, na stabilności dochodów odsetkowych, a także na jakości zarządzania kredytami i kosztami.
2. Cztery kluczowe obszary uwagi
Punkt 1: Czy łączne przychody i EPS będą kontynuować tradycję przewyższania oczekiwań?
JPMorgan Chase od lat wykazuje wysoką zdolność do przekraczania prognoz. W Q2 osiągnął znaczący wynik (przychody 5,735 mld USD, EPS 7,70 USD), a obecne oczekiwania rynku są umiarkowane. Jeśli faktyczne dane wyraźnie przewyższą konsensus i pojawią się optymistyczne perspektywy, potwierdzi to odporność firmy na warunki stóp procentowych i na rynku, wspierając odbudowę wyceny.
Punkt 2: Realizacja dwucyfrowego wzrostu w bankowości inwestycyjnej i Markets
Zarząd sygnalizował wcześniej, że w Q3 zarówno opłaty za bankowość inwestycyjną, jak i przychody z Markets mają szansę na dwucyfrowy wzrost r/r. Przychody z Markets w Q2 wyniosły 1,21 mld USD (+35% r/r). Mimo globalnego spowolnienia M&A, firma podkreśla, że pipeline pozostaje silny, a wzrost jest szeroki zarówno pod względem produktów, jak i regionów. Wyniki tych obszarów bezpośrednio definiują jakość dochodów pozaodsetkowych oraz zaufanie rynku do trwałości biznesów Wall Street.
Punkt 3: Stabilność dochodów odsetkowych (NII) i prognoza na cały rok
NII w Q2 wyniosło 2,56 mld USD (+10% r/r), po wyłączeniu Markets 2,37 mld USD (+4% r/r). Rynek będzie obserwował wpływ kosztów depozytów, wzrostu kredytów oraz środowiska stóp procentowych na marżę odsetkową. Jeżeli NII pozostanie stabilne i prognoza na cały rok zostanie podniesiona, wzmocni to pozycję firmy jako silnego rdzenia bankowego; w przypadku presji – mogą pojawić się obawy o spowolnienie wzrostu.
Punkt 4: Jakość kredytów i kontrola kosztów
Rezerwy na kredyty i trend kredytów niepracujących to kluczowe obszary dla akcji bankowych. Koszty kredytowe w Q2 były ogólnie pod kontrolą, ale rynek nadal monitoruje, czy jakość kredytów konsumenckich i biznesowych nie ulega pogorszeniu. Ponadto, czy w środowisku wysokich przychodów – szczególnie wydatki związane z wynagrodzeniami dla traderów – pozostaną pod kontrolą, co będzie miało wpływ na marże i oczekiwania co do zwrotu z kapitału.
3. Ryzyka i okazje
Katalizatory wzrostu:
- Przychody ogółem i EPS znacznie przekraczają konsensus, podwyższona prognoza NII lub kluczowych obszarów biznesowych.
- Tempo wzrostu opłat za bankowość inwestycyjną i przychodów Markets osiąga lub przekracza dwucyfrowy poziom, co potwierdza odporność transakcji i aktywności M&A.
- Koszty kredytowe poniżej oczekiwań, stabilne NII, dobra kontrola kosztów.
Ryzyka spadków:
- Wyniki odpowiadają lub są nieco niższe od konsensusu, po wysokiej bazie potencjał wzrostu słabnie.
- Przychody Markets lub bankowości inwestycyjnej poniżej wskazanych widełek lub oznaki kurczenia się pipeline.
- Wzrost rezerw kredytowych lub presja na NII, w połączeniu z wyższymi niż oczekiwano kosztami.
4. Rekomendacje dotyczące strategii handlowej
Logiczna pozycja długa: Jeśli kluczowe dane przekroczą oczekiwania, a zarząd przedstawi optymistyczne perspektywy dla NII, bankowości inwestycyjnej i biznesów handlowych, wzmocni to przekonanie rynku o wysokiej jakości zysków JPMorgan Chase i zwrocie kapitału, wspierając odbudowę kursu akcji.
Ryzyko pozycji krótkiej: Jeśli wyniki będą przeciętne, wskazania ostrożne lub wzrosną koszty kredytowe, może pojawić się krótkoterminowe realizowanie zysków, szczególnie w warunkach wzmożonej zmienności sektora bankowego.
Kluczowe dane:
- Łączne przychody i dynamika r/r
- Wyniki bankowości inwestycyjnej i Markets
- Dochody odsetkowe (w tym/bez Markets) i prognozy na cały rok
- Trendy rezerw kredytowych i wskaźnika kredytów niepracujących
Notatki taktyczne (według cen zamknięcia z 9 października $332,99):
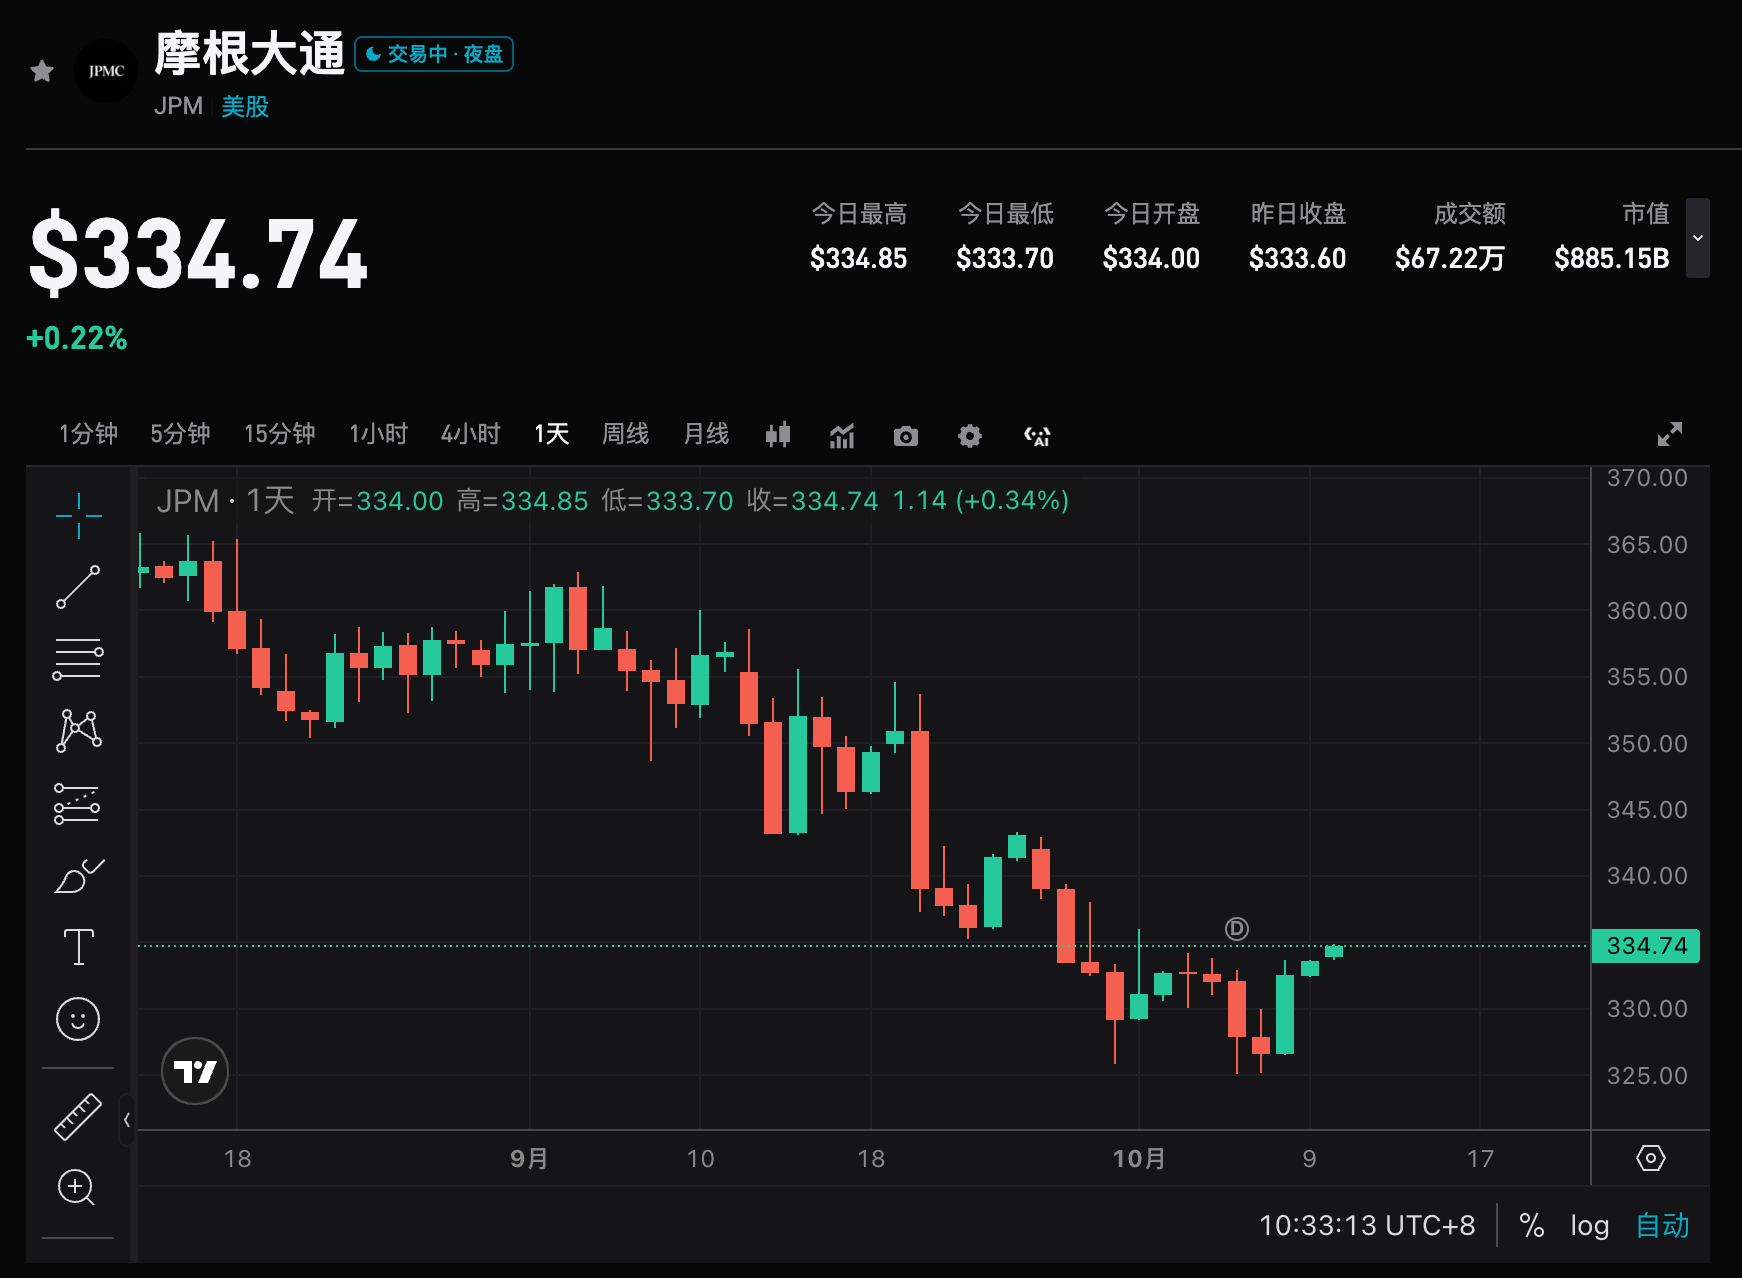
- Przed raportem: Kurs akcji po spadku z wrześniowego szczytu (około 355–360) wahał się ostatnio w zakresie 325–334, a na koniec 9 października wynosił 332,99. 50-dniowa średnia krocząca przy ok. 350 stanowi wyraźny opór, 200-dniowa średnia krocząca przy ok. 322 zapewnia wsparcie. Stosunek ryzyka do zysku przed wydarzeniem jest przeciętny, wariancja implicit options ok. ±3,1%–±3,6% (zakres 321–345). Zalecane jest kontrolowanie pozycji na wydarzenie, niewielka ekspozycja, unikać lewarowania pozycji długich poniżej 325.
- Struktura pozycji długiej: Kurs zamknięcia powyżej 340–345, obroniony poziom 330–332. Opory na górze: 350 / 360. Stop loss można ustawić na 325 albo w zależności od tolerancji ryzyka obniżyć do ok. 320 (obszar 200-dniowej średniej kroczącej).
- Struktura pozycji krótkiej / hedging: Brak powrotu do 330–332 po gapie lub nieudana próba przebicia 340. Wsparcia na dole: 325 / 320 / 310.
Zalecenia transakcyjne: Jeśli wyniki wyraźnie przekroczą oczekiwania i perspektywy będą optymistyczne, można rozważyć wejście w pozycję po korekcie; jeśli dane tylko odpowiadają oczekiwaniom lub wskazania są słabe – należy zwrócić uwagę na ryzyko krótkoterminowej zmienności i unikać kupowania na górce. Pozycje i stop loss należy dostosować do indywidualnej tolerancji ryzyka.
Zastrzeżenie: Powyższe treści służą wyłącznie celom informacyjnym i nie stanowią porady inwestycyjnej.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Musk o produkcji chipów: Zdolność masowej produkcji w Chinach często przewyższa sumę możliwości reszty świata
Po ogłoszeniu przez Changxin Memory Technology przełomu w kluczowych technologiach pamięci DDR5 dla serwerów, indeks Philadelphia Semiconductor spadł podczas nocnej sesji na amerykańskiej giełdzie o 2,7%, a akcje takie jak Micron i SK Hynix ADR notowały spadki. Elon Musk skomentował ten trend, stwierdzając, że kiedy Chiny opanują proces produkcyjny danego produktu, ich zdolność do produkcji na masową skalę często przekracza sumę możliwości reszty świata. Dodał również, że "Chiny wydają się szybko zdobywać przewagę" w odniesieniu do standardowych specyfikacji takich jak LP5 i LP6.

Obecna fala AI: posiada cechy „bańki technologicznej” oraz „bańki nieruchomościowej”, przypomina międzynarodowy cykl kapitałowy z 2008 roku
Obecna fala AI wykazuje podwójny charakter: na poziomie mikro, ciężkie aktywa centrów danych AI napędzają branżę do szerokiego wykorzystywania finansowania dłużnego w formie obligacji korporacyjnych, prywatnych pożyczek oraz ABS opartych na mocy obliczeniowej – na wzór rynku nieruchomości; na poziomie makro, blisko 2 biliony dolarów nadwyżkowych oszczędności zagranicznych napływa za pośrednictwem instytucji prywatnych do kluczowych aktywów AI na amerykańskim rynku akcji, odtwarzając wzorzec globalnego ruchu kapitału podobny do tego sprzed kryzysu subprime w 2008 roku. W obliczu prawie 3 bilionów dolarów pozabilansowego zadłużenia i rosnących stóp procentowych, branżę czeka poważny test płynności.

Handel AI przeżywa „kruchy moment”! Giełdy w Japonii i Korei doświadczyły „Czarnego Wtorku”, SK Hynix, Samsung i Softbank zaliczyły zbiorowy spadek.
We wtorek azjatyckie akcje technologiczne doświadczyły nowej fali systemowej wyprzedaży; słabość amerykańskiego sektora półprzewodników z poprzedniej nocy przeniosła się na rynek azjatycko-pacyficzny. Na rynku nasiliły się obawy dotyczące coraz bardziej zaciekłej konkurencji spowodowanej przez przełom technologiczny chińskiej firmy zajmującej się pamięcią masową, Changxin Storage, jak również niepokój związany z rentownością inwestycji w AI oraz warunkami finansowania.
SpaceX (SPCX.US): 80% potencjalnego wzrostu ukryte w Starship? Morgan Stanley: 15. lot testowy będzie kluczowym katalizatorem
Morgan Stanley twierdzi, że nadchodząca 15. misja Starship firmy SpaceX może oznaczać ważny krok w kierunku pełnej reużywalności ich nowej generacji rakiety, co daje szansę na rozszerzenie możliwości firmy w dziedzinie komunikacji satelitarnej i sztucznej inteligencji (AI).
Ceny krypto
Więcej


