
Raport finansowy Tesla za III kwartał 2026: magazynowanie energii obciąża przychody, ale przepływy wolnych środków pieniężnych są dodatnie, EPS przewyższa oczekiwania, a marża brutto rośnie!
 2026/10/22 04:33
🔥 Radar hotspotów amerykańskiej giełdy już dostępny! 3 główne trendy na giełdzie USA + 6 starannie wybranych akcji + 7 kalendarz głównych wydarzeń, gdzie w tym tygodniu leżą okazje na rynku amerykańskim? Kliknij link aby zobaczyć wszystkie 22 kierunki inwestycyjne→
Kluczowe wnioski:
Tesla w trzecim kwartale 2026 osiągnęła całkowite przychody w wysokości 28,046 mld USD, co oznacza praktycznie zerowy wzrost rok do roku, lekko poniżej konsensusu analityków wynoszącego 28,13 mld USD oraz spadek o około 0,7% w stosunku do 28,236 mld USD w II kw. Przychody z działalności motoryzacyjnej i usług przewyższyły oczekiwania, jednak segment energii i magazynowania spadł rok do roku o 16% – znacznie poniżej prognoz – i był główną przyczyną niespełnienia oczekiwań przychodowych. Skorygowany EPS wyniósł 0,48 USD, 9% powyżej oczekiwań (0,44 USD), ale spadek o 4% rok do roku; EPS zgodny z GAAP na poziomie 0,22 USD, spadek o 44%. Zysk netto wg GAAP 787 mln USD, spadek o 43% r/r. Marża brutto wzrosła do 19,6%, powyżej oczekiwań i lepsza kw/kw. Wolne przepływy pieniężne na poziomie 1,531 mld USD na plusie, dużo lepiej niż oczekiwany minus, przepływy operacyjne 6,263 mld USD. Dostawy 486,5 tys. pojazdów spadły o 2% r/r, wolumen magazynowania energii 13,7 GWh wzrósł o 10% r/r, aktywnych subskrypcji FSD – 1,74 mln, powyżej oczekiwań. Po sesji kurs wzrósł o ponad 2%, a następnie spadł. Rynek skupia się na odbudowie marży brutto, dodatnich przepływach pieniężnych oraz postępach FSD/Robotaxi. Obawy dotyczą niespełnienia oczekiwań przychodowych, spadku zysku GAAP, słabszych dostaw i słabego segmentu magazynowania energii.
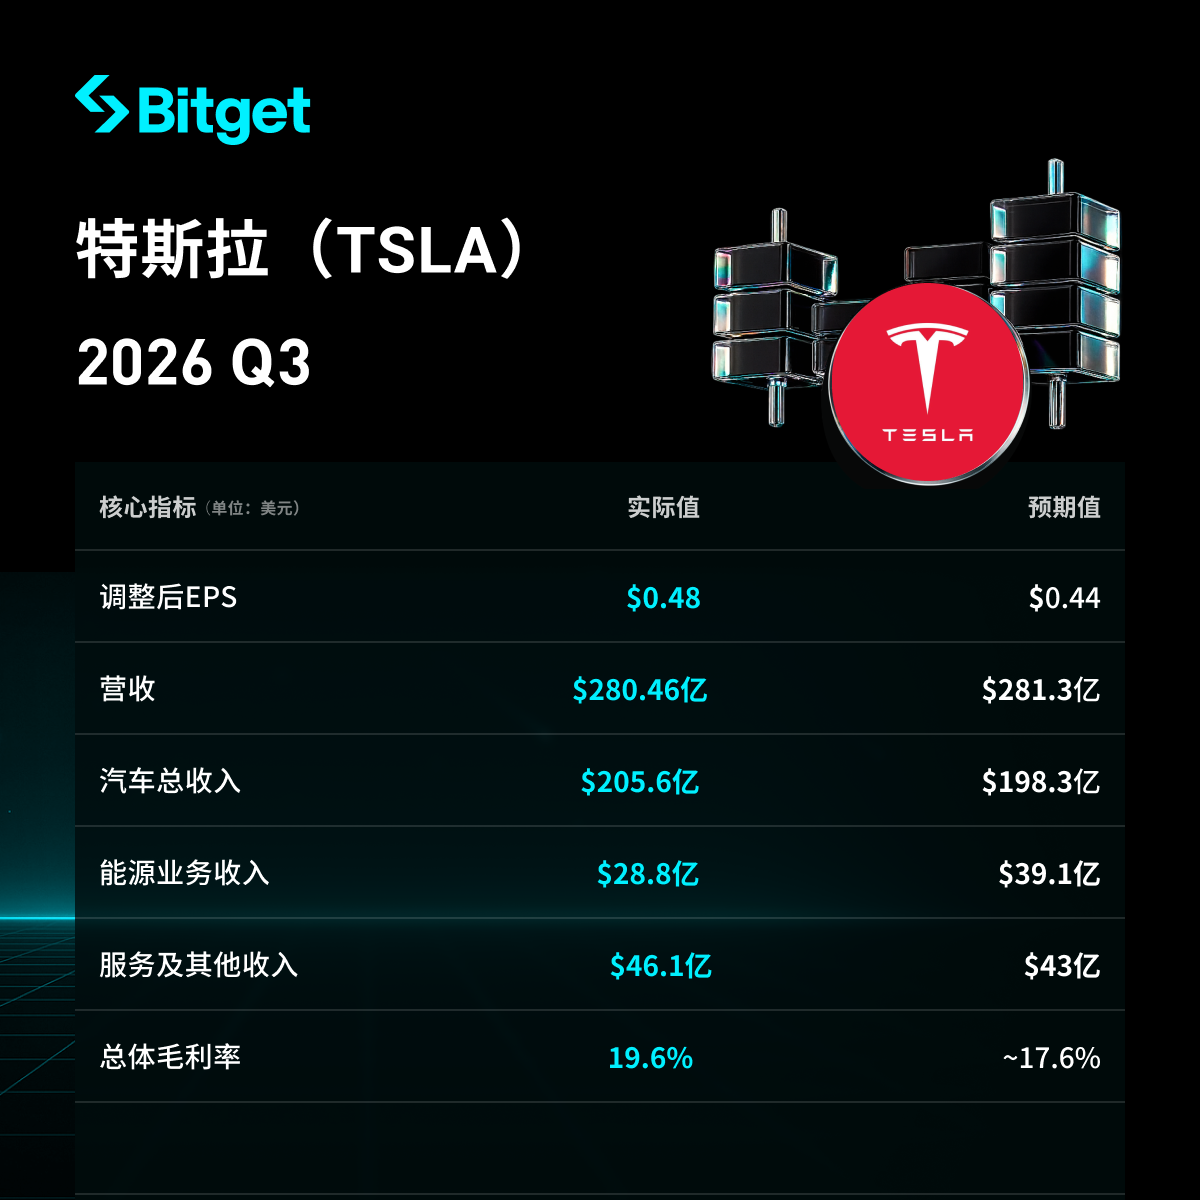
- Ogólna sytuacja przychodów i zysków
- Całkowite przychody 28,046 mld USD, praktycznie brak wzrostu r/r, poniżej oczekiwań (28,13 mld USD), spadek o prawie 0,7% kw/kw (II kw.: 28,236 mld USD).
- Skorygowany EPS 0,48 USD, wyżej niż oczekiwania 0,44 USD (ok. 9% więcej), spadek o 4% r/r; EPS wg GAAP 0,22 USD, spadek o 44% r/r.
- Zysk netto wg GAAP 787 mln USD, spadek o 43% r/r; skorygowany zysk netto 1,697 mld USD.
- Marża brutto ogólna 19,6%, powyżej konsensusu (o niemal 2 p.p.), wzrost z 16,8% kw/kw, poprawa o ok. 160 pb r/r (rok temu ok. 18,0%).
- Wolne przepływy pieniężne 1,531 mld USD – na plusie i znacznie lepiej niż prognozowany minus 4,99 mld USD (w II kw. minus 1,092 mld USD); przepływy operacyjne 6,263 mld USD.
- Środki pieniężne, ich ekwiwalenty i inwestycje krótkoterminowe na koniec kwartału: 45,447 mld USD, wzrost o 1,9 mld USD kw/kw.
- Wydatki inwestycyjne 4,732 mld USD, poniżej oczekiwanych 7,77 mld USD.
- Wyniki segmentu motoryzacyjnego
- Przychody z działalności motoryzacyjnej 20,56 mld USD, spadek o 3% r/r, lecz powyżej prognoz (19,83 mld USD).
- Dostawy 486,5 tys. pojazdów, spadek o 2% r/r; produkcja 464,4 tys. pojazdów, wzrost o 4% r/r. Dostawy Model 3/Y – 478,2 tys., spadek o 1% r/r; inne modele 8 295 szt., spadek o 48% r/r.
- Globalny stan zapasów pojazdów: 11 dni, mniej niż 15 dni w II kw.
- Marża brutto (GAAP) w segmencie motoryzacji: 18,5%; po wyłączeniu punktów za regulacje środowiskowe: 18,1%, powyżej 16,3% z II kw. oraz 15,4% rok wcześniej.
- Przychody z punktów regulacyjnych 113 mln USD, spadek o 73% r/r (rok temu 417 mln USD).
- Wyniki segmentów pozostałych
- Przychody z usług i pozostałych działalności 4,61 mld USD, wzrost o 33% r/r, powyżej prognozowanych 4,3 mld USD.
- Przychody z energii i magazynowania 2,88 mld USD, spadek o 16% r/r, znacznie poniżej oczekiwań (3,91 mld USD, częściowo ze względu na zwroty związane z cłem), główna przyczyna słabszych wyników przychodowych.
- Wolumen instalacji magazynów energii 13,7 GWh, wzrost o 10% r/r (lekko wyżej niż 13,5 GWh w II kw.), historyczny rekord poziomu zamówień i backloga; marża brutto segmentu energii na poziomie ok. 33% (wyraźnie lepiej niż ok. 20% w II kw.).
- Aktywne subskrypcje FSD: 1,74 mln, powyżej prognoz 1,57 mln (ok. 11% wyżej), wzrost o 67% r/r; wskaźnik wyboru FSD w nowych pojazdach w Ameryce Północnej przekroczył 75% (wzrost o ok. 20 pb kw/kw).
- Robotaxi: łączne przejechane kilometry w trybie bez nadzoru zbliżają się do 2 mln mil, wzrost ośmiokrotny kw/kw. Optimus rozpoczął produkcję pierwszych robotów spełniających standardy masowej produkcji w Kalifornii.
- Inwestycje kapitałowe i plany na przyszłość
- Wydatki inwestycyjne w tym kwartale wyniosły 4,732 mld USD, poniżej oczekiwań (7,77 mld USD).
- Firma obniżyła roczną projekcję CapEx do ok. 20 mld USD (wcześniej 25 mld USD), podkreślając lepsze zarządzanie wydatkami przy większej efektywności, głównie finansowane z przepływów operacyjnych.
- Kluczowe inwestycje: linia produkcyjna Optimus, moc obliczeniowa AI, wspinanie się po krzywej Cybercab oraz fabryka chipów Terafab związana ze SpaceX. Do końca roku planowane osiągnięcie 400MW supermocy treningowej AI.
- Megafabryka w Teksasie rozpoczęła produkcję, docelowa moc 50GWh.
- Wskazania na kolejny kwartał i prognoza na cały rok
- Brak szczegółowych prognoz dotyczących przychodów lub zysków za IV kwartał w treści artykułu.
- Cel roczny CapEx został skorygowany do ok. 20 mld USD (z 25 mld USD); gdyby poprzedni cel pozostał, sam IV kw. wymagałby ok. 12 mld USD, lecz faktycznie nastąpiło obniżenie celu.
- Firma podkreśla, że popyt wyraźnie przekracza skalę produkcji, rekordowe zamówienia i backlog w segmencie magazynowania energii, trwały postęp w FSD i Robotaxi.
- Tło rynkowe i obawy inwestorów
- Główny konflikt polega na tym, że przychody nie spełniły oczekiwań głównie z powodu słabego segmentu magazynowania energii, wolumen sprzedaży aut spadł r/r, znacząco spadły przychody z regulacyjnych punktów oraz zysk licząc wg GAAP podliczono jako mocno obniżony przez wysokie nakłady. Z drugiej strony wsparcie to poprawa marży brutto, lepszy od oczekiwań skorygowany EPS, dodatni wolny przepływ pieniężny (głównie z powodu „mniejszych wydatków”) oraz postępy w FSD/Robotaxi.
- Inwestorzy obawiają się słabszych wyników przychodowych, spadku zysku GAAP, słabych dostaw aut, stagnacji w segmencie magazynowania energii oraz presji wydatków CapEx w przyszłości (choć w tym kwartale niżej oraz cały rok zredukowany). Równolegle obserwują długoterminowe zwroty z inwestycji w AI, roboty i autonomiczną jazdę. Po sesji kurs wzrósł o ponad 2% a następnie spadł, od początku roku spadł o ok. 14%.
Zastrzeżenie: Treść artykułu służy wyłącznie celom informacyjnym i nie stanowi rekomendacji inwestycyjnej.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Zobowiązania Meta dotyczące przyszłych wydatków wzrosły do 825 miliardów dolarów, wskaźniki ryzyka kredytowego osiągnęły historyczne maksimum
Meta ujawniła, że do końca września zobowiązania dotyczące przyszłych wydatków wynoszą około 825 miliardów dolarów, co stanowi znaczny wzrost w porównaniu z 700 miliardami w lipcu. Obejmują one umowy najmu centrów danych na 355,7 miliarda oraz kontrakty na moc obliczeniową w chmurze na 454,5 miliarda dolarów. Cena pięcioletnich CDS spółki wzrosła do około 119,3 punktu bazowego, osiągając najwyższy poziom od momentu debiutu giełdowego, a obligacje firmy osłabiły się znacząco w stosunku do obligacji amerykańskich skarbowych. CDS firm Oracle, Microsoft oraz Broadcom również rosną, co świadczy o utrzymującym się wzroście obaw rynkowych dotyczących ryzyka zadłużenia w sektorze technologicznym.

Cena złota pod presją sprzedaży, kluczowy poziom wsparcia testuje pewność kupujących
Nomura ostrzega: obecne ryzyko kredytowe AI jest zadziwiająco podobne do bańki internetowej i okresu przed kryzysem Lehman Brothers – wszystko zależy od cen ropy naftowej
Nomura opracowała ramy "dziesięcioletniego cyklu kredytowego", określając obecną fazę AI oraz zawirowania w suwerennym kredycie Francji jako "drugą falę szoku". Historycznie, po zakończeniu tej fazy w ciągu 1-2 lat pojawia się "trzecia fala szoku", która prowadzi do recesji. Kluczową zmienną jest cena ropy: jeśli wzrost cen jest wynikiem przegrzania popytu, Federal Reserve znajdzie się w pułapce stagflacji i nie będzie mogła obniżyć stóp, co nieuchronnie pogłębi kryzys; jeśli główną przyczyną są czynniki geopolityczne, pozostaje pewna przestrzeń manewru dla polityki.

Ceny krypto
Więcej


