
Meta Raport finansowy za trzeci kwartał 2026 roku: przychody wzrosły o 26% do 64,6 miliarda dolarów, Muse AI przekroczył 10 milionów użytkowników, rozpalając nową narrację wzrostu AI!
 2026/10/22 04:58
🔥 Radar gorących tematów amerykańskiego rynku akcji już dostępny! 3 główne trendy na rynku akcji USA + 6 wybranych akcji + 7 kalendarz kluczowych wydarzeń – gdzie szukać szans na giełdzie USA w tym tygodniu? Kliknij, aby zobaczyć 22 kierunki inwestycyjne na jednym obrazku→
Główne wnioski:
Meta osiągnęła w trzecim kwartale przychód w wysokości 64,6 mld USD, co oznacza wzrost o 26% rok do roku i przekracza oczekiwania rynku, głównie dzięki silnej działalności reklamowej. Z powodu kosztów prawnych w wysokości ok. 9,9 mld USD oraz znaczących inwestycji w infrastrukturę AI, marża operacyjna spadła do 20%, a wolne przepływy pieniężne stały się ujemne. Nowo wprowadzony osobisty agent AI – Muse, w USA i Kanadzie szybko przekroczył 10 mln użytkowników, z bardzo dobrymi wynikami w obszarze zakupów; zarząd postrzega go jako długoterminowy motor wzrostu ARPU oraz zapowiedział nową klasę akcji bez prawa głosu, by wesprzeć ekspansję AI. Cena akcji po sesji wzrosła o ok. 2-5%, a rynek bardziej skupia się na prognozach przychodów i narracji wokół Muse, niż na krótkoterminowej presji na zyski.
Szczegółowa analiza
1. Ogólne wyniki przychodów i zysków
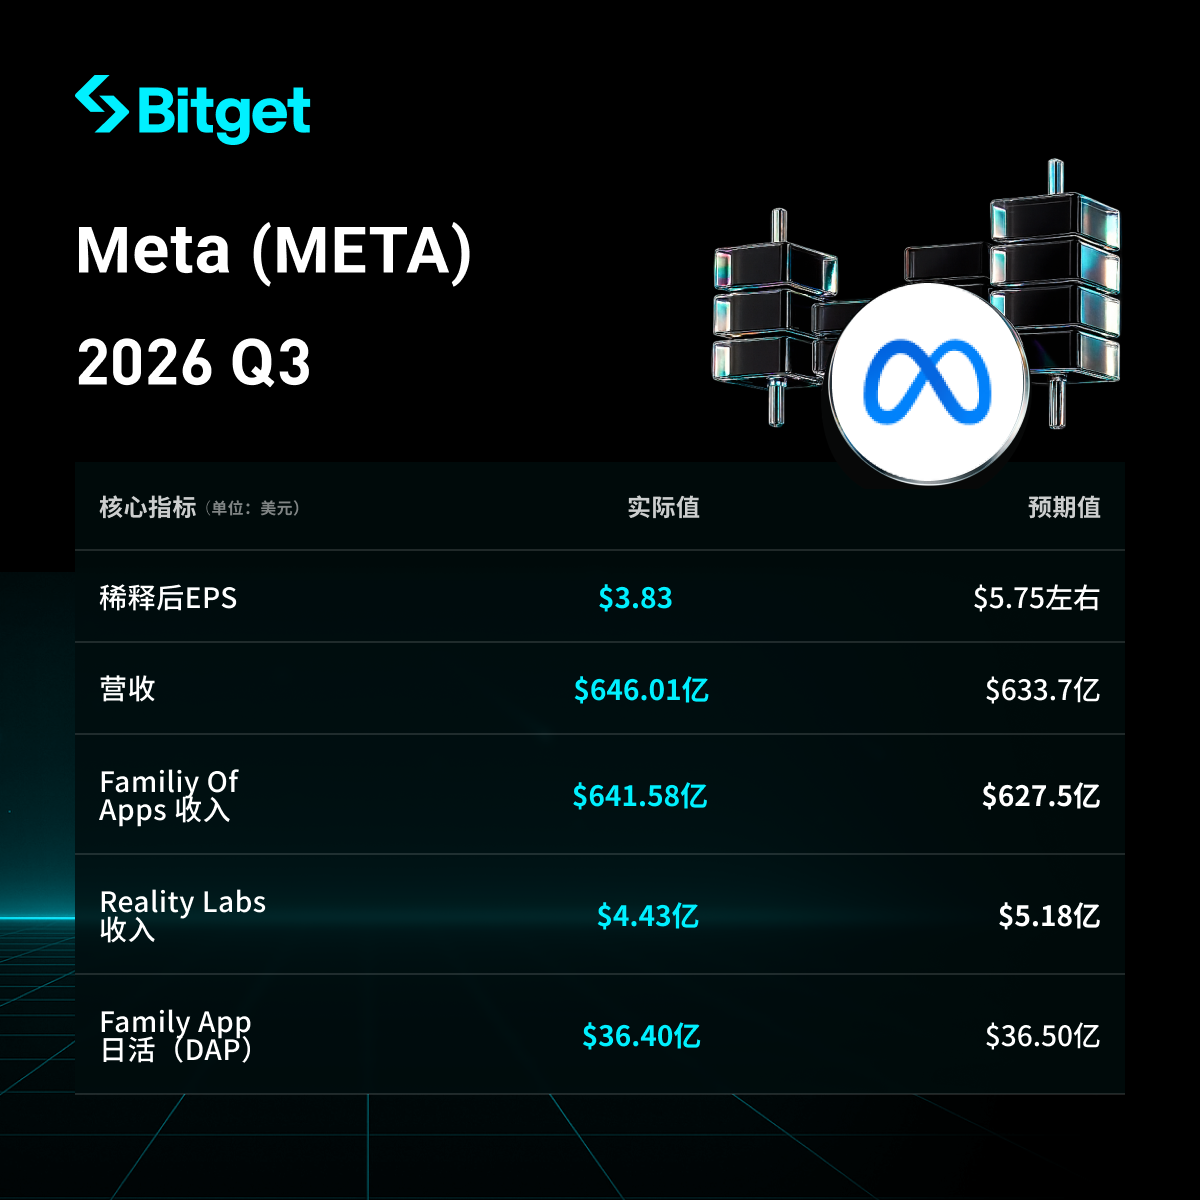
- Przychód za kwartał wyniósł 64,60 mld USD, wzrost o 26% rok do roku (wskaźnik ten sam przy raportowaniu i przy stałych kursach), przewyższając oczekiwania rynku np. LSEG (ok. 63,37 mld USD).
- GAAP rozwodniony zysk na akcję to 3,83 USD (uwzględniając koszty pozwów o wartości 9,89 mld USD); po wyłączeniu tych kosztów i powiązanych podatków, skorygowany rozwodniony zysk na akcję sięga 7,40 USD.
- Zysk operacyjny 12,99 mld USD, spadek o 37% rok do roku; marża operacyjna 20% (rok wcześniej 40%). Po wyłączeniu kosztów prawnych, zysk operacyjny ok. 22,88 mld USD, marża ok. 35%.
- Zysk netto 9,86 mld USD, wzrost o 264% rok do roku (bazą odniesienia były wtedy wysokie koszty podatkowe).
- Operacyjne przepływy pieniężne 32,79 mld USD; wolne przepływy pieniężne -2,12 mld USD (rok wcześniej +10,63 mld USD) – głównie przez wzrost wydatków inwestycyjnych.
- Liczba wyświetleń reklam wzrosła o 10% rok do roku, a średnia cena za reklamę o 14%, co dowodzi wspólnego napędu przez popyt i efektywność rekomendacji AI.
- Liczba pracowników to 66 775 osób, spadek o 15% rok do roku.
2. Wyniki agenta AI Muse
- Od premiery na początku września w USA i Kanadzie ponad 10 mln użytkowników ustawiło sobie osobistego agenta Muse (w ok. 6 tygodni); ok. 25% użytkowników korzysta z niego codziennie, co poprawia retencję.
- Zakupy to najczęstszy przypadek użycia: ponad 25% użytkowników dokonuje zakupów za pośrednictwem agenta AI, a średnia wartość transakcji przekracza 200 USD; aktywność konektora Plaid przekracza oczekiwania branżowe.
- Zarząd twierdzi, że Muse osiągnął dopasowanie produktu do rynku i wchodzi w etap operacji na dużą skalę, z celem obsługi kilku miliardów użytkowników; planowana jest budowa infrastruktury zdolnej obsłużyć ponad 1 miliard użytkowników.
- Na razie działalność jest deficytowa z powodu „bardzo wysokich kosztów obliczeniowych”; spodziewana jest poprawa efektywności kosztowej ponad 10x w ciągu roku – po skali możliwa rentowność.
- Monetyzacja: dla większości użytkowników darmowa, dochody z opłat transakcyjnych, subskrypcji za zaawansowane modele/tokeny, usług biznesowych i API; oczekiwany długoterminowy ARPU wyższy niż w przypadku istniejących aplikacji konsumenckich (ARPU rocznie dla USA to kilkaset USD).
- Równocześnie wprowadzono Muse Wonder (pierwszy model nowej generacji) oraz rozszerzenia dla małych firm (integracja z Shopify, QuickBooks itp., ułatwienia optymalizacji reklam i operacji); planowana integracja z okularami Meta oraz nowe zabezpieczenia prywatności jak confidential VM.
3. Wyniki innych segmentów biznesowych
- Aplikacje rodzinne (Family of Apps): Przychód ok. 64,2 mld USD (w tym przychody z reklam ok. 63,1 mld USD, wzrost o 26% rok do roku); liczba dziennych aktywnych użytkowników (DAP) 3,64 mld, wzrost o 3%. Rekomendacje AI zwiększyły zaangażowanie (np. wydłużenie czasu oglądania Reels), a narzędzi reklamowych AI generatywnego używa już niemal 10 mln reklamodawców.
- Pozostałe przychody: ok. 1,1 mld USD, wzrost o 59% (obejmuje płatne wiadomości WhatsApp, subskrypcje itp.).
- Reality Labs: Przychód 443 mln USD, spadek o 6% rok do roku (spadek sprzedaży Quest częściowo skompensowany przez wzrost AI okularów); strata operacyjna ok. 4,13 mld USD w tym kwartale. Oczekiwana strata w całym roku to 18-19 mld USD, a w 2027 r. ok. 15 mld USD, ze zmianą nacisku na AI i okulary.
4. Wydatki kapitałowe i plan inwestycji w AI
- Wydatki inwestycyjne w trzecim kwartale (wraz z kapitałowymi ratami leasingowymi) wyniosły 34,9 mld USD – przeznaczone głównie na serwery, centra danych i infrastrukturę sieciową.
- Prognoza wydatków inwestycyjnych na cały rok zawężona do 135-145 mld USD (wcześniej dolna granica wynosiła 130 mld USD).
- Główne obszary inwestycji: moc obliczeniowa AI (na skalowanie Muse i rekomendacje biznesu core), budowa centrów danych; zapowiedziano też emisję nowej klasy akcji zwykłych C bez prawa głosu (od 1.01.2027, de facto rozdzielenie akcji 2:1), by wesprzeć finansowanie, wynagrodzenia i akwizycje, przy utrzymaniu kontroli przez Zuckerberga.
- Zarząd przewiduje, że inwestycje w AI do 2027 r. będą nadal napędzać dynamiczny wzrost biznesu podstawowego i otworzą nowe źródła przychodów.
5. Prognozy na następny kwartał (Q4 2026)
- Prognozowany przychód: 73–76 mld USD, środek przedziału ok. 74,5 mld USD, powyżej konsensusu rynkowego (ok. 73,7 mld USD); wpływ wahań walutowych szacowany na minus 1% rok do roku.
- Szacowane roczne koszty: 175–179 mld USD (wliczając koszty prawne); po wyłączeniu kosztów prawnych z Q3 spodziewany jest wyższy niż w 2025 r. zysk operacyjny za cały rok.
- Szacowana stawka podatkowa na Q4: 15–17%.
- Prognozowana strata Reality Labs na cały rok: 18–19 mld USD; w 2027 r. ok. 15 mld USD.
| Przychód | 64,6 mld USD (+26%) | 73–76 mld USD | - |
| CapEx | 34,9 mld USD | - | 135–145 mld USD |
| Koszty | 51,6 mld USD | - | 175–179 mld USD |
| Strata Reality Labs | ~4,1 mld USD | - | 18–19 mld USD (2027 ok. 15 mld) |
6. Tło rynkowe i obawy inwestorów
- Kluczowy dylemat: działalność reklamowa i rekomendacje AI stale rosną, ale wydatki na moc AI prowadzą do ujemnych wolnych przepływów pieniężnych i kompresji marż; dane wczesnych użytkowników i zakupowe Muse oferują nową narrację, lecz koszty obliczeniowe są wysokie, a monetyzacja odłożona w czasie.
- Wyzwania rynkowe: jednorazowe obciążenie zysków przez koszty prawne; Muse dostępny tylko w USA i Kanadzie, potrzeba poprawy wydajności przy większej skali; Reality Labs dalej generuje duże straty, choć mają się one stopniowo zmniejszać. Inwestorzy monitorują, czy długoterminowy ARPU Muse prześcignie obecne aplikacje, na ile możliwa jest 10-krotna poprawa efektywności oraz trwałość wzrostu po 2027.
- Reakcje inwestorów: lepsze od oczekiwań przychody, mocne prognozy Q4 i sukces Muse windują cenę akcji po sesji o 2-5%; rynek wycenia najpierw potencjał wzrostu, odkładając na bok presję na krótkoterminową płynność.
Zastrzeżenie: Treści w tym materiale mają charakter wyłącznie informacyjny i nie stanowią żadnej rekomendacji inwestycyjnej.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Gorączka AI napędza wzrost popytu! Nokia (NOK.US) osiągnęła wyższy niż oczekiwano zysk operacyjny w Q3, sprzedaż usług sieci optycznych wzrosła rok do roku o 18%
Wraz z rosnącym popytem na urządzenia sieciowe dla centrów danych napędzanym boomem inwestycyjnym w infrastrukturę sztucznej inteligencji (AI), zysk Nokii w trzecim kwartale przekroczył oczekiwania.
Goldman Sachs utrzymuje rekomendację "kupuj" dla Lam Research (LRCX.US): wyniki za trzeci kwartał zgodne z oczekiwaniami, prognoza WFE na 2027 rok przekracza 200 mld USD
Goldman Sachs utrzymuje rekomendację „kupuj” dla Lam Research Group z ceną docelową 380 dolarów.
Ceny krypto
Więcej


