
O rendimento dos títulos do governo dos EUA de 10 anos atinge o maior nível em 24 anos, pressionando o preço do ouro; estrategistas afirmam que a lógica de preservação de valor do ouro a longo prazo permanece intacta.

Relatório Huizhou, 6 de outubro—— O rendimento dos títulos do Tesouro dos EUA de 10 anos subiu para 5,32%, o maior nível em 24 anos, aumentando o retorno dos produtos de renda fixa e pressionando temporariamente o preço do ouro à vista. Michael Khouw, estrategista-chefe da YieldMax, acredita que as altas taxas de juros trazem um efeito de substituição de ativos, mas a lógica fundamental da proteção do ouro contra a inflação não mudou. A inflação tem caráter persistente, cuja raiz está nos problemas fiscais dos EUA. A correção do preço do ouro e a queda da volatilidade podem atrair investidores de longo prazo, mantendo o ouro como um ativo valioso para diversificação de portfólio.
Em 1º de outubro, o rendimento dos títulos do Tesouro dos EUA de 10 anos subiu para 5,358%, atingindo o maior patamar em 24 anos. Com dinheiro e produtos de renda fixa oferecendo retornos consideráveis, o aumento da rentabilidade dos títulos concorre diretamente com o ouro. No entanto, estrategistas de mercado acreditam que a inflação persistente continua corroendo o poder de compra das moedas fiduciárias, mantendo válida a lógica de alocação de ouro.
ativos de alto rendimento desviam recursos e pressionam o ouro no curto prazo
Michael Khouw, estrategista-chefe da YieldMax, afirmou que taxas de juros elevadas irão comprimir o ouro no curto prazo, visto que investidores podem obter retornos estáveis com o principal, reduzindo a atratividade do ouro. Ele disse: “Não é surpreendente ver o preço do ouro sob pressão. Quando as taxas de juros sobem o suficiente, os investidores podem não calcular cuidadosamente o rendimento real, mas isso inevitavelmente terá impacto negativo sobre ativos tangíveis.”
Khouw destacou que os investidores não precisam calcular exatamente o retorno descontando a inflação para perceber a atratividade dos ativos de alto rendimento. Contas do mercado monetário e outros produtos líquidos estão entregando cerca de 5%, o que é muito atraente para investidores que buscam fluxo de caixa. Ele disse: “Quando as taxas de juros passam a ter valor real, surge o efeito de substituição, independentemente se o investidor faz cálculos cuidadosos de retorno ou não.”
Inflação persistente e fundamentos do ouro como reserva de valor permanecem
Na visão dele, a competição trazida por produtos de renda fixa não elimina a justificativa fundamental para investidores alocarem ouro. Investidores compram metais preciosos justamente por saberem que o poder de compra das moedas fiduciárias diminuirá ao longo do tempo, sendo a inflação uma espécie de imposto invisível sobre a poupança, o que gera procura por ativos tangíveis capazes de preservar valor. Ele disse: “Investidores compram ouro porque sabem que o dólar e outras moedas fiduciárias não são instrumentos de reserva de valor, seu poder de compra continuará sendo diluído. Eles percebem, ainda que vagamente, que seu poder de compra real está sumindo e buscam se proteger com ativos tangíveis.”
Khouw também mencionou que esse ciclo de aumento de juros, na verdade, está corrigindo o desequilíbrio do mercado causado pelas respostas de política demoradas anteriormente. A inflação já mostrava sinais claros de persistência anos atrás, mas os formuladores de políticas a consideraram um fenômeno temporário. O ambiente atual mostra mudança estrutural, com o núcleo da inflação ficando acima das expectativas anteriores do mercado. Ele disse: “Cinco anos atrás já havia provas claras de que a inflação era real, e quatro anos atrás o governo ainda insistia que era temporária. O novo ambiente dificilmente permitirá que a inflação volte para abaixo de 2% e provavelmente ficará acima de 3%. O mercado está precificando esse novo cenário, o preço do ouro caiu por isso, mas o problema estrutural central permanece inalterado.”
O problema fiscal é a raiz, o ouro segue sendo excelente ativo de diversificação
Embora o alto rendimento dos títulos públicos reflita as preocupações do mercado com a inflação, Khouw acredita que o motivo das taxas elevadas está nos problemas fiscais mais profundos dos EUA. A política monetária reage mais passivamente à inflação; a causa está nos gastos públicos e na política fiscal. Somente uma grande melhora fiscal nos EUA poderá mudar as perspectivas de inflação e juros; sem ajuste fiscal, a pressão inflacionária será difícil de mitigar.
Ele acrescentou que, com a correção recente no preço do ouro e a volta da volatilidade à normalidade, os investidores de longo prazo voltarão a focar no mercado de ouro. O ouro nunca foi um instrumento especulativo de alta volatilidade, e tendências estáveis ajudam o dinheiro de longo prazo a voltar para metais preciosos.
Os portfólios sob gestão da YieldMax continuam alocando em metais preciosos e ações de mineração, tornando-os importantes ferramentas de diversificação de portfólio. Ele disse:“
Considerações finais
Em suma, o efeito de substituição causado pelos altos rendimentos dos títulos públicos dos EUA pressiona temporariamente o preço do ouro, enquanto os recursos fluem para produtos de renda fixa de alto retorno. Contudo, a inflação estrutural e os desafios fiscais dos EUA continuam enfraquecendo o poder de compra das moedas fiduciárias, então o papel do ouro como proteção contra desvalorização e diversificação de risco no longo prazo não mudou. Pelo contrário, a correção de curto prazo pode atrair novamente investidores de longo prazo para o ouro.
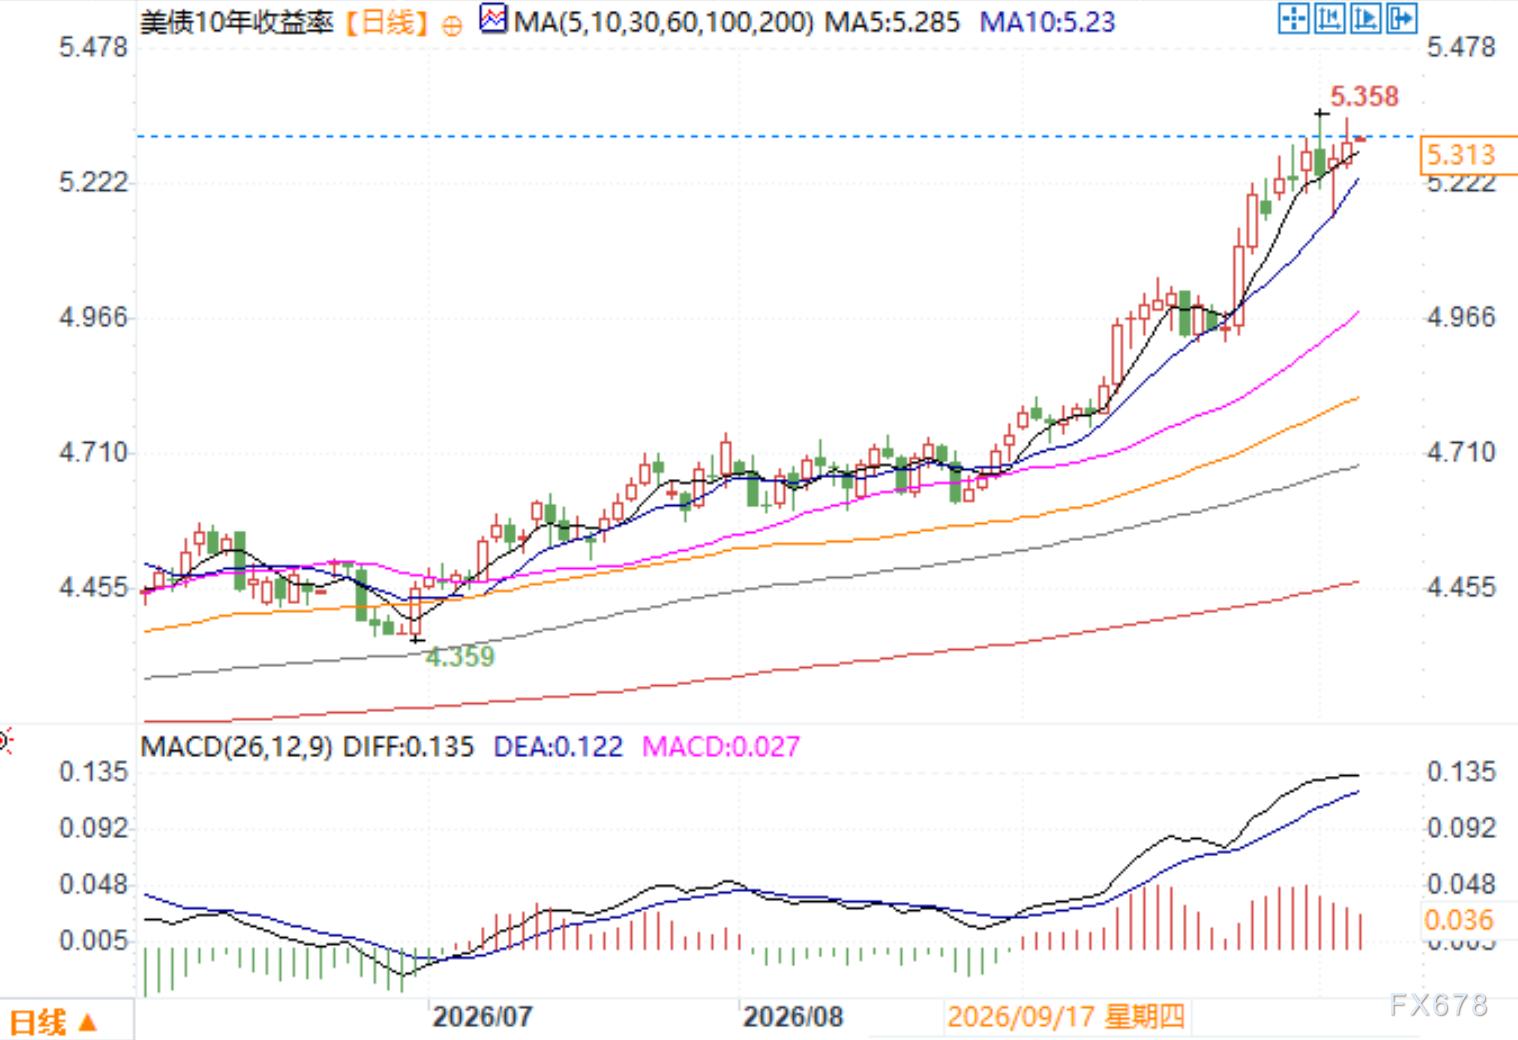
Gráfico diário do rendimento dos títulos de 10 anos dos EUA – Fonte: EasyHuizhou
Horário de Pequim, 6 de outubro, 9:34 – Rendimento dos títulos de 10 anos dos EUA: 5,313%
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
O "único comprador" das ações coreanas saiu antes do previsto?
Nos últimos dois meses, Samsung e SK Hynix assumiram sozinhas uma pressão de venda de mais de US$ 25 bilhões. Agora que o programa de recompra da Samsung Electronics já foi concluído antecipadamente e a SK Hynix restam apenas cerca de US$ 500 milhões para finalizar, no primeiro dia de “saída” o KOSPI já caiu 2%. O mais preocupante é que os resultados do terceiro trimestre da Samsung ficaram abaixo das expectativas em receita e lucro. Com o rebalanceamento de ETFs e o vencimento de opções, um “vácuo de liquidez” se tornou realidade, e quem assumirá a posição tornou-se a maior incógnita.
A demanda robusta por memória de IA impulsiona perspectivas de crescimento! DA Davidson eleva drasticamente o preço-alvo da Micron Technology (MU.US) para US$ 3.000
DA Davidson reafirmou sua classificação de "compra" para Micron Technology e elevou significativamente o preço-alvo de US$2100 para US$3000. Esse preço-alvo representa um potencial de valorização de quase 176% em relação ao preço de fechamento de quarta-feira, que foi de US$1088,00.
Trump diz que operações militares contra o Irã "precisam acabar", mídia revela que forças armadas dos EUA elaboraram "plano de ataque antes das eleições", preço do petróleo sobe em resposta
Embora Trump tenha afirmado que "é preciso encerrar as ações", a decisão entre uma postura "suave ou dura" ainda está pendente. Mais importante, para impulsionar a campanha eleitoral, a Casa Branca está planejando um "ataque limitado" contra o Irã antes das eleições, o que contradiz completamente o julgamento predominante de "restrição antes das eleições" no mercado. Somando-se à tempestade no Golfo do México, que causou a paralisação de mais de 25% da produção de petróleo, ataques frequentes a navios petroleiros no Estreito de Ormuz e o aumento recorde das tarifas de transporte internacional, o Brent crude atingiu US$ 101.
Dólar em alta, euro em perigo
Preços de criptomoedas
Mais


