
Dólar em alta, euro em perigo

Morning FX
Durante o feriado do Dia Nacional, grandes acontecimentos no exterior mudaram drasticamente o rumo do mercado cambial global. Destacamos três temas principais:
1. Fed suaviza postura, payroll decepciona, próxima elevação possivelmente em dezembro
O payroll dos EUA em setembro foi fraco ao extremo: baixo crescimento no emprego, forte revisão negativa do dado anterior, alta na taxa de desemprego e crescimento salarial anêmico. Além disso, os quatro setores centrais — TI, finanças, serviços profissionais e indústria — reduziram funcionários pelo segundo mês consecutivo, sugerindo um deterioração simultânea tanto em “quantidade” quanto em “qualidade” no mercado de trabalho americano.
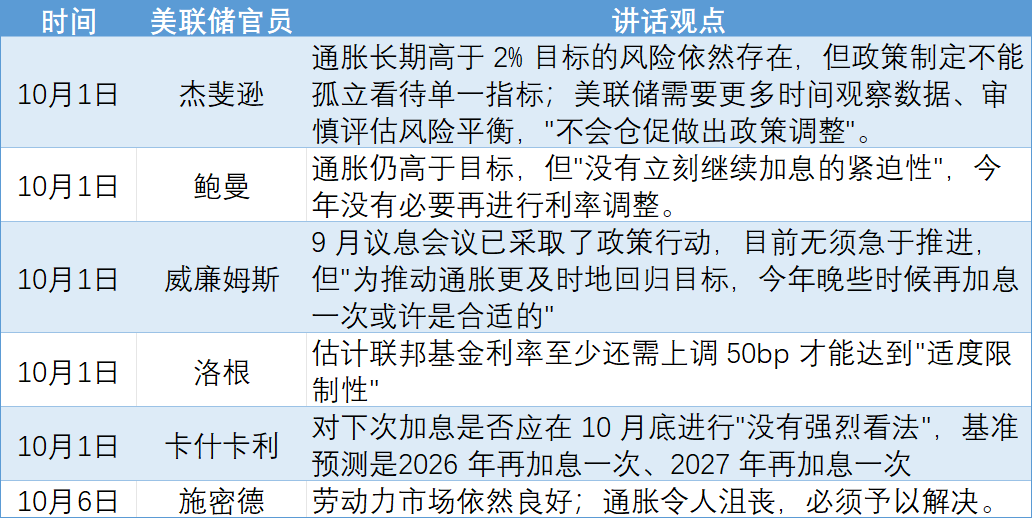
Ao mesmo tempo, a maioria dos discursos dos membros do Fed durante o feriado atenuaram as expectativas de aumento de juros em outubro.
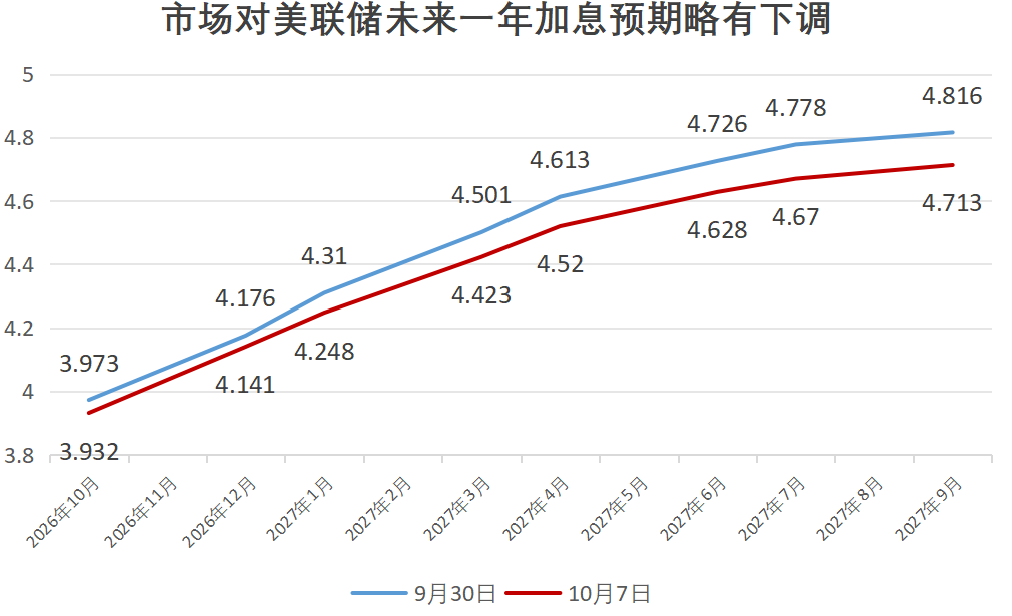
Porém, o mercado permaneceu racional — não apostou unilateralmente entre “emprego fraco” e “inflação alta”, tampouco superdimensionou o sinal de “não haver alta de juros em outubro”, mantendo a expectativa de um aumento de 25bp distribuído entre outubro e dezembro deste ano. Para o próximo ano, a expectativa de elevação pelo Fed caiu apenas cerca de 10bp. O índice do dólar teve queda seguida de recuperação, fechando com um longo pavio inferior.
2. Crise fiscal na França se agrava, euro despenca
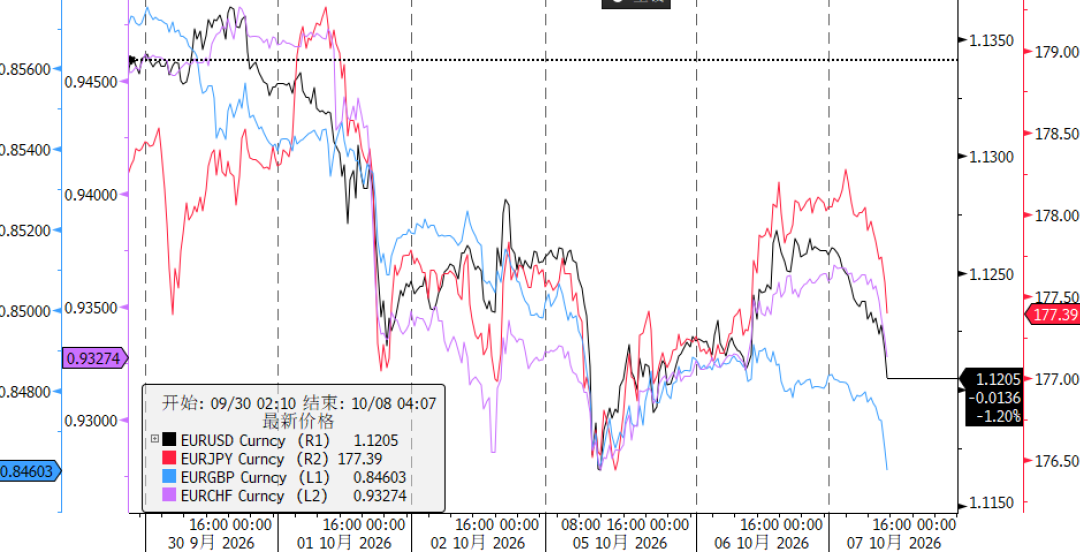
O euro foi o que mais sofreu durante o feriado. EURUSD caiu de 1,1350 antes do feriado para 1,1161, atingindo o menor valor desde maio de 2025; o euro enfraqueceu amplamente frente à libra, franco suíço e iene — não foi força do dólar, e sim problemas internos do euro.
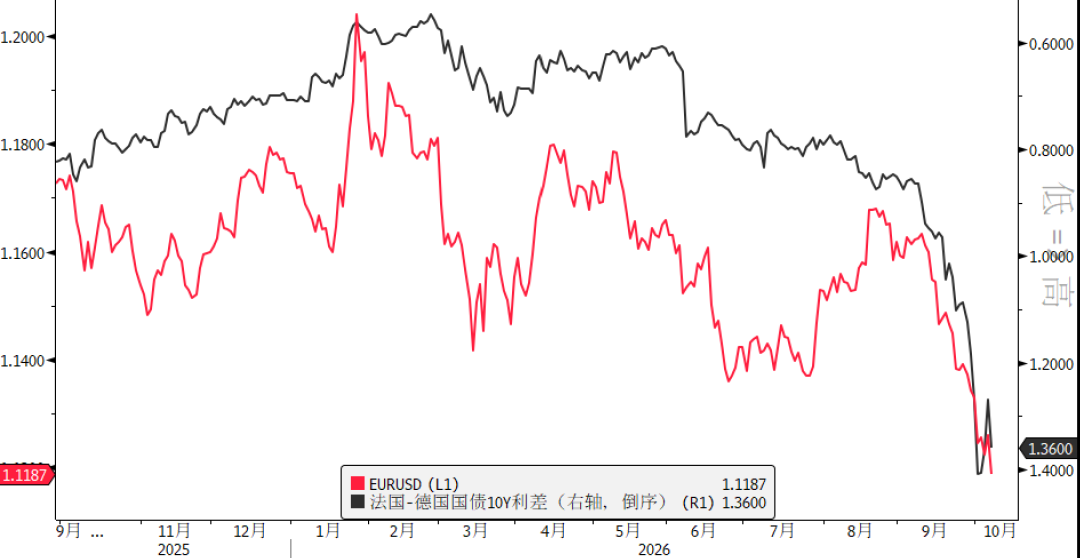
A raiz do problema está na crise fiscal da França: o governo está impondo um orçamento restritivo e impopular para 2027, visando reduzir o déficit e a dívida recorde, mas o parlamento está gravemente dividido e os partidos já se alinham para as eleições presidenciais do ano que vem, aumentando a incerteza política. Investidores vendem freneticamente títulos franceses e buscam segurança nos alemães, ampliando o spread dos títulos de 10 anos França-Alemanha ao maior patamar desde a crise da dívida europeia em 2012. Para piorar, o primeiro-ministro da Espanha, Sánchez, também anunciou eleições antecipadas em 29 de novembro, aumentando o prêmio de risco político e o temor de que a pressão francesa “contamine” países periféricos da zona do euro.
A crise fiscal enfraquece o euro e impulsiona fortemente o franco suíço, com fluxo de capitais para ativos suíços e liquidação acelerada de carry trade; EURCHF cai ao menor valor em dois meses.
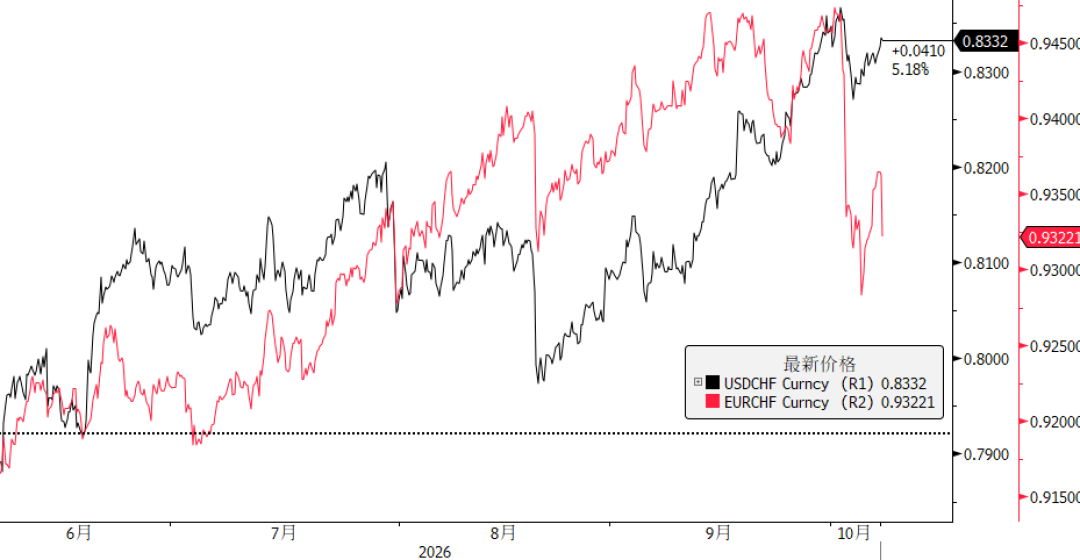
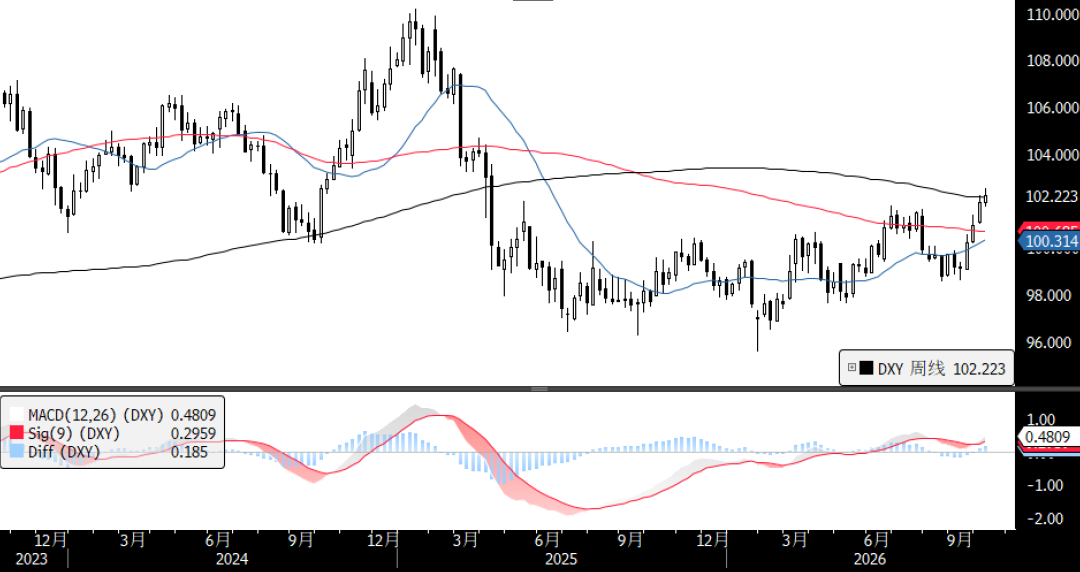
A crise do euro pode mudar a precificação do dólar no quarto trimestre: antes, o dólar era movido apenas pelo “Fed hawkish”, mas agora ganha um segundo motor de valorização “passiva”. Tecnicamente, o índice do dólar está testando a resistência de 102,14 no semanal; um rompimento pode abrir nova alta, mas mesmo se recuar, encontrará forte suporte em torno de 100,5.
 3. Liberação de reservas pelo G7 vs OPEP+ não eleva produção, diferença extrema entre preços do petróleo Brent e WTI
O mercado de petróleo durante o feriado refletiu o embate de duas forças: de um lado, países consumidores ocidentais lutando contra a crise. G7 anunciou, em videoconferência, a liberação coordenada de 100 milhões de barris de petróleo e diesel em quatro meses, concentrando a liberação de diesel nos primeiros 20 dias; Trump também afirmou que não limitará as exportações de diesel. Do outro lado, os produtores do Oriente Médio mantiveram posição: OPEP+ manteve a produção e adiou a reavaliação de capacidade para novembro, optando por esperar, enquanto a Saudi Aramco reduziu o preço oficial para a Ásia ao menor nível em seis anos, a fim de ganhar mercado.
Com liberações de reservas pressionando os preços e produtores sem aumentar a oferta, a diferença entre o Brent e WTI chegou a US$ 12, o dobro da registrada em setembro e antes disso, mesmo com preços oscilando intensamente.
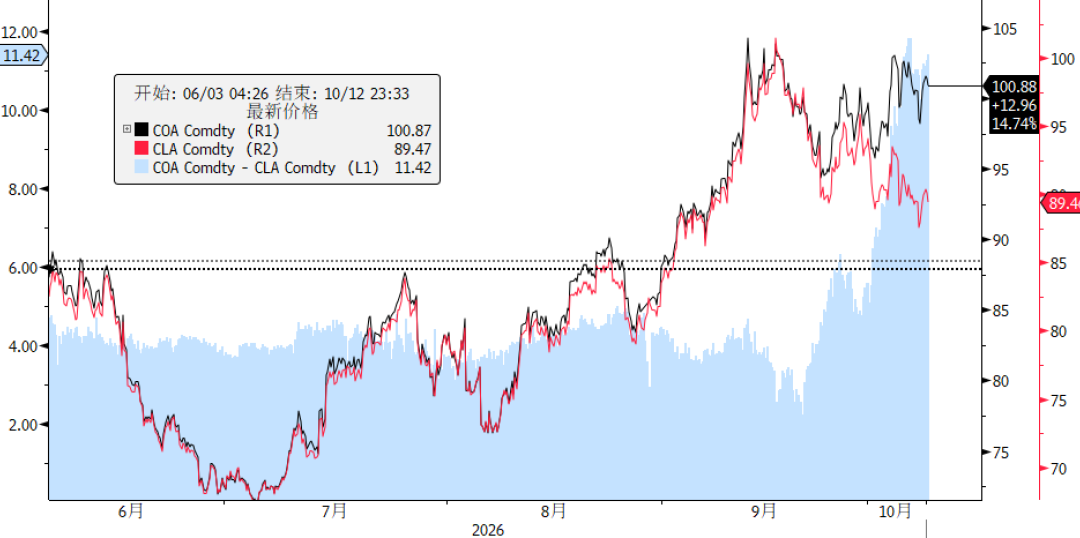
Olhando adiante, com o cenário instável no Oriente Médio e estoques comerciais globais cada vez mais baixos, a liberação do G7 deve ser apenas um “analgésico” temporário, enquanto o petróleo em patamar elevado seguirá pressionando os bancos centrais pelo mundo a elevar juros para conter a inflação.
【Resumo de notícias internacionais durante o feriado do Dia Nacional】
1 de outubro
Banco do Japão divulgou a ata da reunião de setembro: foco da política muda para evitar inflação excessiva, mas sem sinalizar alta de juros em outubro. Expectativa de aumento antes de 30 de outubro caiu de mais de 30% para menos de 20%, alta em dezembro já totalmente precificada.
- França apresentou o projeto orçamentário de 2027: confirma plano de economia de 54 bilhões de euros visando déficit de 5% do PIB em 2027, mas mercado duvida da sua credibilidade.
O PMI industrial dos EUA de setembro ISM ficou em 54,5, índice de preços saltou para 77,9.
Vários membros do Fed discursaram intensamente (detalhes na tabela acima).
2 de outubro
CPI nuclear de Tóquio em setembro subiu 2,7% ante o ano, previsão de 2,4% e valor anterior de 1,8%, maior alta em 10 meses, ultrapassando os 2% da meta do Banco do Japão pela primeira vez desde janeiro.
Payroll nos EUA criou 29 mil vagas em setembro, expectativa era 90 mil; taxa de desemprego de 4,2% frente a 4,1% anterior; revisão negativa de 60 mil para julho-agosto; salário médio anualizado em alta de 3,0%, menor desde maio de 2021.
G7 anunciou, coordenado pela IEA, liberação de até 100 milhões de barris de petróleo e diesel em quatro meses; primeiros 20 dias para diesel. Trump: não haverá proibição de exportação de diesel. WTI caiu mais de 5% no intraday para $88,06, fechou em baixa de 1,9% a $91,11; Brent rompeu momentaneamente $100, fechando a $102,25.
CPI preliminar da zona do euro em setembro subiu 3,8% ao ano (energia +18,8%), máxima em três anos; núcleo em 2,5%.
4 de outubro
Sete principais países da OPEP+ mantiveram as cotas de produção para novembro (segundo mês consecutivo de inação), adiando reavaliação de capacidade para novembro.
5 de outubro
Primeiro-ministro espanhol Sánchez anuncia eleições antecipadas para 29 de novembro de 2026.
PMI de serviços dos EUA em setembro ISM em 54,9, previsão de 55, anterior era 55,4.Pressão de custos teve maior aumento em mais de quatro anos.
No Estreito de Ormuz, sete incidentes de ataques a navios reportados desde 28 de setembro; oleoduto leste-oeste da Arábia Saudita opera perto de 6 milhões de barris/dia (cerca de 86% da sua capacidade). Saudi Aramco reduziu o preço oficial da venda para a Ásia em novembro ao menor patamar em anos e advertiu que estoques comerciais globais estão “perigosamente baixos”.
6 de outubro
Trump disse que após as eleições de meio de mandato pode intensificar bombardeios contra o Irã. Arabia Saudita estaria planejando apoiar tropas do Iêmen contra os Houthis, visando melhorar a segurança na navegação do Estreito de Bab-el-Mandeb.
Presidente do Banco do Japão, Kazuo Ueda: ancorar a inflação subjacente perto da meta de 2% está se tornando cada vez mais importante, Banco do Japão se prepara para continuar elevando juros. Ministério das Finanças do Japão aumentou a taxa do título de 10 anos de 2,7% para 3,1%, máxima em cerca de 30 anos, desde agosto de 1996.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
CDS dispararam coletivamente, e "SpaceX e outros" ainda estão tomando empréstimos de forma insana! Até quando irá durar a onda de dívidas impulsionada pela IA?
Uma onda de dívida em infraestrutura de IA está remodelando o cenário global de crédito em uma velocidade sem precedentes, com a dívida do setor de tecnologia alcançando 500 bilhões de dólares nos primeiros nove meses deste ano. No entanto, o mercado de CDS está emitindo alertas frequentes e o rendimento dos títulos do Tesouro dos EUA ultrapassou 5,3%, atingindo o maior nível em mais de vinte anos. Ray Dalio afirma que este é "um clássico bolha que será estourada pelas taxas de juros".
A alocação entre ações e títulos prestes a uma grande reversão? Bank of America emite sinal raro: títulos competem com ações pelo dinheiro pela primeira vez em décadas; retorno do S&P pode ser inferior a 5% nos próximos dez anos
Savita Subramanian, chefe de Estratégia de Ações e Quantitativa dos EUA do Bank of America, declarou na quarta-feira, durante uma entrevista, que o mercado de títulos está voltando a ser atraente e, pela primeira vez em décadas, tornou-se um verdadeiro concorrente ao mercado de ações.

Pare de analisar a Micron (MU.US) pela lógica dos ciclos de consumo! A inteligência artificial está reformulando a dinâmica do mercado NAND, e os SSDs empresariais já assumiram o controle da precificação.
A Eudaemon Research havia afirmado anteriormente que, na estrutura de negócios da Micron, o DRAM era mais resiliente do que o NAND, e que os preços e a demanda pelo NAND retornariam ao normal rapidamente. No entanto, os dados mais recentes do quarto trimestre fiscal da Micron fizeram com que a empresa revisasse essa opinião: o NAND já não é mais um mercado homogêneo, e a oferta, demanda e lógica de preços do NAND para consumo e dos SSDs para centros de dados empresariais estão se diferenciando claramente.
Preços de criptomoedas
Mais


