
Grande investidor de metais preciosos: EUA enfrenta dilema de alta dívida e altos juros, perspectiva positiva para ouro e prata a longo prazo

Huitong Notícias 9 de outubro—— O renomado investidor em ouro, Peter Schiff, alertou em entrevista que o mercado de urso dos títulos americanos está apenas começando, as taxas de hipoteca podem chegar a 9% e os preços das casas nos EUA podem cair de 30% a 50%. Ele acredita que os EUA estão presos em um dilema de alta dívida e alta taxa de juros, havendo possibilidade de reestruturação da dívida ou diluição da dívida através da inflação. Ele está otimista com o cenário de longo prazo para ouro e prata, direcionando mais recursos pessoais para ações de mineradoras de ouro, e alerta que o mercado está subestimando a pressão inflacionária; a expansão do setor de IA também aumentará a competição de capital e elevará as taxas de juros.
O conhecido investidor em metais preciosos, Peter Schiff, fez previsões impactantes sobre o mercado de títulos, o setor imobiliário e o mercado de metais preciosos dos EUA. Recentemente, a onda de venda de títulos americanos elevou o custo de financiamento nos Estados Unidos ao maior nível em 24 anos, e na visão dele,
Como um dos principais entusiastas do ouro que em 2008 previu a bolha imobiliária, Peter Schiff acredita que
Mercado de urso dos títulos de longo prazo começa: altas taxas vão impactar fortemente o setor imobiliário dos EUA
Schiff afirmou que o mercado de touro dos títulos, que durou décadas, terminou entre 2020 e 2021, e agora será sucedido, nos próximos 20 anos pelo menos, por um mercado de urso de longo prazo nos títulos, com o ritmo de subida das taxas superando a queda dos últimos anos. O mercado de hipotecas será o primeiro a sentir o impacto das políticas; ele prevê que, no primeiro trimestre do próximo ano, a taxa de hipoteca de 30 anos pode chegar a 9%, e os preços das casas nos EUA podem cair de 30% a 50%, uma queda de magnitude não inferior à do colapso imobiliário de 2007-2008.
Nas últimas décadas, proprietários de imóveis nos EUA podiam refinanciar para sacar o valor líquido de suas casas para consumo, mas Schiff acredita que esta era terminou. Ele diz: “O refinanciamento de imóveis perdeu espaço, o modelo de sacar valor líquido das casas não existe mais, e os residentes perderam essa importante via de amortecimento de recursos.”
De acordo com dados da Associação de Bancos de Hipoteca dos EUA, na semana encerrada em 2 de outubro, a taxa média de hipoteca de 30 anos já atingiu 7,49%, o valor mais alto desde novembro de 2023. O presidente do Fed aumentou as taxas em setembro, pela primeira vez desde 2023, ampliando ainda mais a pressão das taxas de mercado.
Dilema de alta dívida e juros: EUA podem enfrentar default implícito da dívida
Schiff apontou que atualmente os EUA se encontram em um quadrante especial de alta dívida combinada com alta taxa de juros. Antes, o ambiente de baixa taxa de juros permitia manter uma alta alavancagem, mas o cenário já se inverteu. Segundo ele, os EUA têm apenas dois caminhos: um é realizar um default implícito via inflação, e outro é reestruturar diretamente suas dívidas.
Ele diz: “
Segundo cálculos do Escritório de Orçamento do Congresso dos EUA, o gasto anual com juros da dívida federal já chega a cerca de US$ 1 trilhão. Schiff estima que
Ouro com perspectiva de valorização a longo prazo, mudança na estratégia de alocação de metais preciosos
Durante o período de alta nos rendimentos dos títulos americanos, o ouro à vista chegou a cair para perto de US$ 4.100 por onça, uma forte retração em relação ao recorde acima de US$ 5.500 no início do ano. O mercado geralmente acredita que o ouro não gera juros e, diante do aumento do rendimento dos títulos, perde atratividade, mas Schiff está em completo desacordo.
Ele diz: “Quando os rendimentos dos títulos sobem, em essência isso reflete o colapso do preço dos títulos, causando perdas contínuas para os investidores. Ao optarem por vender títulos e resgatar capital, ouro e prata tornam-se importantes opções de alocação – isso é altamente positivo para ambos”. Ele cita o exemplo do mercado dos anos 1970, quando taxas e preços do ouro subiram simultaneamente, e ressalta que o critério-chave é se as taxas superam a inflação. Ainda prevê que o preço da prata está longe do topo, e US$ 125/onça não será o preço final, havendo muito espaço para valorização.
A contínua compra de ouro pelos bancos centrais globais continua sustentando o preço do ouro; grandes nações asiáticas aumentaram em setembro suas reservas, já somando 23 meses consecutivos de compras.
Schiff acredita que
Alocação de ativos pessoais e opinião sobre a inflação futura
Falando sobre sua carteira, Schiff afirmou que direciona mais recursos para ações de mineradoras de ouro do que para barras físicas. Ele diz: “Quero ter acesso aos recursos de ouro ainda enterrados,
Para poupadores comuns, ele não recomenda fundos de títulos americanos; a parcela em dinheiro pode ser mantida em instrumentos de mercado monetário. Ele ainda sugere, de forma prática, que se comprem antecipadamente bens duráveis do dia a dia, protegendo-se assim da erosão do poder de compra pela inflação.
Uma pesquisa recente do Fed de Nova York mostra que os americanos esperam uma inflação de 3,9% nos próximos 12 meses, o maior nível desde maio de 2023; Schiff acredita que o mercado ainda subestima a magnitude da inflação futura. A expansão da indústria de IA também deve elevar as taxas de juros, já que grandes empresas de tecnologia estão passando de compradoras de títulos americanos para tomadoras de empréstimos, competindo por capital no mercado com o governo dos EUA.
Considerações Finais
A avaliação de Peter Schiff apresenta os grandes riscos que o alto endividamento dos EUA enfrenta, e tanto os mercados de títulos quanto o imobiliário deverão sofrer pressão constante. Contudo, há vozes diferentes no mercado: o leilão do Treasury de 10 anos teve demanda razoável, e o rendimento ficou em 5,3%, o maior desde 2000. A ata da reunião do Fed de setembro mostra que os diretores concordaram unanimemente com o aumento de juros, e a maioria acha provável elevação adicional ainda este ano. Schiff reconhece que o único fator que pode reverter o quadro seria o avanço tecnológico com aumento na produtividade, mas acredita que a probabilidade é baixa; o sistema de dívida dos EUA é uma bomba-relógio cujo momento da explosão é imprevisível.
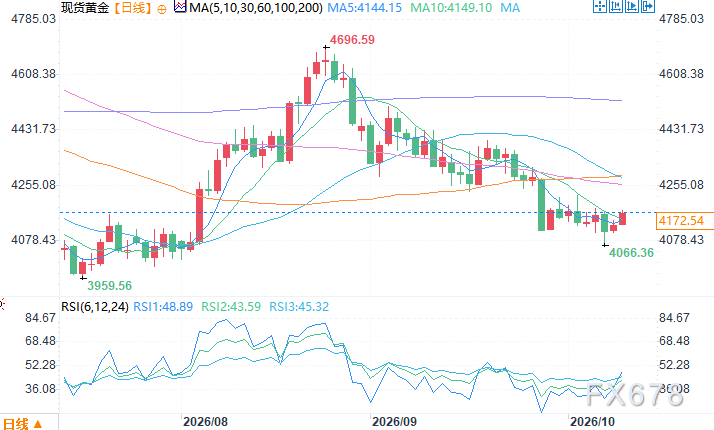
Gráfico diário do ouro à vista Fonte: Yihuitong
Fuso GMT+8 9 de outubro, 10:41, Ouro à vista cotado a US$ 4.176,54/oz
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
A inteligência artificial quer dinheiro, e os governos ocidentais também! A “guerra global pelo capital” começou, e a tempestade dos títulos está só “começando”.
A construção de infraestrutura de IA e o déficit fiscal do governo estão disputando simultaneamente o capital global limitado. As cinco maiores operadoras de data centers de IA dos EUA já emitiram cerca de US$ 220 bilhões em dívidas este ano, enquanto o déficit fiscal dos EUA ultrapassou US$ 1,99 trilhão. A sobreposição dessas duas enormes demandas por financiamento está impulsionando um aumento sistêmico no custo do capital global. O custo de financiamento para tomadores de crédito de baixa classificação já está se aproximando de dois dígitos, o mercado de crédito começou a racionar e as ações de bancos europeus caíram abruptamente, enquanto os ativos franceses também estão sendo reprecificados. Esse "grande aperto de capital" poderá afetar primeiramente o mercado de capitais para, em seguida, impactar fortemente a economia real.
As ações de aeroespacial e defesa dos EUA ainda sentem o frio! JPMorgan alerta: perspectiva dos gastos militares sombria, demanda aérea em queda, bons resultados no terceiro trimestre podem não reverter a tendência negativa.
O JPMorgan acredita que as empresas dos setores aeroespacial e de defesa estão prestes a enfrentar uma temporada de resultados do terceiro trimestre desafiadora.
Goldman Sachs: continua otimista sobre as perspectivas da indústria de refino; Valero Energy (VLO.US), Marathon Petroleum (MPC.US) e HF Sinclair (DINO.US) são as preferidas
O Goldman Sachs continua otimista em relação ao ambiente geral da indústria de refinarias e destaca sua preferência relativa por ações classificadas como "compra", incluindo Valero Energy, Marathon Petroleum (MPC.US) e HF Sinclair (DINO.US).
Empréstimos em alta e aumento de falências: os riscos da dívida agrícola nos EUA estão sendo subestimados?
O montante de recursos que os agricultores dos Estados Unidos estão tomando emprestado para manter suas operações atingiu um recorde histórico, mas o aumento de crédito não tradicional e crédito de fornecedores está criando uma lacuna na capacidade do governo federal de atualmente medir e rastrear a dívida agrícola.
Preços de criptomoedas
Mais


