
Dados dos EUA superam todas as expectativas, mas dólar e títulos do Tesouro caem; forte resultado do varejo esconde preocupações com o consumo

WallStreetPT 15 de outubro—— Inflação dos EUA, dados de varejo e PPI divulgados juntos: dados de consumo parecem fortes na superfície, mas revelam fragilidade interna e inflação persistente em alta
Vários indicadores econômicos dos EUA foram divulgados em conjunto, mostrando resultados coletivamente acima do esperado. No entanto, a reação dos ativos e a lógica tradicional de “dados fortes = alta do dólar e dos rendimentos dos Treasuries” apresentaram uma divergência significativa: o índice do dólar subiu rapidamente cerca de 12 pontos, chegando a 102,23, mas recuou rapidamente em seguida; o ouro à vista recuou temporariamente US$13 de US$4150 para US$4137, antes de os compradores retomarem o fôlego; os rendimentos dos Treasuries americanos caíram em sincronia.
O mercado não interpretou simplesmente dados de varejo, PPI e CPI acima das expectativas como “economia superaquecida, Fed precisa subir juros agressivamente”, mas sim buscou sinais de recessão escondidos por trás dos números, sendo essa a característica central do movimento recente.
Vendas no varejo superam expectativas superficialmente, mas escondem preocupações
As vendas no varejo nos EUA em agosto subiram 0,8% no mês (esperado 0,3%); varejo núcleo subiu 0,9% (esperado 0,5%), com o ritmo anual mantendo 6,01%, muito acima das projeções do mercado.
No entanto, várias instituições apontam que a qualidade desses dados de varejo não é alta:
O aumento nominal do varejo é em grande parte resultado do aumento de preços e não de maior quantidade comprada, e o crescimento real do consumo (descontada a inflação) é claramente inferior ao nominal, mostrando fraqueza no poder de compra real dos consumidores;
O valor anterior foi revisado para baixo, e isso somado a salários notavelmente mais fracos, com queda de 0,5% na semana (mensal) e -0,1% no ano. A renda já virou negativa. O aumento do consumo das famílias depende do uso de poupança e aumento de endividamento, e não do crescimento da renda;
A energia e combustíveis impulsionaram a alta do varejo. Excluindo energia, a demanda por consumo discricionário permanece fraca.
Em resumo: vendas nominais impressionam, mas o consumo real é fraco, e essa resiliência não é sustentável a longo prazo. O mercado não vê uma economia forte, mas sim consumidores endividados e gastando reservas para lidar com a alta de preços, enquanto a força motriz subjacente ao consumo está diminuindo.
Os dados foram coletivamente mais fortes que o esperado, mas a resposta dos ativos e a lógica tradicional “dados fortes = dólar e yields dos Treasuries em alta” foram quebradas: o índice do dólar subiu rapidamente cerca de 12 pontos a 102,23 e logo recuou; o ouro spot caiu temporariamente US$13 de US$4150 para US$4137 antes de nova reprise dos compradores; as taxas dos Treasuries caíram em seguida.
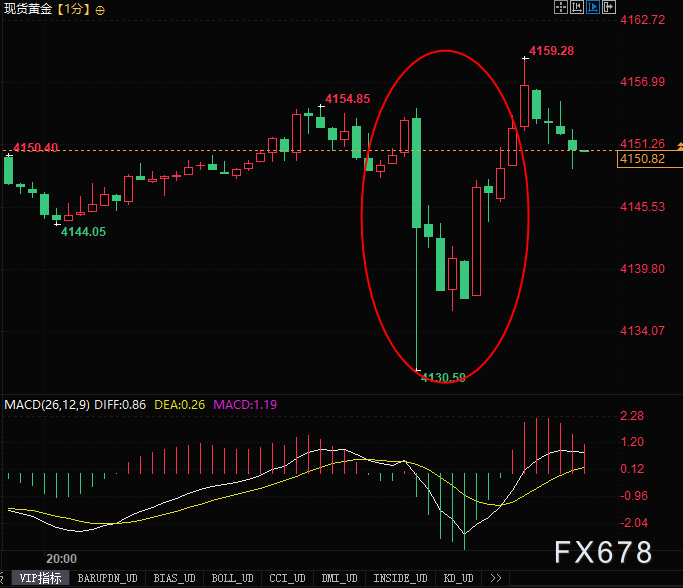
(Gráfico de 1 minuto do ouro à vista, fonte: YiHuiTong)
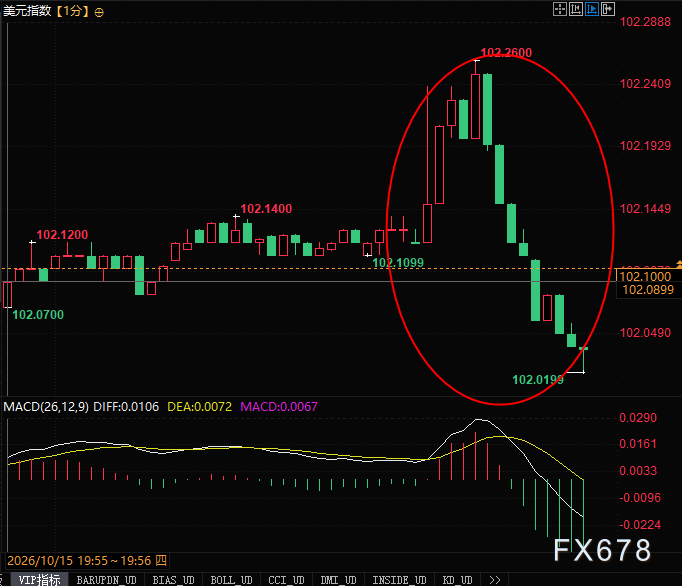
(Gráfico de 1 minuto do índice do dólar, fonte: YiHuiTong)
PPI mostra inflação sincronizada em toda a cadeia: energia como principal impulsionador e núcleo da inflação ainda rígido
A inflação dos bens industriais (altos custos na produção) voltou a subir, indicando risco de repasse da pressão de preços para os bens de consumo (consumidor final).
Ponto chave: a fonte da alta da inflação é o preço da energia (motivos externos, geopolíticos), não uma demanda interna superaquecida ou salários altos. Neste cenário, a alta de juros do Fed tem efeito limitado sobre a inflação puxada por energia.
Mercado de trabalho mostra sinal de esfriamento: preços sobem, renda nominal cai
A renda dos trabalhadores mostrou sinais claros de esfriamento: salários semanais caíram 0,5% no mês (anterior +0,2%); na base anual, caíram para -0,1% (anterior +0,3%). Ou seja, salário caiu tanto no mês quanto no ano.
Os preços sobem, mas a renda nominal dos residentes diminui, corroendo o poder de compra real. Essa é a evidência mais importante com viés dovish nestes dados.
O mercado acredita que salários em queda significam que o impulso endógeno de inflação nos serviços está perdendo força. Mesmo que o CPI suba temporariamente devido ao petróleo, o risco de uma espiral de salários e preços já caiu.
Dados moldam expectativas de política do Fed, explicando por que dólar e Treasuries não sobem
Lógica tradicional: CPI, PPI, varejo todos acima do esperado → Fed precisa continuar subindo juros de forma agressiva → dólar e yields dos Treasuries disparam
Mas a leitura de mercado deste ciclo foi diferente:
Primeiro, a inflação é puxada externamente pela energia, e não por demanda interna aquecida;
Segundo, o varejo está inflado por preços nominais, com consumo real enfraquecido;
Depois, dados de salários recuando significativamente, o risco da espiral salários-preços diminui, o que é a preocupação central do Fed;
Por fim, comentário da presidente do Fed de San Francisco, Daly: pode haver necessidade de subida de juros, mas não é preciso agir imediatamente em outubro, postura geral é cautelosa.
Na opinião dos traders: inflação puxada por energia dificilmente fará o Fed subir juros seguidamente. A demanda interna está enfraquecendo devagar, e o risco de desaceleração econômica pesa mais do que o repique da inflação de curto prazo.
Assim, após a divulgação de dados fortes, o mercado opera na expectativa de enfraquecimento econômico futuro: rendimentos dos Treasuries caem, dólar recua após alta, e ouro recupera rapidamente as perdas.
Resumo: economia em equilíbrio complexo, dados mostram “superfície forte, interior enfraquecendo”
De modo geral, a economia dos EUA hoje mostra sinais conflitantes: varejo nominal, CPI e PPI em alta, mas crescimento do consumo apoiado por alta de preços, redução de poupança e crédito, enquanto os salários caem e a força da demanda real interna é insuficiente. No curto prazo, energia impulsiona a inflação, mas a principal fonte da inflação endógena — salários — já está esfriando.
O foco da precificação dos ativos mudou de “será que a inflação vai disparar” para “quando a demanda interna será derrubada pelos juros altos e queda de renda”. O próximo destaque será: velocidade de consumo da poupança, inadimplência em cartão de crédito e se o consumo cairá claramente no quarto trimestre.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Em quatro dias de negociação, mais de US$ 10 bilhões em valor de mercado evaporam; risco de dívida da CoreWeave (CRWV.US) desencadeia venda generalizada, mas Deutsche Bank vê como uma boa oportunidade de compra
O Deutsche Bank acredita que a recente venda de CoreWeave não tem fundamentos empresariais suficientes, e que a forte correção do preço das ações criou uma oportunidade de compra para os investidores.

Mercados americanos durante a noite | Pressão inflacionária continua aumentando, três principais índices sobem, Dell (DELL.US) cai 6,8%
No fechamento, o índice Dow Jones subiu 557,51 pontos, uma alta de 1,08%, fechando em 52.178,99 pontos; o índice S&P 500 subiu 25,18 pontos, alta de 0,33%, fechando em 7.744,12 pontos; o índice composto Nasdaq subiu 20,16 pontos, aumento de 0,08%, fechando em 26.713,03 pontos.
A receita do terceiro trimestre da Interactive Brokers (IBKR.US) cresce 16% em relação ao ano anterior e anuncia aumento de mais de 70% no dividendo trimestral
Impulsionada pelo crescimento na receita líquida de juros e nas receitas de comissões, a receita líquida da Interactive Brokers no terceiro trimestre aumentou 16% em relação ao ano anterior, com o lucro por ação ajustado crescendo aproximadamente 18% ano a ano.
Probabilidade de inadimplência da CoreWeave ultrapassa 60%! Jensen Huang tranquiliza: custo de financiamento está caindo, não é necessário que a Nvidia ofereça garantia
Após o discurso de Jensen Huang, as ações da CoreWeave, que chegaram a cair 9,5% no início do pregão, passaram a ter alta. O CDS de cinco anos da empresa ultrapassou 1190 pontos-base durante o pregão desta quinta-feira, atingindo um recorde histórico no indicador de custo de proteção contra inadimplência de dívida; parte dos yields dos bonds corporativos chegou a 15%-16% ou mais. Os spreads dos CDS de cinco anos da Oracle, Amazon, Alphabet (controladora do Google) e Meta também estão em níveis historicamente altos. De acordo com analistas do Deutsche Bank, à medida que o ciclo de gastos de capital em IA é cada vez mais financiado por dívida em vez de fluxo de caixa livre, os investidores devem dar mais atenção ao sinal de preços do mercado de crédito. No geral, o custo de financiamento relacionado à IA ainda não é considerado alto, mas já há sinais preocupantes.

Preços de criptomoedas
Mais


