
Prévia do relatório financeiro do terceiro trimestre da SpaceX (SPCX): primeiro trimestre lucrativo e validação da geração independente de receita por IA
 2026/10/20 03:22
1. Resumo dos pontos de investimento
SpaceX (SPCX.US) publicará seu segundo relatório financeiro completo após IPO (resultados do Q3) em 20 de outubro de 2026, após o fechamento do mercado de ações dos EUA. A Visible Alpha prevê uma receita de US$ 12,84 bilhões (crescimento anual de mais do que o dobro), com potencial para o primeiro trimestre lucrativo e um lucro por ação (EPS) de cerca de US$ 0,16; a expectativa consensual de Wall Street é uma receita de aproximadamente US$ 12,9 bilhões e EPS de US$ 0,14. Destes, espera-se que o segmento de IA e computação contribua com US$ 6,47 bilhões e o Starlink com US$ 4,9 bilhões.
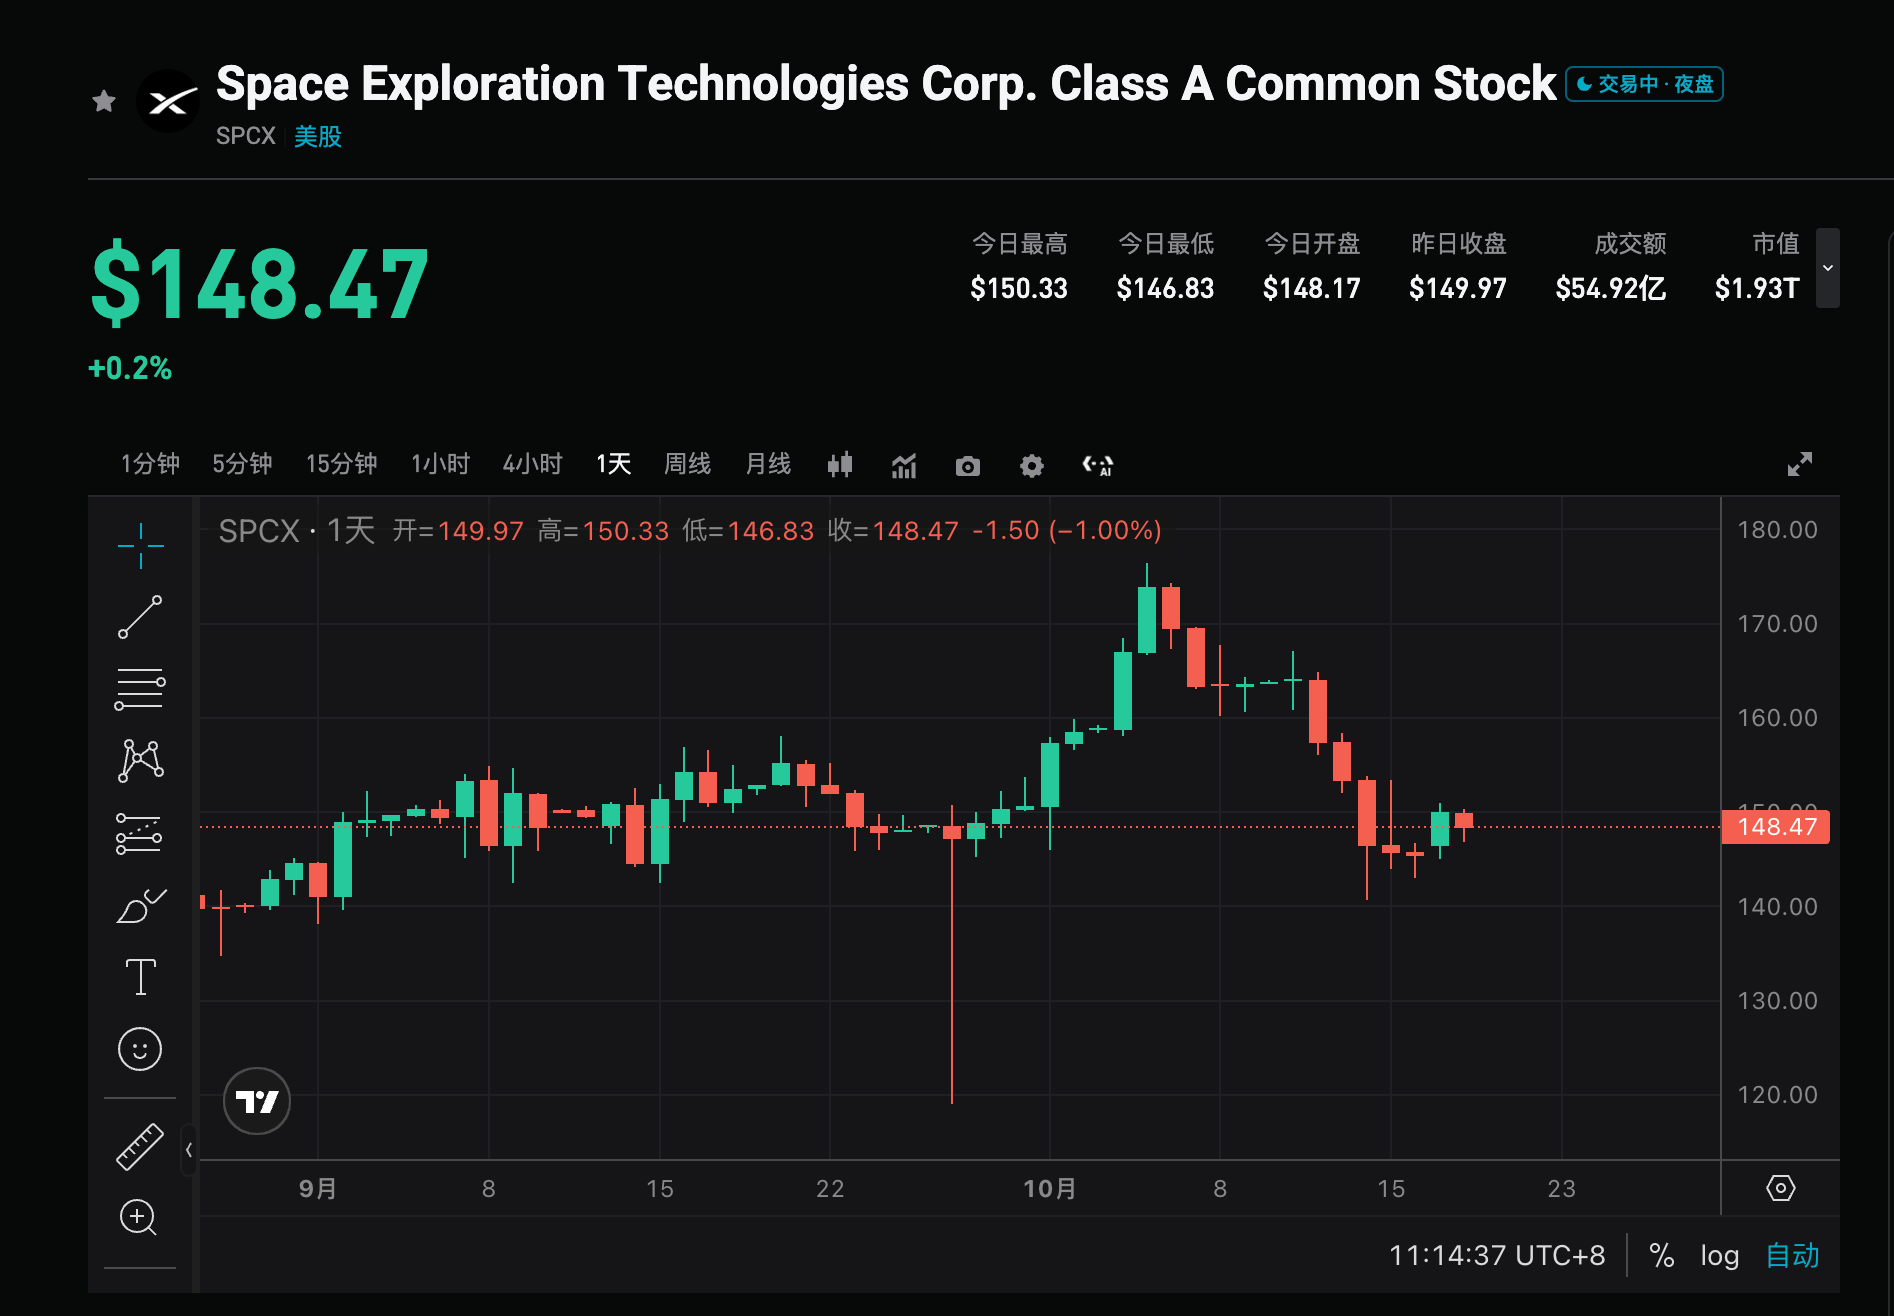
O preço das ações atualmente está em torno de US$ 147,96 (mais de 10% acima do preço do IPO, mas ainda bem abaixo do pico pós-listagem de US$ 225). A precificação de opções sugere uma volatilidade de até 7,5% após o relatório (correspondendo a um intervalo de cerca de US$ 162 a US$ 139). O foco do mercado está em saber se os contratos de IA conseguirão acelerar sua conversão em receita e alcançar autofinanciamento sustentável, em vez de continuar dependendo do fluxo de caixa do Starlink. Também é importante monitorar os fatores de financiamento e de término de lock-up por trás da emissão apressada do relatório financeiro.
2. Quatro principais pontos de atenção
Foco 1: Será possível alcançar lucro trimestral pela primeira vez?
O mercado espera que o Q3 marque o primeiro trimestre lucrativo após a listagem, um ponto-chave para validar a sustentabilidade do modelo de negócios. Tanto a Visible Alpha quanto o consenso apontam para um EPS positivo; se isso for confirmado, aumentará a confiança do mercado numa trajetória de alto crescimento. Caso seja apenas em linha com ou abaixo das expectativas mínimas, podem aumentar as dúvidas quanto à sustentabilidade do alto capex. O essencial é saber se a receita chega ou supera os US$ 12,9 bilhões e qual a melhora nas margens.
Foco 2: Velocidade de conversão de contratos de IA em receita e capacidade de autofinanciamento
O negócio de IA e computação deve contribuir com quase metade da receita (cerca de US$ 6,47 bilhões), tornando-se a maior variável. Instituições como Yorkville Ives destacam que o movimento dos preços das ações depende fortemente da rapidez com que os contratos são convertidos em receita real. Os investidores querem ver a receita de IA começando a se sustentar, reduzindo a dependência do fluxo de caixa do Starlink. No Q2, a IA já representava cerca de um terço da receita; se no Q3 se aproximar ou ultrapassar metade, isso confirmará a posição da gestão de que “a receita de IA supera os outros negócios” e sustentará a narrativa de alta valorização.
Foco 3: Estabilidade do Starlink como gerador de caixa
O Starlink espera contribuir com cerca de US$ 4,9 bilhões, sendo ainda a fonte de lucro mais estável atualmente. O mercado observará o crescimento dos usuários, mudanças em ARPU e a contribuição de clientes corporativos/governamentais para avaliar se continuará sustentando internamente o alto capex em IA. Se o crescimento do Starlink se mantiver robusto e as margens permanecerem altas, isso pode aliviar as preocupações com o consumo global de caixa; caso contrário, a dependência de financiamento se agrava.
Foco 4: Sinalização de timing de financiamento e fim de lock-up
O analista da Evercore ISI, Kutgun Maral, aponta que a divulgação apressada do relatório pode estar ligada a potenciais rodadas de financiamento ou preparação para o fim de lock-up. A empresa está buscando cerca de US$ 40 bilhões em financiamento (aproximadamente US$ 10 bilhões em empréstimos bancários + US$ 30 bilhões em dívida grau de investimento) para compra de chips de IA da Nvidia. Em 22 de outubro, será liberado o lock-up de 1,3 bilhão de ações e, em 24 de outubro, outros 329 milhões de ações. Aproximadamente 857 milhões de ações permanecerão bloqueadas por mais 180 dias. Os dados no relatório e os comentários da gestão podem influenciar o avanço do financiamento e a pressão vendedora dos acionistas.
3. Riscos e oportunidades coexistem
Catalisadores de alta:
- Receita e EPS superam claramente o consenso (próximo ou acima dos US$ 12,84 bilhões/US$ 0,16 da Visible Alpha), confirmando o primeiro trimestre lucrativo e acelerando a monetização de IA.
- A receita de IA se aproxima ou supera metade do total, com a gestão sinalizando autofinanciamento e revisões positivas das metas anuais.
- Performance estável do Starlink, somada a possíveis avanços de integração com Tesla ou aquisição de espectro, fortalecendo a narrativa de longo prazo.
Riscos de baixa:
- Apenas em linha com ou abaixo do consenso, conversão de contratos de IA aquém do esperado, permanecendo alta dependência do fluxo de caixa do Starlink.
- Capex permanece elevado, avanços de financiamento enfrentam dificuldades ou a liberação do lock-up provoca forte pressão vendedora.
- Após realização da volatilidade implícita nas opções, combinado com alta valorização e ganhos anteriores, ocorrem realizações de lucro.
4. Recomendações de estratégia de negociação
Lógica de compra: Se receita e lucro superarem claramente as expectativas, a monetização acelerada de IA e sinais de autofinanciamento podem reforçar a imagem da SpaceX como líder em IA e satélites, sustentando a valorização, especialmente digerindo boas notícias antes do fim do lock-up.
Risco para quem aposta na baixa: Se os dados forem neutros, a dependência da IA em relação ao Starlink não melhorar, ou pressão de financiamento/liberação de lock-up aparecer, poderá haver correção em ambiente volátil, sendo o intervalo de 7,5% das opções referência para movimentos de curto prazo.
Dados chave:
- Receita total e crescimento anual (consenso de cerca de US$ 12,9 bilhões)
- Se o EPS é positivo e sua magnitude
- Tamanho e participação da receita de IA e computação
- Receita do Starlink e indicadores relacionados aos usuários
- Capex, fluxo de caixa livre e comentários sobre financiamento
Recomendações operacionais: Caso os resultados sejam acima do esperado e a perspectiva para IA seja positiva, vale acompanhar oportunidades de posicionamento após eventuais recuos. Se os dados apenas cumprirem ou a orientação for cautelosa, atenção à volatilidade no curto prazo e pressão de lock-up, evitando compras em patamar elevado. Ajuste de posição e stop devem ser definidos de acordo com a tolerância individual ao risco.
Aviso legal: O conteúdo acima é apenas para referência e não constitui recomendação de investimento.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Nvidia faz investimento de bilhões de dólares na Alemanha; Jensen Huang: Antiga potência tecnológica ficou para trás, o que me deixa muito triste
A Nvidia assinou uma carta de intenção de cooperação com o governo alemão durante a cúpula “Investir na Alemanha” em Berlim, investindo em quatro startups alemãs que atuam nos setores de robótica, saúde, IA generativa e satélites. Além disso, fez parceria com a Siemens para desenvolver soluções de fábricas com IA, podendo reduzir custos em até 20%. Jensen Huang também lamentou o fato de a Alemanha estar ficando para trás na competição tecnológica, afirmando que os europeus podem ser excessivamente cautelosos e considerar muitas questões ao agir.

O sinal mais direto do topo das ações dos EUA: exportação de chips da Coreia do Sul?
Atualmente, o mercado de ações dos EUA é sustentado apenas pela expectativa de lucros excepcionalmente fortes. Se as exportações de semicondutores da Coreia do Sul e de Taiwan diminuírem, isso pode servir como um alerta antecipado de 3 a 6 meses de que o investimento de capital atingiu seu pico. Caso as expectativas mudem, os altos rendimentos poderão imediatamente pressionar e diminuir as avaliações.

A crise de crédito da CoreWeave se assemelha mais ao pânico do SVB em 2023 do que à crise das hipotecas subprime de 2008?
O ponto chave atualmente não é se a CoreWeave vai falir, mas sim se a precificação da potência de computação consegue sustentar a lógica de financiamento deste ciclo. A resposta para essa questão determinará o destino final deste pânico.

Preços de criptomoedas
Mais


