
DoorDash (NASDAQ:DASH) не оправдал ожиданий по выручке за 4-й квартал 2025 года

Сервис доставки еды по требованию DoorDash (NYSE:DASH)
Стоит ли сейчас покупать акции DoorDash?
Основные моменты DoorDash (DASH) за 4 квартал 2025 года:
- Выручка: 3,96 млрд долларов против ожидаемых аналитиками 4,00 млрд долларов (рост на 37,7% в годовом выражении, промах на 1,1%)
- EPS (GAAP): 0,48 доллара против ожидаемых 0,58 доллара (промах на 17,7%)
- Скорректированный EBITDA: 780 млн долларов против ожидаемых 773,6 млн долларов (маржа 19,7%, превышение на 0,8%)
- Прогноз по EBITDA на 1 квартал 2026 года составляет 725 млн долларов (среднее значение), что ниже ожидаемых аналитиками 800,3 млн долларов
- Операционная маржа: 3,7%, на уровне того же квартала прошлого года
- Маржа свободного денежного потока: 6,4%, снижена с 21% в предыдущем квартале
- Заказы: 903 млн, на 218 млн больше, чем годом ранее
- Рыночная капитализация: 69,97 млрд долларов
САН-ФРАНЦИСКО--(BUSINESS WIRE)--DoorDash, Inc. (NASDAQ: DASH) сегодня объявила о назначении Милана Коваца, бывшего вице-президента Optimus Robotics и Autopilot в Tesla, членом Совета директоров компании с 16 января 2026 года. Соучредитель и генеральный директор DoorDash, Inc. Тони Сюй отметил: «Милан посвятил свою карьеру созданию и масштабированию амбициозных инженерных программ на стыке искусственного интеллекта, автономии и робототехники. Он обладает уникальным сочетанием технической глубины и ...
Обзор компании
Основанная студентами Стэнфорда с целью создать «местный, по требованию FedEx», компания DoorDash (NYSE:DASH) управляет платформой доставки еды по требованию.
Рост выручки
Анализ долгосрочных показателей компании может дать представление о её качестве. Даже слабый бизнес может показать хорошие результаты один-два квартала, но лучшие компании растут годами. За последние три года DoorDash увеличила продажи на исключительные 27,7% в годовом сложном выражении. Такой рост превосходит средний показатель среди компаний потребительского интернета и говорит о востребованности предложений DoorDash у клиентов, что является отличной отправной точкой для анализа.
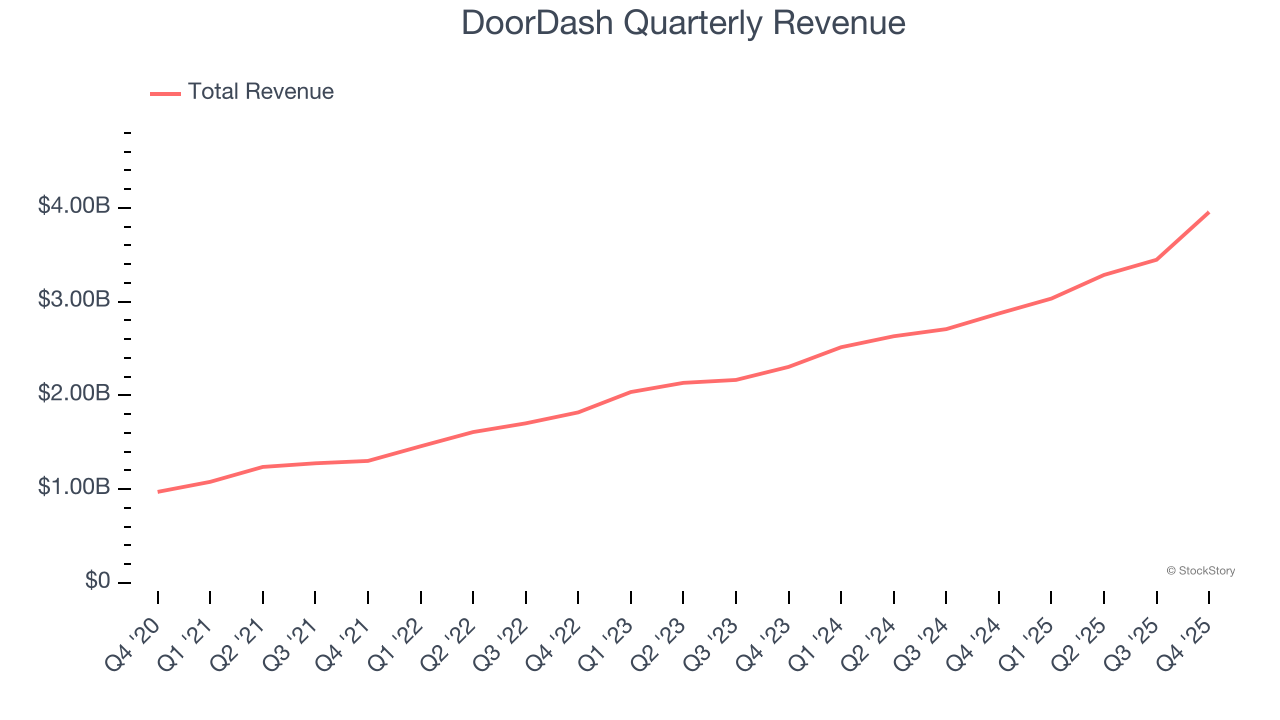
В этом квартале DoorDash показал впечатляющий рост выручки на 37,7% в годовом выражении, однако доход в 3,96 млрд долларов оказался ниже оптимистичных прогнозов Уолл-стрит.
Далее аналитики с sell-side ожидают роста выручки на 31,2% в течение следующих 12 месяцев, что является ускорением по сравнению с предыдущими тремя годами. Такой прогноз впечатляет для компании такого масштаба и указывает на то, что новые продукты и сервисы обеспечат дальнейший рост выручки.
Программное обеспечение захватывает весь мир, практически не осталось отраслей, которых оно не коснулось. Это стимулирует спрос на инструменты, помогающие разработчикам ПО в их работе — от мониторинга облачной инфраструктуры до интеграции аудио- и видеофункций и обеспечения плавной потоковой передачи контента.
Заказы
Рост количества заказов
Как маркетплейс экономики фриланса, DoorDash увеличивает выручку за счет расширения числа сервисов на своей платформе (например, поездки, доставки, фриланс-задания) и повышения комиссии с каждого предоставленного сервиса.
За последние два года количество заказов DoorDash, ключевой показатель эффективности компании, выросло на 22% в годовом выражении и достигло 903 млн в последнем квартале. Этот темп роста — один из самых высоких среди компаний потребительского интернета и говорит о значительном интересе к услугам DoorDash.
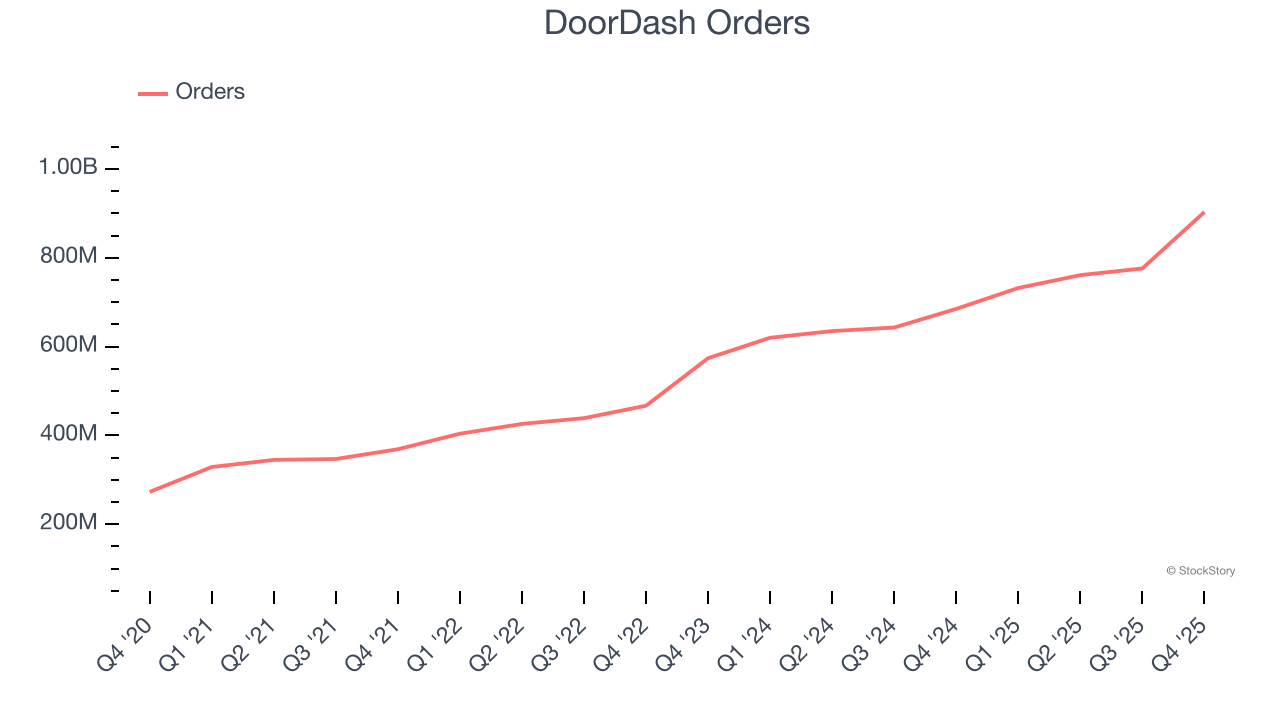
В четвертом квартале DoorDash добавил 218 млн заказов, что привело к росту на 31,8% в годовом выражении. Этот квартальный результат превысил показатели за два года, что говорит о том, что новые инициативы компании ускоряют рост количества заказов.
Выручка на один заказ
Средняя выручка на один заказ (ARPR) — важный показатель, поскольку он отражает, сколько компания зарабатывает на комиссиях с каждой транзакции. Этот показатель также указывает на долю DoorDash в экосистеме, то есть её «комиссию» с каждой операции.
Рост ARPR у DoorDash за последние два года был умеренным и в среднем составил 4,2%. Это не выдающийся результат, однако увеличение количества заказов важнее для оценки долгосрочного потенциала бизнеса. Мы будем внимательно следить за ситуацией: если DoorDash попытается повысить ARPR за счет более агрессивной монетизации, неясно, сможет ли количество заказов продолжить расти прежними темпами.
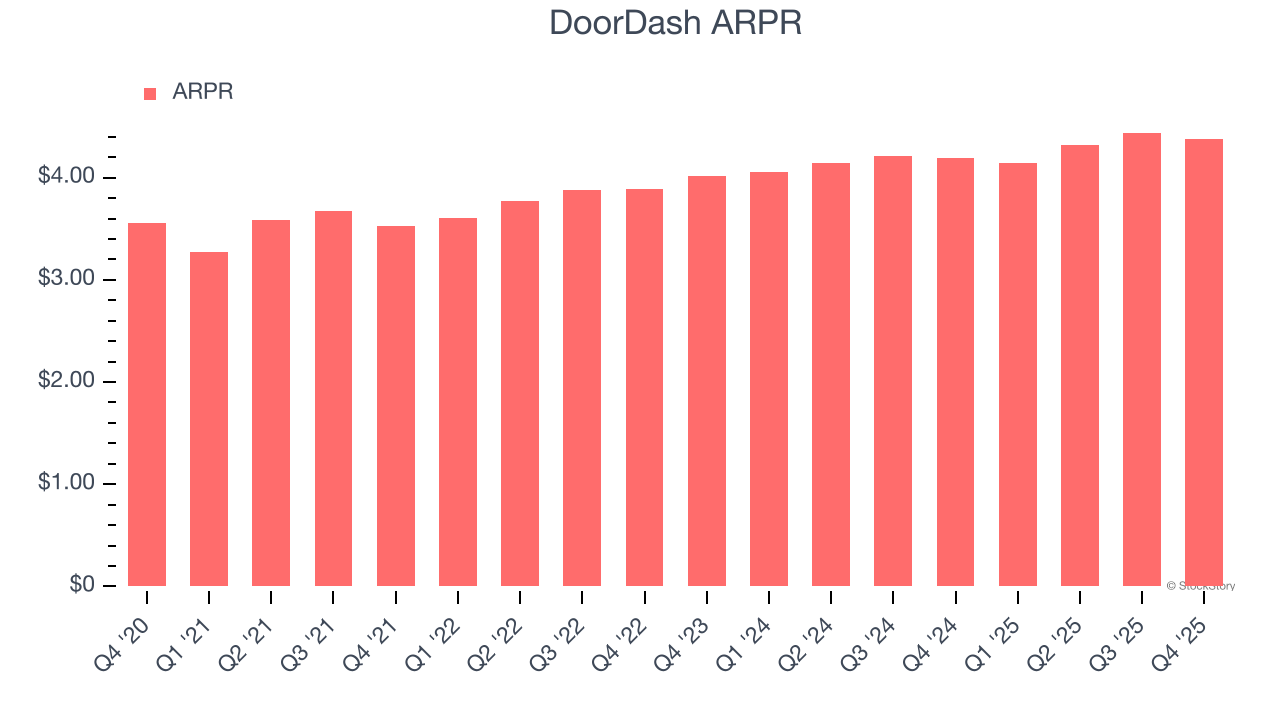
В этом квартале ARPR DoorDash составил 4,38 доллара. Рост по сравнению с прошлым годом составил 4,4%, что медленнее, чем рост количества заказов.
Ключевые выводы из результатов DoorDash за 4 квартал
Мы были очень впечатлены количеством заказов DoorDash в этом квартале. Кроме того, EBITDA компании немного превысила прогнозы Уолл-стрит. С другой стороны, выручка оказалась немного ниже ожиданий, а прогноз по EBITDA на следующий квартал — ниже ожиданий аналитиков. В целом, это был более слабый квартал. Сразу после публикации результатов акции упали на 2,1% до 170,26 доллара.
DoorDash показала худшие результаты в этом квартале, однако создает ли это возможность для инвестиций сейчас? Важно учитывать не только результаты последнего квартала, но и долгосрочное качество бизнеса и оценку при принятии решения о вложении в эту акцию.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Goldman Sachs: продолжает уверенно смотреть на перспективы нефтеперерабатывающей отрасли, Valero Energy (VLO.US), Marathon Petroleum (MPC.US), HF Sinclair (DINO.US) — приоритетные компании
Goldman Sachs по-прежнему позитивно оценивает общую ситуацию в нефтеперерабатывающем секторе и подчеркивает, что предпочитает акции с рейтингом "покупать", включая Valero Energy, Marathon Petroleum (MPC.US) и HF Sinclair (DINO.US).
Обновление рекордов по займам, рост банкротств: недооцениваются ли долговые риски американских ферм?
Объем заемных средств, которые американские фермеры привлекают для поддержания своей деятельности, достиг рекордно высокого уровня, однако рост нетрадиционного кредитования и кредитов от поставщиков приводит к тому, что у федерального правительства возникают пробелы в текущих способах оценки и отслеживания долгов фермерских хозяйств.
Starbucks (SBUX.US) отказалась комментировать слухи о покупке Chipotle (CMG.US): компания полностью сосредоточена на трансформации, потенциальное приобретение может обойтись слишком дорого
Starbucks (SBUX.US) в четверг отказалась комментировать сообщение, в котором говорится, что компания пыталась приобрести Chipotle Mexican Grill (CMG.US).
【Срочно】OpenAI обрушил все AI-акции, что же произошло?
Цены на крипто
Далее


