
Рекомендация аналитиков: HALO торгуется менее месяца, Goldman Sachs рекомендует шортить некоторые сильно выросшие акции, связанные с концепцией "HALO"

Goldman Sachs завершил редкую стратегическую перестройку менее чем за месяц — от активного продвижения концепции HALO среди инвесторов к сознательному шорту "перекупленных" компонентов этого портфеля, что отражает обеспокоенность относительно перегрева сделок с активами высокой плотности капитала.
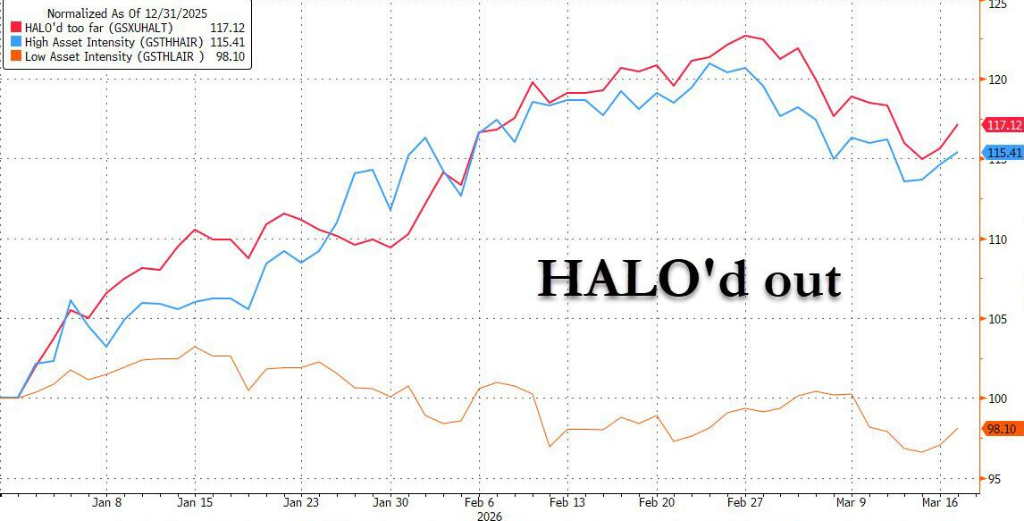
Во вторник руководитель тематической торговой команды Goldman Sachs Фарис Мурад в последнем отчёте представил шортовый портфель GSXUHALT, специально нацеленный на те американские компании, которые имеют высокую капиталоёмкость, но при этом не ожидают никакого или даже отрицательного роста прибыли, а их акции резко выросли вслед за движением HALO. Goldman Sachs считает, что ажиотаж вокруг акций компаний с большой плотностью капитала приобрёл характер безразличия к качеству, а рост некоторых бумаг серьёзно оторвался от фундаментальных показателей.
Прямое значение этого разворота для рынка: медовый месяц сделок HALO, возможно, уже завершился. По данным Goldman Sachs, корзина GSXUHALT достигла пика в конце февраля и с тех пор корректируется, а банк советует инвесторам использовать эти шортовые позиции в сочетании с тематическими долгами, которые считаются перспективными.
Месяц назад: Goldman Sachs активно рекламировал HALO, нарратив о капиталоёмких активах охватил Уолл-стрит
24 февраля отдел глобальных инвестиций Goldman Sachs опубликовал отчёт «Эффект HALO: капиталоёмкость и низкая устареваeмость в эпоху ИИ» и вместе с такими банками, как JPMorgan, активно рекомендовал инвесторам концепцию HALO — сочетание Heavy Assets (капиталоёмкость) и Low Obsolescence (низкая устареваeмость).
Тогда логика была ясна и убедительна: стремительный рост AI наносит двойной удар по индустриям с низкой плотностью активов. С одной стороны, AI подрывает прогнозы по маржинальности в таких отраслях, как софт и IT-сервисы, и рынок начинает переоценивать конечную стоимость этих бизнесов; с другой — технологические гиганты, чтобы сохранить конкурентоспособность в вычислительных мощностях, запускают беспрецедентный цикл капитальных расходов: по прогнозу Goldman Sachs, только пятёрка крупнейших технологических компаний США в период с 2023 по 2026 год потратит около 1,5 трлн долларов, и только в 2026 году капитальные затраты могут превысить 650 млрд долларов — больше, чем за всю предыдущую "доискусственный интеллект" эрy.
Тогдашние данные Goldman Sachs также впечатляли: с 2025 года его портфель капиталоёмких активов (GSSTCAPI) обогнал портфель малокапитальных (GSSTCAPL) уже на 35%. На макроуровне структурный попутный ветер для капиталоёмких акций, как считалось, создавался более высокими реальными ставками, фрагментацией мировой политики и перестройкой цепочек поставок.
Резкий разворот: на рынке нет различия, часть капиталоёмких акций растут без фундаментальной поддержки
Однако всего через месяц позиция Goldman Sachs резко изменилась.
В последнем отчёте Мурад отметил, что компании из портфеля GSXUHALT относятся к числу тех, кто вырос в цене вместе с общим трендом на капиталоёмкость, но не имеет ни перспектив роста прибылей, ни эффективности, сравнимой с качественными целями HALO. Другими словами, в погоне за "иммунитетом" к AI рынок стал без разбора инвестировать средства во все капиталоёмкие акции, игнорируя фактор качества.
Это подтверждается данными: рост GSXUHALT на самом деле опередил даже корзину высококачественных компаний с высокой плотностью активов (GSTHHAIR), то есть низкодоходные и нерастущие капиталоёмкие компании обогнали по доходности своих действительно защищённых конкурентов. Причём до конца прошлого года динамика стоимости акций этой корзины ещё совпадала с ожиданиями по прибылям, но затем началось явное расхождение.
При отборе бумаг для GSXUHALT Goldman Sachs выбрал предприятия с самой высокой плотностью активов из индекса Russell 1000, одновременно исключив все компании, связанные с долгосрочными трендами вроде спутников, робототехники, квантовых вычислений и AI, оставив только те бумаги, которые с начала года показали значительный рост, при этом прогноз прибылей не изменился или был снижен. Средний коэффициент плотности активов в данном портфеле составляет примерно 1,4.
Сигналы переоценки: премия на капиталоёмкие активы на уровне выше среднего
В исследовании прошлого месяца Goldman Sachs уже отмечал, что на данный момент капиталоёмкие акции торгуются с премией относительно малокапитальных. По состоянию на прошлый месяц, P/E-премия составляла около 3%, что соответствует 62 процентилю за последние десятилетия — ниже исторических пиков 2004, 2012 и 2022 годов, но это уже не дешёвый сегмент.
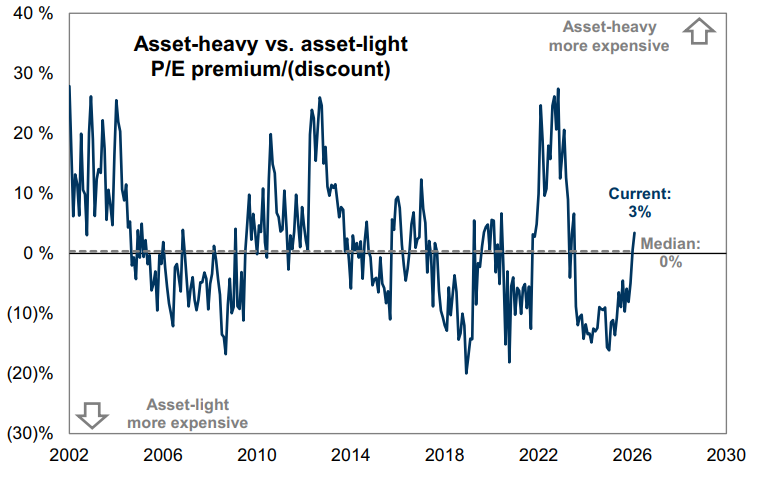
С ноября прошлого года секторно-нейтральный портфель капиталоёмких активов Goldman Sachs (GSTHHAIR) обогнал корзину малокапитальных (GSTHLAIR) примерно на 20%. По мнению Goldman Sachs, нынешнее доминирование капиталоёмких бумаг обусловлено острой потребностью инвесторов искать "иммунитет к AI" — то есть компании с реальными активами, отстающие годами и труднее всего поддающиеся разрушению искусственным интеллектом.
Goldman Sachs рекомендует использовать шорт по GSXUHALT в паре с теми тематическими лонгами, которые банк считает перспективными. В отчёте отмечается, что недавняя корректировка создала на мировом фондовом рынке наибольшую со времени "дня освобождения" возможность для "покупки на снижении", поэтому инвесторы могут брать шорт без фундаментальной поддержки по капиталоёмким бумагам и одновременно увеличивать длинные позиции в секторах с долгосрочными трендами.
За этой сменой стратегии стоит чёткое понимание внутренней диверсификации HALO-торговли: не все капиталоёмкие компании стоит держать в портфеле, и настало время разделять настоящих "чемпионов" с конкурентными преимуществами и растущей прибылью от тех, кто лишь пользуется популярностью благодаря ярлыку "капиталоёмкость".
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Отчёт: TSMC с января следующего года повысит цены на производство полупроводниковых пластин на 3–6%, видимость заказов продлена до 2030 года
Согласно сообщениям СМИ, TSMC значительно повысила цены на передовые технологии производства чипов с использованием 2-нм и 3-нм техпроцессов, в то время как для зрелых и специализированных процессов тарифы устанавливаются индивидуально, в зависимости от продукта, загрузки производственных мощностей и положения клиента. В настоящее время загрузка мощностей 8-дюймовых фабрик TSMC превышает 100%, а линии с технологиями ниже 45 нм работают на полную загрузку. Строительство AI-центров обработки данных стимулирует спрос не только на GPU и HBM, но также приводит к увеличению заказов на зрелые техпроцессы, включая PMIC, MCU и аналоговые ИС.
Министерство финансов США планирует выкупить до 6 миллиардов долларов долгосрочных облигаций, доходность 30-летних облигаций достигла максимума с 2007 года
Это вторая волна увеличения обратного выкупа долгосрочных облигаций Министерством финансов, на этот раз планируется выкупать казначейские облигации со сроком от 20 до 30 лет. После объявления максимального объёма планируемых операций доходность 30-летних облигаций США продолжила расти и на какое-то время превысила 5,4%. Максимальный лимит выкупа в первой волне две недели назад также составлял 6 миллиардов долларов, что оказалось ниже ожиданий части рынка. Фактически тогда были выкуплены облигации на сумму 5,2 миллиарда долларов; Министерство финансов объяснило это недостаточностью конкурентных предложений.
Множественные факторы давят на рынок, распродажа американских облигаций усиливается! Доходность 5-летних облигаций превысила 5% впервые с 2007 года, доходность 10-летних достигла 5.1%
Сильнее ожидаемого индекс PMI США за сентябрь, возвращение цен на международную нефть выше 100 долларов и сигналы повышения ставки от членов ФРС нанесли удар по рынку облигаций. Провал аукциона 5-летних гособлигаций усугубил ситуацию на рынке. Психологический порог в 5% для доходности 10-летних казначейских облигаций США теряет своё значение как «потолок», и рынок начал обсуждать уровень 6%. Помимо сделок на повышение ставки, фискальное давление и рост предложения также способствуют увеличению доходности длинных облигаций.
СМИ сообщают, что администрация Трампа рассматривала 90-дневный запрет на экспорт дизельного топлива, позже это было опровергнуто, министр энергетики США публично выступил против
В среду, согласно сообщению Politico, администрация Трампа готовит 90-дневный запрет на экспорт дизельного топлива. Впоследствии Reuters сообщило, что США не готовятся вводить этот запрет. В тот же день министр энергетики США заявил, что запрет на экспорт дизеля «определенно не сработает», поскольку этот шаг заставит нефтеперерабатывающие заводы сократить мощности, что приведет к росту цен на бензин и авиатопливо. После публикации Politico фьючерсы на дизельное топливо в США падали более чем на 7%, затем частично восстановились, однако потери не были полностью отыграны.
Цены на крипто
Далее


