
Повышение процентных ставок ожидается, доходность долгосрочных облигаций остается в затруднительном положении.

Morning FX
В сочетании инфляции, дефицита и политики ставок доходность долгосрочных облигаций в мире достигла аномально высоких уровней.Доходность 10-летних гособлигаций США приблизилась к 4,8% — это максимум за два года, аналогичные показатели японских облигаций (3%) и австралийских облигаций (5,2%) обновили исторические рекорды. Инвесторы требуют всё большую компенсацию за длинные облигации.
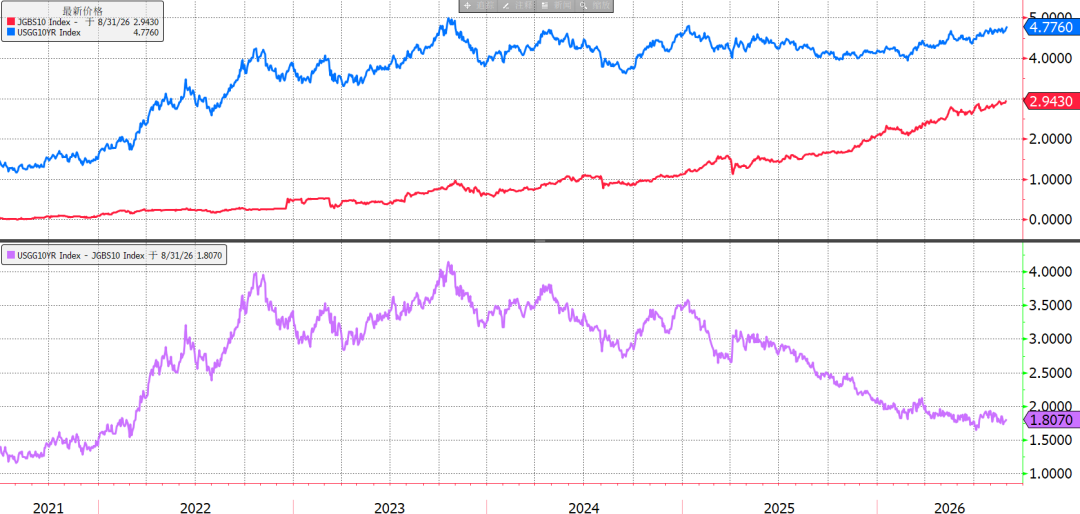
Рисунок: Рост доходности облигаций США и Японии
Этот цикл совпал с ужесточением монетарной политики, последовавшей за неожиданно «ястребиной» позицией Уоша.В сентябре почти наверняка Европейский центробанк и Банк Японии поднимут ставки, вероятность ещё двух повышений до конца года высока, а Федеральная резервная система США, Резервный банк Австралии и Банк Англии повысят ставки как минимум один раз в этом году.
1. Краткосрочные ставки вновь влияют на длинные
На заседании FOMC в июле неопределённые заявления Уоша временно снизили ожидания повышения ставок по краткому концу. Однако из-за опасений рынка относительно излишне медленной корректировки монетарной политики и риска выхода инфляции из-под контроля доходность длинных облигаций не снизилась, а, напротив, выросла. Кривая ставок стала более крутой, спред 10 лет/2 года расширился более чем до 50 базисных пунктов.
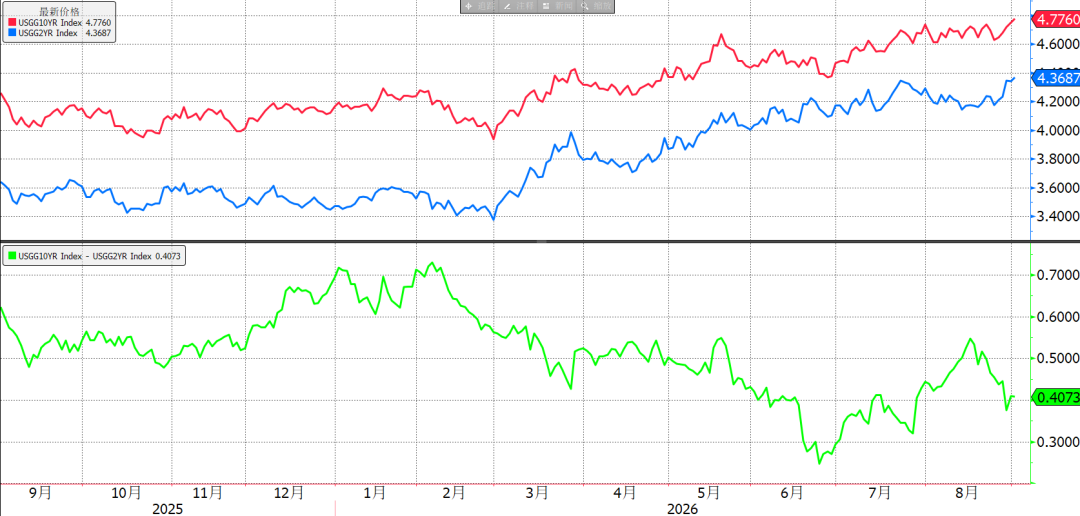
Рисунок: Сначала расширение, затем выравнивание кривой доходности
На этот раз краткосрочный конец вновь стал драйвером для длинного конца. 1Y SOFR swap rate вырос с минимума более чем на 25 базисных пунктов, что эквивалентно дополнительному заложенному повышению ключевой ставки, кривая ставок поднялась вверх по всей длине. По мере того как повышение ставок становится всё более вероятным, растут ожидания их «дольше и выше», а неясность относительно коррекции высоких цен на нефть, обусловленных факторами предложения, приводит к масштабным распродажам по всей кривой доходности облигаций.
2. Фундаментальная причина — в бюджетной политике
В настоящее время общий объём государственного долга США превышает 40 триллионов долларов. По подсчётам Бюджетного управления Конгресса (CBO), кроме того, ожидается, что объём долга, находящегося в руках общественности, за следующие 10 лет увеличится ещё на 25 триллионов долларов, а его отношение кВВП составит175%.
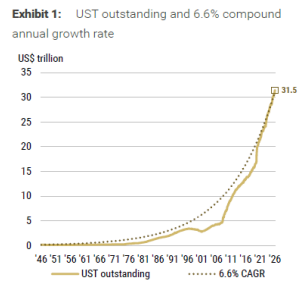
Рисунок: Объём американского долга, находящегося в собственности населения
Хотя темпы роста за последние десять лет (6,6%) сопоставимы с более ранними периодами, из-за значительно большей базы и аномально высоких ставок по новым размещениям долговая нагрузка существенно превышает показатели периода количественного смягчения.
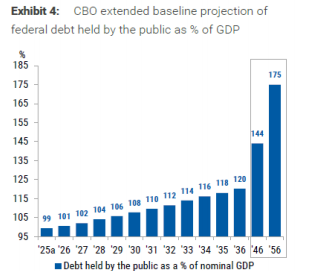
Рисунок: Доля американского долга к ВВП
В доковидную эпоху во всём мире господствовали низкие процентные ставки с целью стимулировать экономику, государственный долг замещал рыночный спрос, проценты были минимальны. Однако после выхода из пандемии модель финансирования должна была быть ужесточена, но по политическим причинам долг лишь увеличивался. За четыре года долг США вырос на 9 триллионов долларов, а расходы на обслуживание долга к ВВП в ближайшие двадцать лет повысятся с 3,3% до 6,9%. Колоссальная задолженность стала долговой ловушкой для бюджета, и единственная реакция рынка — это требование ещё большей премии в виде более высоких ставок.
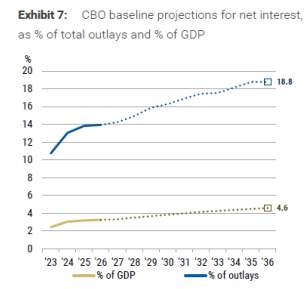
Рисунок: Доля расходов на обслуживание долга в ВВП и в совокупных расходах
3. Краткие итоги
(1) Доходность длинных облигаций снова резко растёт — на этот раз рост вызван ожиданиями повышения краткосрочных ставок и изменением монетарной политики, которая вскоре может войти в фазу быстрой трансформации.
(2) Корень долговых проблем — неконтролируемый дефицит. Монетарная политика и инфляция здесь вторичны, изменить тренд способна только реформа бюджетной политики на политическом уровне.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Спрос на центры обработки данных с искусственным интеллектом резко вырос: заказы на оптические компоненты Lumentum (LITE.US) расписаны до 2029 года
Из-за того, что технологические компании стремительно строят высокоскоростные AI-центры обработки данных, оптические компоненты Lumentum (LITE.US) практически «распроданы», а заказы расписаны до начала 2029 года.

После Amazon и OpenAI, Synopsys (SNPS.US) также "смотрит на восток": планирует исследовать сотрудничество с китайскими AI лабораториями в области технологий проектирования чипов.
Мировой лидер в разработке программного обеспечения для проектирования чипов, Synopsys (SNPS.US), планирует сотрудничество с китайскими лабораториями искусственного интеллекта для улучшения процессов проектирования чипов.
Morningstar ожидает, что к концу этого десятилетия рост доходов Woodside будет опережать мировых конкурентов.
9 октября – Morningstar прогнозирует, что доходы австралийского производителя нефти и газа Woodside Energy (WDS.AX) к 2030 году вырастут более чем на 30%, что превышает темпы роста любого международного конкурента. Акции Woodside Energy упали на 0,6% и составили 32,12 австралийских долларов, после роста на 2,6% за предыдущий торговый день. Ожидается, что акции компании завершат трехнедельную серию падений; напряжённая ситуация на Ближнем Востоке способствует росту цен на нефть, и на этой неделе прогнозируется увеличение стоимости акций на 2,8%. Morningstar ожидает, что выручка Woodside значительно возрастет благодаря запуску новых крупных проектов; свободный денежный поток после 2030 года превысит 7 billions долларов, увеличившись на 300% по сравнению с 2025 годом. В отчете также говорится, что рыночные настроения по акции остаются негативными, и текущая цена ниже справедливой стоимости, оценённой в 44,00 австралийских долларов. С начала этого года акции Woodside выросли на 36,2%, а акции Santos — на 41,3%.
Ведущий аналитик Айвс: целевая цена Apple (AAPL.US) — $400, AI-стратегия может увеличить оценку на $75 за акцию.
Айвс дал акции Apple рейтинг «опережающих рынок», целевая цена — 400 долларов.
Цены на крипто
Далее


