
Morgan Stanley випустив важливий аналітичний звіт: Зліт AI-агентів: глобальний вплив, чому вузьким місцем стали CPU замість GPU?

Сьогодні ми розбираємо вагомий звіт Morgan Stanley, опублікований 19 квітня — «Rise of the AI Agent – Global Implications», оригінал має 73 сторінки.
Основний висновок цього аналітичного звіту можна сформулювати однією фразою:Наступним етапом розвитку AI-інфраструктури вузьким місцем вже не буде GPU, а стане CPU, пам'ять, базова плата та пристрої.
Якщо ця теза здається вам нелогічною — це нормально. Останні два роки вся ринкова розповідь звучала як «Nvidia, HBM, TSMC», і GPU виступали абсолютним головним героєм. Але Morgan Stanley пропонує іншу перспективу — коли AI переходить від «генерації» до «самостійних дій» (тобто Agentic AI, агентний AI), реальне вузьке місце систем починає зміщуватися від потужності обчислення до «координації потужностей».
А «координація» — це вже зона відповідальності CPU, а не GPU.
1. Від «генерації» до «дії»: розподіл робочого навантаження
Morgan Stanley розкладав агентний AI на три основні стовпи: мозок (LLM, працює на GPU), оркестрація (Orchestration, працює на CPU), знання (Memory, працює на пам'яті й сховищі).
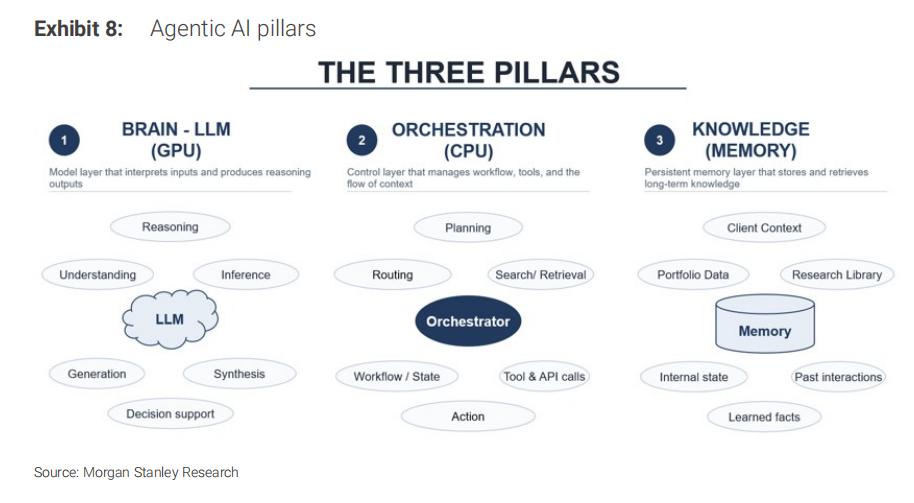
В епоху генеративного AI користувач задає питання, а GPU видає відповідь — простий процес, де CPU лише «допоміжний» персонаж. Агентний AI зовсім інший — він планує задачі, викликає зовнішні API, шукає дані, виконує код, перевіряє результат і, якщо потрібно, повторює цикл. Генеральний директор Nvidia Huang Jen-Hsun на GTC 2026 у березні цього року сказав дуже влучну фразу:CPU більше не просто підтримує модель, а керує нею.
Morgan Stanley цитує спільне дослідження Georgia Tech та Intel: в агентних AI-робочих навантаженнях обробка на CPU може складати від 50% до 90% затримки по всьому процесу. Тобто GPU часто «даремно чекає, поки CPU зробить свою роботу». Якщо ці цифри підтвердяться, всі припущення щодо ефективності використання GPU за останні роки потребують перегляду.
2. Яким буде додатковий ринок для CPU
Morgan Stanley запропонував нову методологію розрахунків, розділивши CPU в дата-центрах на три типи:
Перший тип — це Head Node CPU, ті, що напряму підключені до GPU, такі як Nvidia Grace, Vera. Припускаючи розгортання 5 мільйонів AI-акселераторів по світу до 2030 року, з двома топовими CPU на кожній GPU-платі, середня ціна одного CPU — $5000, отримуємо TAM близько $50 млрд.
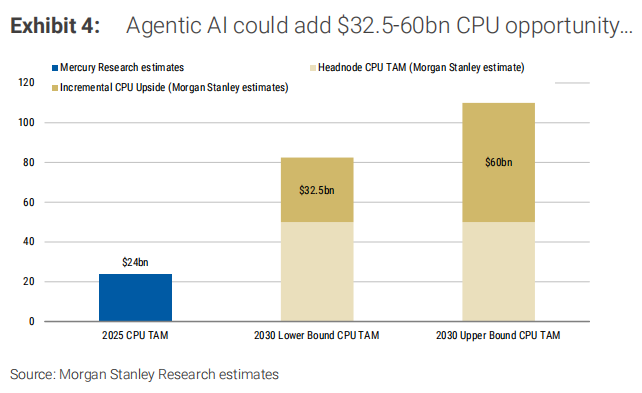
Другий тип — Orchestration CPU: абсолютно нова потреба для агентного AI. Morgan Stanley припускає, що кожен GPU потребуватиме 2–3 додаткові вузли з потужними CPU, кількість ядер зросте з поточних 136 (Arm AGI CPU) до 200–300 у 2030 році, середня ціна одного CPU — $3000. Тут TAM становить $30–45 млрд.
Третій тип — CPU на сховищах і мережевих вузлах, де TAM — $2,5–15 млрд.
У сумі, до 2030 року загальний об’єм ринку CPU в дата-центрах досягне$82,5–110 млрд, причому внесок агентного AI напряму становить$32,5–60 млрд.
Якщо застосувати більш радикальний підхід Huang Jen-Hsun до прогнозів щодо «інвестицій в AI-інфраструктуру у 2030 році — $3–5 трлн», TAM CPU може вирости до $200–450 млрд.
3. Переоцінка пам’яті: DRAM переходить із пасивного сховища в активний компонент
Це частина аналітичного звіту, яка мене зацікавила найбільше.
Sam Altman якось сказав: «Справжній прорив у AI — це не покращення логіки, а стійка пам’ять». Morgan Stanley транслює це у виробничу площину — конкурентоспроможність агентного AI зміщується з «продуктивності моделі» до «здатності зберігати контекстуальну пам’ять».
Агентний AI має працювати безперервно, зберігати стан між сесіями, спільно використовувати пам’ять між декількома agent, навчатися з минулих взаємодій. Це означає, що пам’ять вже не просто кеш біля GPU, а стає самостійною, постійно активною системною ланкою.
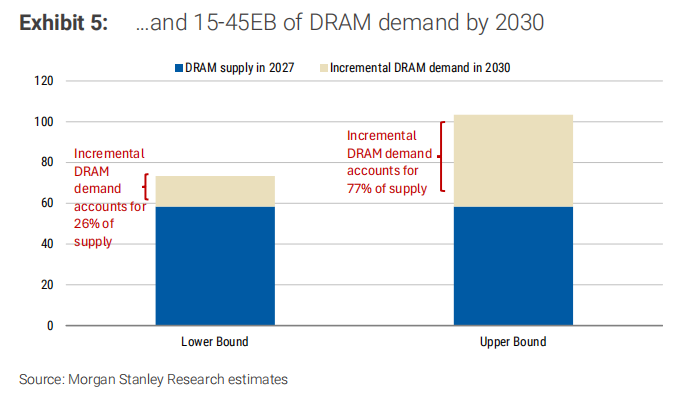
Morgan Stanley оцінює, що до 2030 року агентний AI забезпечить15–45 EB (екзібайтів) додаткового попиту на DRAM, що еквівалентно 26–77% поставок DRAM у 2027 році. Зверніть увагу: мова про попит на DRAM на CPU, без урахування HBM.
Конкретно: CPU Nvidia Vera підтримує до 1,5 TB LPDDR5X пам'яті на кристалі, шафа — до 400 TB; AMD EPYC 9005 — до 6 TB DDR5 плюс CXL-розширення — до 8 TB. Morgan Stanley припускає, що у 2030 році кожен orchestration CPU матиме в середньому 1,5 TB (базовий сценарій) — 3 TB (оптимістичний) DRAM, помножити на 10–15 млн нових CPU — ось такий рівень попиту.
4. ABF-субстрати: недооцінений структурний цикл
ABF-субстрати колись були циклічною галуззю, орієнтованою на PC — у 2015 році на PC припадало 70% попиту на ABF. Але Morgan Stanley прогнозує: до 2030 року серверні CPU, GPU, ASIC, мережеві чіпи разом забезпечатьпонад 75% кінцевого попиту на ABF.
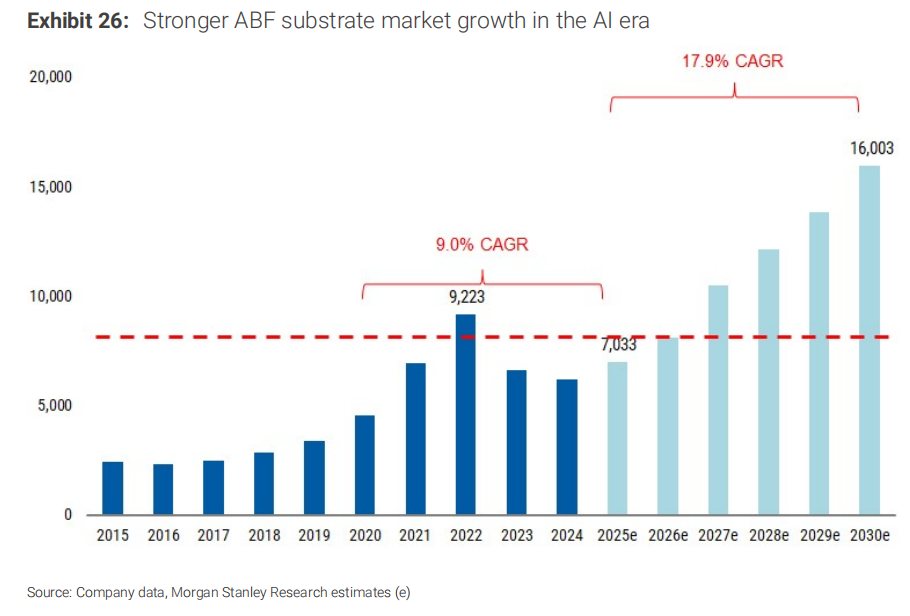
Ще більш важливий показник — темп росту. Morgan Stanley збільшила річний складний темп росту ринку ABF-субстратів у 2025–2030 роках з попередніх 16,1% до17,9%, порівняно з 9,0% у 2020–2025 рр. Це вирішальне прискорення темпів. Що стосується дефіциту: без додаткових виробничих потужностей додатковий попит на CPU для агентного AI збільшить дефіцит у 2030 році з попередніх 7% до15%.
Це означає, що постачальники ABF у найближчі роки не лише зможуть підвищити ціну, але й робитимуть це не через торги, а тому, що «продають стільки, скільки можуть виробити» — структурний дефіцит.
5. Конкретні акції: чотири ключові апгрейди від Morgan Stanley
Morgan Stanley цього разу одночасно підняв цільові ціни чотирьом компаніям:
SK Hynix — з 1,3 млн корейських вон до1,7 млн корейських вон, прогнози прибутку на акцію (EPS) за 2026–2028 підвищені на 24%, 37% та 78% відповідно.
Samsung Electronics — з 251 тис. корейських вон до362 тис. корейських вон, прогнози EPS за 2026–2028 підвищені на 45%, 74%, 121%.
Samsung Electro-Mechanics (SEMCO) — з 500 тис. корейських вон до710 тис. корейських вон, основна логіка — подвійний AI-експозицію MLCC та ABF.
Найцікавіша з них — Samsung Electronics. Morgan Stanley вказує, що поєднання покращення HBM, суперциклу товарної пам’яті та LTA контрактів з фіксацією цін створює серйозне відставання ринку у прогнозах прибутку Samsung. Прогнозний P/E на 2027 рік — лише 5.
Щодо американських акцій, Morgan Stanley чітко заявляє: «Ми воліємо отримувати експозицію до агентного AI через AI-інфраструктурні компанії (Nvidia, Broadcom, Micron, SanDisk), а не напряму купувати CPU-виробників Intel та AMD.» Причина проста — оцінка акцій CPU (Intel, AMD) — 23–64 P/E, у Nvidia — лише 18 P/E на FY27, пам’ятні акції — 5–9 P/E.
Найчистіший вигодонабувач історії CPU — AMD (частка ринку хмарних CPU вже понад 53%), але Morgan Stanley вважає, що акції AMD більшою мірою прив’язуються до GPU-тренду, а Intel — до фабричного напрямку. Тому обидві компанії отримують рейтинг Equal-weight. Справжній чистий AI-ефект — у лідерах пам’яті та GPU.
Моя інтерпретація:
Найцінніше у цьому аналітичному звіті — не конкретні TAM-числа, азміна координатної системи аналізу AI-галузі.
Останні два роки ринок мислив однолінійно: дефіцит потужностей → купити GPU → купити HBM → купити TSMC. Але коли AI починає «самостійно діяти», постає питання: хто все координує? Хто зберігає контекст? Хто передає стан між тисячами agent?
Відповідь — не одна мікросхема, а ціла система: CPU, DRAM, ABF, плата, MLCC, BMC, CPU socket, живлення, охолодження — всі ці раніше «другорядні» елементи тепер отримують нову цінність завдяки агентному AI.
Для звичайних інвесторів це означає дві речі.
Перше: поза розповіддю про Nvidia є цілий пласт «невидимих вигодонабувачів», які варто дослідити. Morgan Stanley дає довгий список: ABF-субстрати Samsung Electro-Mechanics та Ibiden, CPU-плати Unimicron, BMC Aspeed (70% ринку серверних BMC для CPU), інтерфейс пам’яті Montage (36,8% світового ринку), MLCC Yageo, CPU socket Lotes та FIT, EUV-літіографія ASML, вимірювальне обладнання KLA. Кожен з цих напрямків не оцінюється як міхур, але траєкторія росту революційно змінюється агентним AI.
Друге: циклічний тренд структурно подовжується. Візьмемо ABF-субстрати: історично це циклічна галузь — слідує за PC і серверами, кожні 3–4 роки цикл. Але якщо Morgan Stanley правий, і цикл ABF, мотивований AI, триватиме до 2030 року, на такі активи слід дивитися як на акції структурного розвитку, а не як на циклічні акції. Це зміщення парадигми і є драйвером перегляду оцінок.
Звісно, всі ці прогнози базуються на одному припущенні: агентний AI справді пошириться, як передбачає Morgan Stanley. Ключові етапи — впровадження agent у бізнесі у 2026–2027 та контракти LTA, які дійсно блокують ціни на пам’ять і плати у 2027 році. Якщо це відбудеться, цей звіт стане непоганою дорожньою картою.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Скорочення на 100 мільйонів барелів? За повідомленнями, ЄС вважає, що план щодо вивільнення нафтових резервів переважно виконує попередні обіцянки, а не додає нові обсяги
Минулієї п’ятниці країни-члени G7 погодилися звільнити до 100 мільйонів барелів запасів сирої нафти та дизельного пального. У березні МЕА оголошувала про план вивільнення 400 мільйонів барелів, і станом на минулу п’ятницю близько 75 мільйонів барелів ще залишалися невивільненими. Країни-члени ЄС загалом вважають, що ця дія лише виконує попередні зобов’язання, а не є додатковим виділенням. Щодо дострокового вивільнення дизельних запасів, на якому особливо наголошували в угоді G7 минулого тижня, країни ЄС вважають це здійсненним, але масштаб може бути обмеженим.
Високопосадовець Ірану заявив, що "ніколи не відмовиться" від права на збагачення урану, США та Іран "не ведуть переговори", і невдовзі буде заблоковано "незаконний" прохід Ормузької протоки.
За повідомленнями, високопосадовець Ірану в середу заявив, що перед обговоренням ядерного питання американська сторона повинна спочатку виконати умови, висунуті Іраном, а поточна пропозиція США щодо ядерної програми суперечить вимогам Ірану; нещодавній задум Ванса відображає лише вимоги США. У понеділок Ванс заявив, що Іран повинен «суттєво» скоротити свою здатність збагачувати уран, аби відповідати вимогам США. У середу ціна на Brent на деякий час перевищила 102 долара за барель.
Економічна стійкість США покращує перспективи малих акцій, Wall Street очікує можливість відновлення
Американський банк зазначив, що для малих акцій, які значною мірою залежать від внутрішньої економіки США, виробничий сектор є найважливішим макроекономічним показником, що впливає на їхню відносну динаміку. Останні дані свідчать про те, що виробничий сектор США розширюється вже дев'ятий місяць поспіль, що є найдовшим періодом зростання з 2022 року.
Попередній огляд фондового ринку США: ф'ючерси на три основні фондові індекси знижуються, Brent знову перевищила 100 доларів, прибутковість 30-річних казначейських облігацій США зросла до найвищого рівня з 2002 року
Три основних ф'ючерсних індекси американського фондового ринку падають.
Ціни на криптовалюти
Більше


