
Інституція: Ціна золота чинить опір падінню, враховуючи ризик гри між Федеральною резервною системою і Білим домом, довгострокова логіка зростання залишається

Веб-сайт Huìtōng, 16 вересня—— Доходність довгострокових американських облігацій зросла до найвищого рівня за майже двадцять років, ринок широко очікує підвищення ставки Федеральною Резервною Системою (Fed) цього тижня, золото продовжує зазнавати тиску на продаж, однак, глава відділу досліджень сировинних товарів Commerzbank Thu Lan Nguyen зазначає надзвичайну стійкість ціни на золото, основна причина якої полягає в тому, що ринок хеджує проти майбутнього політичного конфлікту між Fed і адміністрацією Трампа. Банк знизив цільову ціну на золото до кінця року, але довгострокова “бикова” логіка не змінилася — зниження премії за ризик долара та глобальні ризики суверенного боргу продовжують підтримувати цінність золота в портфелі.
Під впливом стійкого інфляційного тиску, ринок очікує, що Fed почне підвищувати ставки, дохідність американських облігацій безперервно зростає, досягаючи найвищого рівня за майже двадцять років, і ринок золота стикається з постійним тиском на продаж. Однак Commerzbank представив відмінну оцінку: незважаючи на те, що ціни на золото перебувають під тиском продавців, сила підтримки знизу стабільна, і стійкість золота заслуговує на увагу.
Глава відділу досліджень сировинних товарів Commerzbank, Thu Lan Nguyen, у своєму останньому аналітичному звіті зазначила, що наразі ринок оцінює ймовірність підвищення ставки Fed цього тижня приблизно на 90%. Окрім того, напруженість на Близькому Сході підвищила ціни на нафту та глобальні очікування ставок, тож не лише американський ринок зазнає впливу.
Ціни на золото протистоять спадові — це політична боротьба між Fed і Білим Домом
Thu Lan Nguyen заявила,
Нгуєн додала, що на тлі високої інфляції Fed відчуває посилений тиск на підвищення ставок, а президент Трамп вже зробив жорсткі заяви — якщо Fed відмовиться знижувати ставки, він вживатиме радикальних заходів. Прямий конфлікт між сторонами практично неминучий, і фінансові ринки дедалі більше враховують цей ризик у своїй оцінці. Вона підкреслила,
Вона проаналізувала, чому дохідність американських облігацій досягла майже 20-річного максимуму, долар залишається під тиском, а премія за ризик долара на опціонному ринку постійно зростає.
Короткострокове зниження цільової ціни на золото, довгострокова “бикова” логіка не зникає
Сам по собі золото не приносить відсоткових доходів, зростання ставок підвищує альтернативну вартість володіння золотом і чинить тиск на його ціну. Однак цей німецький банк вважає, що до кінця року можливість падіння цін на золото обмежена. Commerzbank в липні знизив прогноз ціни на золото, зменшивши очікування до кінця року з $4800 за унцію (червневий прогноз) до $4500.
Thu Lan Nguyen зазначила, що довгострокова “бикова” позиція банку щодо золота залишилася незмінною: структурні фактори, які підштовхували ціни на золото в першій половині року, все ще існують.
Висновки
Узагальнюючи, золото нині перебуває на особливому етапі боротьби між “биками” і “ведмедями”. Зростання доходності американських облігацій і очікування підвищення ставки Fed чинять тиск на золото; у той же час політичний тиск на незалежність Fed, ослаблення статусу долара як захисного активу, ризики суверенного боргу формують фундаментальну підтримку для золота, і це ключ до стійкості ціни на золото у відповідь на тиск продажів. Короткостроково Commerzbank знизив цільову ціну на золото, застерігаючи інвесторів від бездумної покупки, але довгострокові сприятливі структурні фактори не зникли. Дальше рішення Fed та еволюція політичного конфлікту між Білим домом і Fed й надалі будуть визначати динаміку золота та долара.
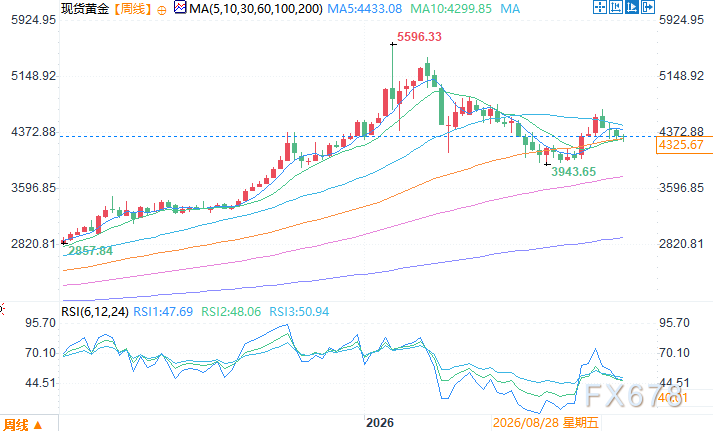
Тижневий графік спот-золота Джерело: Легкий Huìtōng
UTC+8, 16 вересня, 12:01 Спот-золото $4327,67 за унцію
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Звітність Delta Air Lines (DAL.US) показала, що авіаційна галузь “поглинає прибутки через енергоносії”! Дохід за Q3 досяг рекордного рівня, але високі ціни на нафту знижують перспективи прибутків
Кориговані витрати на паливо Delta Air Lines у третьому кварталі зросли на 62% у порівнянні з аналогічним періодом минулого року, а коригована операційна маржа знизилася з 11,1% до 9,4%. Таким чином, цей фінансовий звіт та прогноз на майбутнє демонструють стійкість цього авіаційного гіганта в умовах високих цін на нафту, але ще не сигналізують про повторне розширення маржі прибутку.
Morgan Stanley оптимістично оцінює SpaceX: потенціал “Tera’Merica” недооцінений, корпоративний штучний інтелект і розширення обчислювальної потужності відкривають простір для зростання
Morgan Stanley вважає, що логіка зростання SpaceX переходить від аерокосмічної сфери та супутникового зв’язку до корпоративного штучного інтелекту та інфраструктури обчислювальних потужностей, а відновлення передової промисловості США може відкрити ще ширші довгострокові перспективи. Комерціалізація корпоративного AI та розширення обчислювальних потужностей забезпечують безпосередню підтримку зростання, а виробничі можливості, які уособлює “Tera’Merica”, створюють для компанії додатковий довгостроковий потенціал зростання.
Delta Airlines знизили очікування прибутку через те, що вартість пального зросла сильніше, ніж ціни на квитки.
Delta Air Lines через зростання витрат на пальне на 6 мільярдів доларів знизила прогноз річного прибутку. Значне підвищення цін на квитки випробовує споживацьку стійкість пасажирів. Очікується, що нафтопереробний бізнес принесе 700 мільйонів доларів прибутку, що пом'якшить удар від високих цін на пальне. Delta Air Lines у п’ятницю знизила середній прогноз річного прибутку майже на чверть, оскільки різке зростання витрат на пальне нівелювало позитивний вплив сильного попиту на подорожі й підвищення цін на квитки. Це підкреслює погіршення ситуації, з якою стикаються американські авіакомпанії: якщо ціни на пальне залишаться високими, чи зможуть пасажири витримати подальше зростання цін на квитки. Авіакомпанії вже різко підвищили ціни цього року, і аналітики попереджають, що подальше їхнє підвищення може відлякати пасажирів від подорожей. Delta Air Lines прогнозує, що цьогорічні витрати на пальне зростуть приблизно на 6 мільярдів доларів порівняно з минулим роком. За третій квартал витрати на пальне зросли на 62% до 4,1 мільярда доларів, що на понад 500 мільйонів доларів перевищує прогнози липня. Як зазначив фінансовий директор Delta Air Lines Ерік Снелл, "причиною перегляду прогнозу є винятково пальне" — з літа зросли ціни як на нафту, так і на авіапаливо. Тепер Delta Air Lines очікує скоригований річний прибуток на акцію у межах 5,10–5,60 доларів (проти 6,50–7,50 доларів у липні). Нова медіанна оцінка в 5,35 долара нижча за середній прогноз аналітиків у 5,46 долара. У 2026 році очікується скоригований прибуток до оподаткування на рівні 4,5 мільярда доларів. За даними LSEG, скоригований прибуток на акцію у третьому кварталі становив 1,72 долара (порівняно з очікуванням у 1,76 долара), а операційна маржа знизилась із 11,1% до 9,4%. Delta Air Lines стала першою великою американською авіакомпанією, що оприлюднила звітність за третій квартал. Її конкуренти, такі як United Airlines, American Airlines та Southwest Airlines, оприлюднять фінансові результати наприкінці місяця. Зростання цін на квитки За даними Бюро статистики транспорту США, витрати американських авіакомпаній на пальне для регулярних рейсів за перші вісім місяців 2026 року склали 42,9 мільярда доларів — на майже 13,2 мільярда більше, ніж за аналогічний період минулого року, хоча споживання пального трохи скоротилося. Сильний попит у поєднанні з обмеженим зростанням пропозиції дозволили авіакомпаніям перекласти зростання витрат на пальне на пасажирів. За індексом споживчих цін Бюро статистики праці США за п’ять місяців до серпня середнє зростання цін на авіаквитки сягнуло близько 25% у річному вимірі. З огляду на стабільно високі ціни на пальне та плани галузі щодо нарощування потужностей у четвертому кварталі, аналітики уважно стежать за тим, чи зможуть авіакомпанії, включно з Delta Air Lines, ще більше підвищити ціни, не приглушуючи при цьому попит на подорожі. Аналітики Deutsche Bank прогнозують, що в четвертому кварталі частка витрат на пальне, яку галузь зможе компенсувати підвищенням доходів, знизиться. Повністю компенсувати пальне очікується не раніше початку 2027 року. Delta Air Lines заявляє, що попит залишається сильним. За словами Снелла, за умови, що рівень бронювання квитків на четвертий квартал вже досяг майже 60%, компанія прогнозує зростання доходу на 20% у річному вимірі. За даними LSEG, компанія очікує скоригований прибуток на акцію в четвертому кварталі на рівні 1,15–1,65 долара (медіана — 1,40 долара, що відповідає середньому прогнозу аналітиків у 1,39 долара). Перевага нафтопереробного заводу Delta Air Lines має перевагу відносно інших великих американських авіакомпаній — власний нафтопереробний завод біля Філадельфії, який, за прогнозами Снелла, цього року принесе 700 мільйонів доларів прибутку. "Це хеджування, якого більше не має жодна інша компанія", — зазначає він. Завод Monroe придбано у 2012 році для виробництва авіапального й інших продуктів. Хоча Delta Air Lines і надалі купує пальне за ринковими цінами для свого авіабізнесу, прибуток від переробки залишається всередині компанії. Коли різниця між ціною на сиру нафту та нафтопродукти зростає, це допомагає компанії зменшити витрати порівняно з тими, хто купує пальне на ринку. Однак це захист лише доти, поки маржа переробки залишається високою — у разі її падіння діяльність заводу може бути збитковою. Все ж такий захист лише частково пом’якшує вплив зростання вартості пального. Навіть якщо переробний завод дасть 40 центів вигоди на галоні, Delta Air Lines все одно очікує, що собівартість пального зросте з 3,61 долара за галон у третьому кварталі до 4,25 долара у четвертому. Снелл вважає, що витрати на пальне залишатимуться високими ще певний час. "Зрештою ціни впадуть. Але коли це станеться — ми не знаємо", — коментує він.
Ціни на криптовалюти
Більше


