
Я завершив переклад 390 реальних випадків використання Meta Muse і виявив одну важливу обставину

Серед цих 390 кейсів на першому місці економія коштів, повернення та фінансова грамотність – 77 випадків, 19.7% від загальної кількості.
Дехто використав Muse і Amazon підтримку для повернення грошей; дехто порівнював страховки на автомобіль і за рік заощадив 800 доларів; хтось перевіряв рахунок AT&T і прогнозує економію у 1,050 доларів за два роки; ще хтось сканував пошту за пів року і знайшов забутий підпис на Claude Max за 100 доларів щомісяця.
На другому місці – робота і малий бізнес: 51 кейс, 13.1%.
Люди використовували AI для організації пошти стартапера, аналізу даних Instagram, створення media kit, генерації календаря контенту та пошуку місцевих лідів продажу. Деякі призначали Muse як менеджера проєкту, а розробку делегували Devin.
На третьому місці – адміністративні справи: 48 кейсів, 12.3%.
Заповнення візових форм, оновлення паспорта, бронювання DMV, сортування тисяч електронних листів, контакти з страховими компаніями, дзвінки до служби підтримки, оплата штрафів.
Ці справи не складні, проте саме їх люди найохочіше делегують за гроші.
Далі по списку: подорожі – 45, шопінг – 44, розваги – 39, їжа та замовлення – 25, сімейне управління – 24 кейси.
Звичайний чат-бот лише підказує, що варто зробити.
Muse натомість відкриває сайт, входить у акаунт, порівнює ціни, заповнює форми, контактує з продавцем, чекає відповіді, а вже під час оплати чи зміни акаунта повертається, щоб отримати підтвердження.
Перший дає відповідь, другий – результат.
Це і є однією з причин, чому після релізу Muse фінансовий ринок знову слухає історію Цукерберга про “персональний суперінтелект”.
Muse вийшов 8 вересня. Акції META одночасно підскочили з близько 613 до 670 доларів, майже на 9%; 9 вересня – одноденне зростання на 6.55%. Якщо брати ринкову капіталізацію, за тиждень додалося понад 100 мільярдів доларів.
Meta прогнозує капітальні витрати 1,300—1,450 мільярдів доларів у 2026 році – майже вдвічі більше, ніж у 2025. Інвесторів цікавить не скільки AI ще може спалити грошей, а чи перетворяться ці вкладення на користувачів, прибутки та доходи.
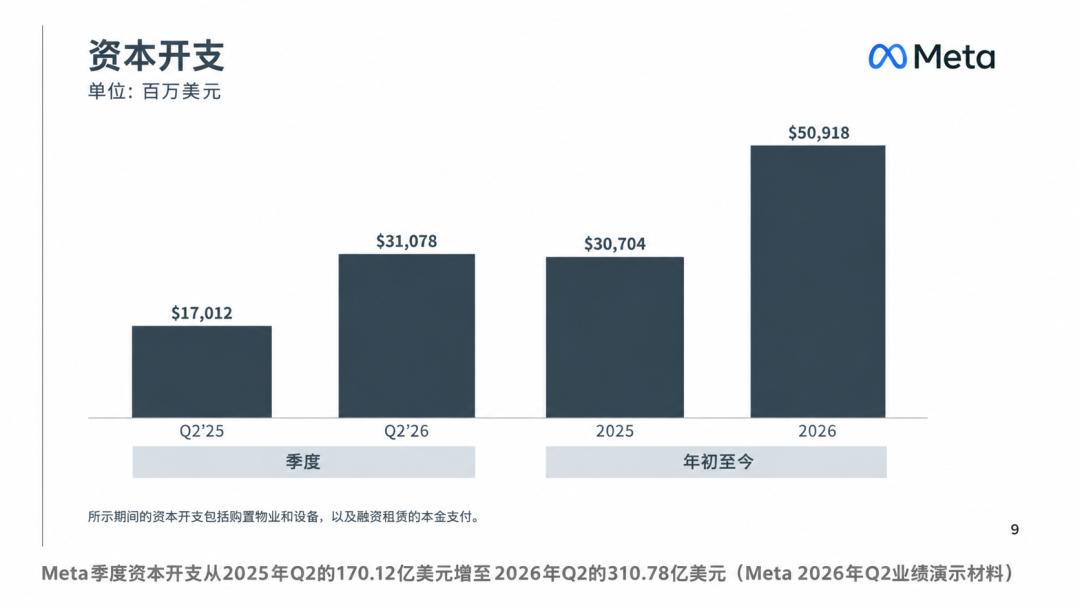
AI можливості, у які Meta вкладала величезні кошти, можуть вирішувати проблеми реального життя за вас.
Цукерберг назвав Muse “персональним AI Agent для всіх”, а Meta прагне принести “персональний суперінтелект” мільярдам людей.
Це дуже смілива заява.
Цей кейс пул зібраний переважно з X, Threads, Instagram і Hacker News – тут більше користувачів, які і так схильні ділитися позитивним досвідом. Є й невдачі: неправильне бронювання ресторану, збій бекенд моніторингу, вигадані податкові номери, і заяви про успіх після кількох невдалих спроб виконати задачу.
Чим корисніший Muse, тим гострішими стають питання довіри.
Щоб реально допомогти користувачу, Muse потрібен доступ до пошти, календаря, фінансових і медичних даних та платіжних акаунтів. Meta каже, що дані Muse не потраплять до рекламної системи, для нього створена окрема Secure VM, погодження прав та журнал дій.
Чи готові користувачі віддати цифрове життя Meta – поки не ясно.
З цієї причини UkrStockInvest оцінює Muse так:
Muse поки не той “персональний суперінтелект”, про який говорить Цукерберг, але ймовірно перший споживчий продукт, який реально показав цінність AI Agent для звичайних людей.
ChatGPT навчив людей задавати питання AI.
Muse має перевірити, чи готові вони довірити акаунти й задачі AI – фактично дати йому самостійно діяти.
Далі важливо не тільки кількість завантажень. Реальна цінність Muse визначатиметься трьома метриками: retention, платність та скільки реальних задач на тиждень делегує користувач AI.
Якщо ці три цифри не виростуть – Muse лише красивий релізний хайп.
Якщо зростання триватиме, ринок має переглянути чи ті сотні мільярдів Meta – це витрати, чи квиток до наступного споживчого інтерфейсу.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Звітність Delta Air Lines (DAL.US) показала, що авіаційна галузь “поглинає прибутки через енергоносії”! Дохід за Q3 досяг рекордного рівня, але високі ціни на нафту знижують перспективи прибутків
Кориговані витрати на паливо Delta Air Lines у третьому кварталі зросли на 62% у порівнянні з аналогічним періодом минулого року, а коригована операційна маржа знизилася з 11,1% до 9,4%. Таким чином, цей фінансовий звіт та прогноз на майбутнє демонструють стійкість цього авіаційного гіганта в умовах високих цін на нафту, але ще не сигналізують про повторне розширення маржі прибутку.
Morgan Stanley оптимістично оцінює SpaceX: потенціал “Tera’Merica” недооцінений, корпоративний штучний інтелект і розширення обчислювальної потужності відкривають простір для зростання
Morgan Stanley вважає, що логіка зростання SpaceX переходить від аерокосмічної сфери та супутникового зв’язку до корпоративного штучного інтелекту та інфраструктури обчислювальних потужностей, а відновлення передової промисловості США може відкрити ще ширші довгострокові перспективи. Комерціалізація корпоративного AI та розширення обчислювальних потужностей забезпечують безпосередню підтримку зростання, а виробничі можливості, які уособлює “Tera’Merica”, створюють для компанії додатковий довгостроковий потенціал зростання.
Delta Airlines знизили очікування прибутку через те, що вартість пального зросла сильніше, ніж ціни на квитки.
Delta Air Lines через зростання витрат на пальне на 6 мільярдів доларів знизила прогноз річного прибутку. Значне підвищення цін на квитки випробовує споживацьку стійкість пасажирів. Очікується, що нафтопереробний бізнес принесе 700 мільйонів доларів прибутку, що пом'якшить удар від високих цін на пальне. Delta Air Lines у п’ятницю знизила середній прогноз річного прибутку майже на чверть, оскільки різке зростання витрат на пальне нівелювало позитивний вплив сильного попиту на подорожі й підвищення цін на квитки. Це підкреслює погіршення ситуації, з якою стикаються американські авіакомпанії: якщо ціни на пальне залишаться високими, чи зможуть пасажири витримати подальше зростання цін на квитки. Авіакомпанії вже різко підвищили ціни цього року, і аналітики попереджають, що подальше їхнє підвищення може відлякати пасажирів від подорожей. Delta Air Lines прогнозує, що цьогорічні витрати на пальне зростуть приблизно на 6 мільярдів доларів порівняно з минулим роком. За третій квартал витрати на пальне зросли на 62% до 4,1 мільярда доларів, що на понад 500 мільйонів доларів перевищує прогнози липня. Як зазначив фінансовий директор Delta Air Lines Ерік Снелл, "причиною перегляду прогнозу є винятково пальне" — з літа зросли ціни як на нафту, так і на авіапаливо. Тепер Delta Air Lines очікує скоригований річний прибуток на акцію у межах 5,10–5,60 доларів (проти 6,50–7,50 доларів у липні). Нова медіанна оцінка в 5,35 долара нижча за середній прогноз аналітиків у 5,46 долара. У 2026 році очікується скоригований прибуток до оподаткування на рівні 4,5 мільярда доларів. За даними LSEG, скоригований прибуток на акцію у третьому кварталі становив 1,72 долара (порівняно з очікуванням у 1,76 долара), а операційна маржа знизилась із 11,1% до 9,4%. Delta Air Lines стала першою великою американською авіакомпанією, що оприлюднила звітність за третій квартал. Її конкуренти, такі як United Airlines, American Airlines та Southwest Airlines, оприлюднять фінансові результати наприкінці місяця. Зростання цін на квитки За даними Бюро статистики транспорту США, витрати американських авіакомпаній на пальне для регулярних рейсів за перші вісім місяців 2026 року склали 42,9 мільярда доларів — на майже 13,2 мільярда більше, ніж за аналогічний період минулого року, хоча споживання пального трохи скоротилося. Сильний попит у поєднанні з обмеженим зростанням пропозиції дозволили авіакомпаніям перекласти зростання витрат на пальне на пасажирів. За індексом споживчих цін Бюро статистики праці США за п’ять місяців до серпня середнє зростання цін на авіаквитки сягнуло близько 25% у річному вимірі. З огляду на стабільно високі ціни на пальне та плани галузі щодо нарощування потужностей у четвертому кварталі, аналітики уважно стежать за тим, чи зможуть авіакомпанії, включно з Delta Air Lines, ще більше підвищити ціни, не приглушуючи при цьому попит на подорожі. Аналітики Deutsche Bank прогнозують, що в четвертому кварталі частка витрат на пальне, яку галузь зможе компенсувати підвищенням доходів, знизиться. Повністю компенсувати пальне очікується не раніше початку 2027 року. Delta Air Lines заявляє, що попит залишається сильним. За словами Снелла, за умови, що рівень бронювання квитків на четвертий квартал вже досяг майже 60%, компанія прогнозує зростання доходу на 20% у річному вимірі. За даними LSEG, компанія очікує скоригований прибуток на акцію в четвертому кварталі на рівні 1,15–1,65 долара (медіана — 1,40 долара, що відповідає середньому прогнозу аналітиків у 1,39 долара). Перевага нафтопереробного заводу Delta Air Lines має перевагу відносно інших великих американських авіакомпаній — власний нафтопереробний завод біля Філадельфії, який, за прогнозами Снелла, цього року принесе 700 мільйонів доларів прибутку. "Це хеджування, якого більше не має жодна інша компанія", — зазначає він. Завод Monroe придбано у 2012 році для виробництва авіапального й інших продуктів. Хоча Delta Air Lines і надалі купує пальне за ринковими цінами для свого авіабізнесу, прибуток від переробки залишається всередині компанії. Коли різниця між ціною на сиру нафту та нафтопродукти зростає, це допомагає компанії зменшити витрати порівняно з тими, хто купує пальне на ринку. Однак це захист лише доти, поки маржа переробки залишається високою — у разі її падіння діяльність заводу може бути збитковою. Все ж такий захист лише частково пом’якшує вплив зростання вартості пального. Навіть якщо переробний завод дасть 40 центів вигоди на галоні, Delta Air Lines все одно очікує, що собівартість пального зросте з 3,61 долара за галон у третьому кварталі до 4,25 долара у четвертому. Снелл вважає, що витрати на пальне залишатимуться високими ще певний час. "Зрештою ціни впадуть. Але коли це станеться — ми не знаємо", — коментує він.
Ціни на криптовалюти
Більше


