
Dự báo kết quả tài chính quý 1 năm 2026 của ASML Holding: Nhu cầu EUV mạnh mẽ, biên lợi nhuận gộp chịu áp lực là yếu tố then chốt!
 Bitget2026/04/14 03:35
1. Tổng quan điểm đầu tư chính
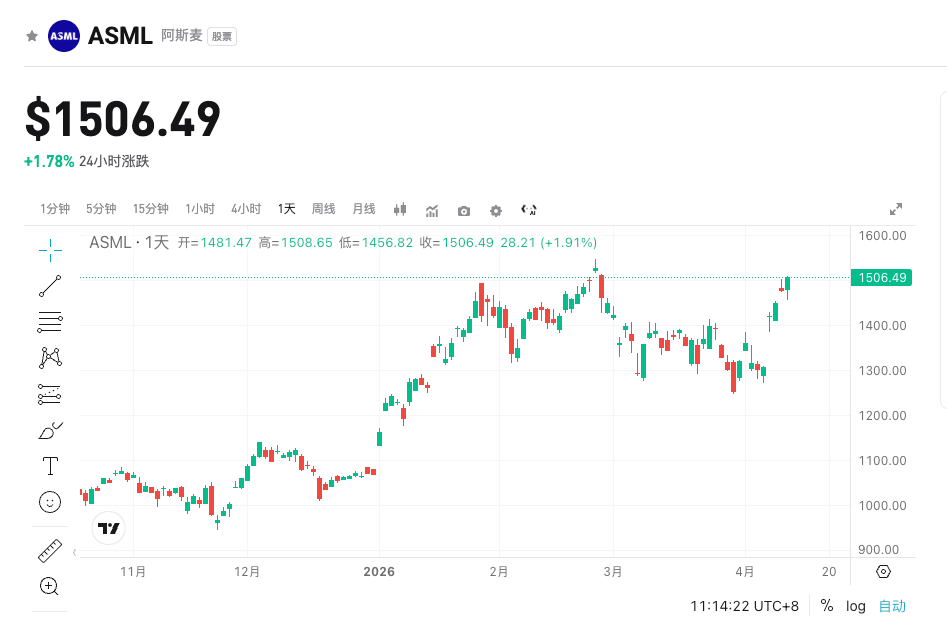
ASML Holding dự kiến công bố báo cáo tài chính Q1 2026 vàongày 15 tháng 4 năm 2026 (trước giờ mở cửa Mỹ) và tổ chức cuộc gọi hội nghị với nhà đầu tư cùng ngày. Thị trường kỳ vọng doanh thu vào khoảng€8.2-8.9 triệu (mức chỉ dẫn trung bình của công ty là khoảng €8.55 triệu), tương đương với mức tăng trưởng khoảng12% so với cùng kỳ năm trước; EPS dự báo trong khoảng€6.64-7.72, ghi nhận mức tăng trưởng hai con số so với cùng kỳ.
Điểm đầu tư cốt lõi nhất nằm ở đà đơn hàng EUV NA cao được thúc đẩy bởi AI và biên lợi nhuận gộp—mặc dù ngành bán dẫn đang phục hồi và nhu cầu chip logic mạnh mẽ, nhưng sự thay đổi trong danh mục sản phẩm và dịch vụ có thể khiến biên lợi nhuận gộp giảm so với cùng kỳ. Giới đầu tư phố Wall cho rằng ASML có quá trình vượt kỳ vọng tốt, tuy nhiên với định giá cao hiện tại, bất kỳ sai lệch nào trong chỉ dẫn có thể dẫn đến biến động giá cổ phiếu đáng kể, tạo cơ hội giao dịch ngắn hạn cho nhà giao dịch chủ động.
Hiện tại bitget đã niêm yết hợp đồng ASMLUSDT 10x, chuẩn bị trước và nắm bắt lợi nhuận vượt trội!
2. Bốn điểm trọng tâm
Trọng tâm 1: Xu thế đơn hàng và giao hàng EUV/NA cao
Nhu cầu chip AI tiếp tục thúc đẩy đầu tư vào quy trình tiên tiến, khách hàng logic (đặc biệt là TSMC, v.v.) rất quan tâm đến hệ thống EUV. NA cao trong EUV là thiết bị then chốt thế hệ tiếp theo, tiến độ xác nhận đơn hàng và giao hàng sẽ là tín hiệu quan trọng cho niềm tin thị trường. Chỉ số then chốt: tỷ trọng EUV trong doanh số hệ thống Q1, số lượng đơn hàng High-NA và cập nhật chỉ dẫn cả năm 2026. Khả năng và tác động: Nếu đơn hàng cao hơn kỳ vọng, độ tin cậy của mục tiêu doanh thu cả năm €3,4-3,9 tỷ sẽ củng cố và hỗ trợ giá cổ phiếu; ngược lại nếu chậm trễ rõ rệt, sẽ có nghi ngờ về lộ trình tăng trưởng 2026-2027.
Trọng tâm 2: Biểu hiện biên lợi nhuận gộp và tác động danh mục sản phẩm
Công ty dự đoán biên lợi nhuận gộp Q1 ở mức 51-53%, thấp hơn cùng kỳ năm ngoái khoảng 54%, nguyên nhân chủ yếu là do thay đổi danh mục sản phẩm (nhiều sản phẩm biên thấp hơn) và dịch vụ kinh doanh yếu đi. Tuy nhiên, ban lãnh đạo vẫn đặt mục tiêu dài hạn đến 2030 là 57%. Chỉ số then chốt: mức biên lợi nhuận gộp thực tế, chi phí R&D (dự kiến khoảng €1,2 tỷ) và chi phí SG&A (khoảng €300 triệu). Khả năng và tác động: Nếu giữ được ngưỡng trên hoặc triển vọng cả năm lạc quan hơn, nỗi lo về áp lực biên lợi nhuận sẽ giảm; nếu thấp hơn kỳ vọng, rủi ro định giá hồi phục có thể tăng, đặc biệt khi giá cổ phiếu đang phản ánh kỳ vọng tăng trưởng cao.
Trọng tâm 3: Độ nhạy với thị trường Trung Quốc và yếu tố địa chính trị
Đại lục Trung Quốc vẫn là một trong những thị trường quan trọng với ASML, dù hạn chế xuất khẩu vẫn tiếp diễn, nhu cầu hệ thống DUV vẫn vững vàng. Nhà đầu tư sẽ dõi theo tỷ trọng doanh thu Q1 từ Trung Quốc và bình luận định tính của lãnh đạo về doanh số theo khu vực cho cả năm. Chỉ số then chốt: đóng góp doanh số từ Trung Quốc và xu hướng các quý tiếp theo. Khả năng và tác động: Nếu nhu cầu Trung Quốc vượt kỳ vọng, có thể bù đắp biến động từ các khu vực khác; ngược lại nếu kiểm soát nghiêm ngặt hơn hoặc nhu cầu chậm lại, áp lực lên tổng thể đơn hàng sẽ xuất hiện.
Trọng tâm 4: Cập nhật chỉ dẫn cả năm và triển vọng 2026
Báo cáo Q4 2025, công ty đã đưa ra chỉ dẫn doanh thu cả năm 2026 là €3,4-3,9 tỷ, biên lợi nhuận gộp 51-53%. Trong báo cáo Q1, mọi sự điều chỉnh chỉ dẫn hoặc thay đổi tông giọng của lãnh đạo sẽ ảnh hưởng trực tiếp tới định giá tăng trưởng trung dài hạn. Chỉ số then chốt: thay đổi biên chỉ dẫn doanh số cả năm, lộ trình biên lợi nhuận và bình luận về chi tiêu vốn/chi tiêu khách hàng. Khả năng và tác động: Nếu nâng chỉ dẫn hoặc bình luận tích cực về chu kỳ chi tiêu vốn AI, giá cổ phiếu sẽ được thúc đẩy; nếu giữ bảo thủ hoặc hạ chỉ dẫn, có thể dẫn tới chốt lời.
3. Rủi ro và cơ hội song hành
Yếu tố thúc đẩy tăng trưởng:
- Đơn hàng EUV/High-NA vượt xa kỳ vọng, kết hợp việc khách hàng chip logic tăng tốc đặt hàng.
- Biên lợi nhuận thực tế tốt hơn ngưỡng dưới và đưa ra lộ trình cải thiện lợi nhuận rõ ràng.
- Lãnh đạo phát tín hiệu lạc quan hơn về triển vọng tăng trưởng 2026 và 2027, củng cố câu chuyện nhu cầu AI chu kỳ dài.
Rủi ro giảm giá:
- Biên lợi nhuận gộp dưới mức chỉ dẫn 51%, hoặc hoạt động kinh doanh dịch vụ phục hồi chậm hơn dự kiến.
- Nhu cầu Trung Quốc hoặc khu vực khác bất ngờ yếu đi, hoặc rủi ro địa chính trị/pháp lý gia tăng.
- Chỉ dẫn giữ nguyên nhưng tông giọng cẩn trọng, làm tăng lo ngại về định giá cao (P/E hiện ở mức cao).
4. Đề xuất chiến lược giao dịch
Chiến lược mua lên: Nếu doanh thu Q1 tiệm cận ngưỡng trên, biên lợi nhuận giữ 53%, đơn hàng High-NA mạnh mẽ và chỉ dẫn cả năm vẫn lạc quan, câu chuyện chi tiêu vốn bán dẫn AI sẽ được củng cố, phù hợp để tăng vị thế mua hoặc nắm giữ sau khi ra báo cáo.
Rủi ro bán khống: Nếu biên lợi nhuận thấp rõ so với dự báo, số liệu đơn hàng bình thường hoặc không nâng chỉ dẫn, định giá cao dễ dẫn đến áp lực chốt lời và yếu tố tâm lý tiêu cực, giá cổ phiếu có thể điều chỉnh.
Dữ liệu then chốt:
- Doanh thu (có nằm trong dải €8.2-8.9 triệu không)
- Biên lợi nhuận gộp (thực tế vs chỉ dẫn 51-53%)
- EPS (so với dự báo €6.64-7.72)
- Đơn hàng/giao hàng hệ thống EUV và đóng góp từ Trung Quốc
Đề xuất thao tác:
- Kịch bản tích cực: Sau báo cáo tài chính nếu giá cổ phiếu bật tăng, cân nhắc chốt lời một phần hoặc gia tăng khi điều chỉnh giá;
- Kịch bản thận trọng: Nếu số liệu phù hợp kỳ vọng nhưng không có điểm nhấn, có thể chờ thị trường tiêu hóa thêm;
- Nhà giao dịch biến động có thể chú ý tới biến động ngầm trước ngày công bố báo cáo.
Hiện tại cũng đang là thời điểm cho sự kiện hợp đồng cổ phiếu Mỹ không phí - tuần thứ 4 : Nhấn vào liên kết này để tham gia trực tiếp!- Giao dịch hợp đồng cổ phiếu Mỹ miễn phí trọn đời, hàng tuần có rút thăm may mắn!
- Tham gia có cơ hội nhận miễn phí các cổ phiếu hot như TSLA, NVDA!
-
Tuyên bố miễn trừ trách nhiệm: Nội dung trên chỉ mang tính tham khảo, không cấu thành gợi ý đầu tư nào.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Báo cáo tài chính của Delta Air Lines (DAL.US) hé lộ ngành hàng không “ăn mòn lợi nhuận năng lượng”! Doanh thu Q3 đạt mức cao kỷ lục nhưng giá dầu cao làm giảm triển vọng lợi nhuận
Chi phí nhiên liệu điều chỉnh của Delta Airlines trong quý III tăng 62% so với cùng kỳ năm trước, tỷ suất lợi nhuận hoạt động điều chỉnh giảm từ 11,1% xuống còn 9,4%. Do đó, báo cáo hoạt động và triển vọng tương lai này thể hiện sự linh hoạt trong kinh doanh của hãng hàng không lớn dưới mức giá dầu cao, nhưng vẫn chưa phát đi tín hiệu về việc tỷ suất lợi nhuận sẽ mở rộng trở lại.
Morgan Stanley đánh giá tích cực về SpaceX: Tiềm năng “Tera’Merica” bị đánh giá thấp, AI doanh nghiệp và mở rộng sức mạnh tính toán tạo ra không gian tăng trưởng.
Morgan Stanley cho rằng, logic tăng trưởng của SpaceX đang mở rộng từ lĩnh vực hàng không vũ trụ và viễn thông vệ tinh sang AI doanh nghiệp và cơ sở hạ tầng tính toán, trong khi việc tái thiết ngành sản xuất tiên tiến của Mỹ còn có thể mở ra không gian tăng trưởng dài hạn rộng hơn. Việc thương mại hóa AI doanh nghiệp và mở rộng năng lực tính toán là động lực tăng trưởng trực tiếp, còn cơ hội sản xuất mà “Tera’Merica” đại diện đem lại tiềm năng tăng trưởng dài hạn bổ sung cho công ty.
Delta Air Lines hạ dự báo lợi nhuận do chi phí nhiên liệu tăng nhanh hơn giá vé.
Delta Air Lines đã hạ dự báo lợi nhuận năm do chi phí nhiên liệu tăng thêm 6 tỷ USD, vé máy bay tăng mạnh đang thử thách khả năng chịu đựng của hành khách. Mảng lọc dầu dự kiến mang lại lợi nhuận 700 triệu USD giúp giảm bớt tác động từ chi phí nhiên liệu. Rajesh Kumar Singh, Reuters Chicago ngày 9 tháng 10 – Delta Air Lines (DAL.N) vào thứ Sáu đã hạ trung bình dự báo lợi nhuận cả năm gần một phần tư, do chi phí nhiên liệu tăng cao đã bù lấp tác động tích cực từ nhu cầu đi lại mạnh mẽ và giá vé máy bay cao hơn. Việc hạ dự báo này cho thấy thách thức ngày càng lớn mà các hãng hàng không Mỹ phải đối mặt: nếu giá nhiên liệu vẫn neo cao, liệu hành khách có sẵn sàng chịu mức tăng giá vé tiếp theo không? Các hãng hàng không đã tăng giá vé đáng kể trong năm nay, các nhà phân tích cảnh báo rằng việc tăng thêm nữa có thể thử thách khả năng tiếp tục chi tiêu của khách. Hãng hàng không trụ sở Atlanta dự kiến chi phí nhiên liệu cả năm sẽ tăng khoảng 6 tỷ USD so với năm ngoái. Chi phí nhiên liệu quý 3 tăng 62% so với cùng kỳ, lên tới 4,1 tỷ USD, cao hơn hơn 500 triệu USD so với dự đoán hồi tháng Bảy. Khi được hỏi về lý do hạ dự báo, Giám đốc tài chính Delta Air Lines, Erik Snell nói với các phóng viên: "Hoàn toàn là vấn đề nhiên liệu", và chỉ ra rằng từ mùa hè đến nay, cả giá dầu thô và nhiên liệu máy bay đã tăng. Delta Air Lines hiện dự báo lợi nhuận điều chỉnh mỗi cổ phiếu cả năm đạt 5,10-5,60 USD, thấp hơn mức 6,50-7,50 USD dự đoán hồi tháng Bảy. Theo dữ liệu của London Stock Exchange Group (LSEG), mức trung bình mới là 5,35 USD thấp hơn mức dự báo trung bình của các nhà phân tích là 5,46 USD. Công ty dự kiến lợi nhuận trước thuế điều chỉnh năm 2026 là 4,5 tỷ USD. Theo dữ liệu LSEG, lợi nhuận điều chỉnh mỗi cổ phiếu quý 3 là 1,72 USD, thấp hơn một chút so với dự báo trung bình của các nhà phân tích là 1,76 USD. Tỷ suất lợi nhuận hoạt động điều chỉnh giảm từ 11,1% xuống 9,4%. Delta Air Lines là hãng hàng không lớn của Mỹ đầu tiên công bố báo cáo tài chính quý 3, các đối thủ như United Airlines UAL.O, American Airlines AAL.O và Southwest Airlines LUV.N sẽ công bố báo cáo vào cuối tháng này. Giá vé tăng Theo số liệu của Cục Thống kê giao thông Hoa Kỳ, trong tám tháng đầu năm 2026, các hãng hàng không Hoa Kỳ đã chi 42,9 tỷ USD cho nhiên liệu chuyến bay thường lệ, tăng thêm khoảng 13,2 tỷ USD so với cùng kỳ năm trước, dù khối lượng tiêu thụ nhiên liệu giảm nhẹ. Nhu cầu mạnh và tăng trưởng ghế ngồi hạn chế giúp các hãng hàng không chuyển phần lớn chi phí nhiên liệu cao sang hành khách. Theo chỉ số giá tiêu dùng của Bureau of Labor Statistics, trong năm tháng tính đến tháng Tám, giá vé máy bay ở Mỹ trung bình tăng khoảng 25% so với cùng kỳ năm trước. https://www.reuters.com/graphics/USA-AIRLINES/FUEL/lbpgdnbzwvq/chart.png Do giá nhiên liệu tiếp tục cao, và kế hoạch tăng trưởng công suất ngành sẽ tăng tốc trong quý 4 so với quý 3, các nhà phân tích đang theo dõi chặt liệu các hãng bay như Delta có thể tiếp tục tăng giá vé mà không làm giảm nhu cầu đi lại hay không. Các nhà phân tích của Deutsche Bank dự báo tỷ lệ thu hồi chi phí nhiên liệu thông qua các biện pháp doanh thu sẽ còn giảm trong quý 4, và chỉ được thu hồi hoàn toàn vào đầu 2027. Delta Air Lines cho biết nhu cầu vẫn mạnh mẽ. Snell cho biết tỷ lệ đặt vé quý 4 đã gần 60%, công ty kỳ vọng doanh thu sẽ tăng khoảng 20% so với cùng kỳ. Theo dữ liệu LSEG, Delta dự báo lợi nhuận điều chỉnh mỗi cổ phiếu quý 4 đạt 1,15-1,65 USD, với mức trung bình 1,40 USD phù hợp với dự báo trung bình của các nhà phân tích là 1,39 USD. Lợi thế nhà máy lọc dầu Delta Air Lines có một lợi thế so với các hãng hàng không lớn khác của Mỹ: sở hữu nhà máy lọc dầu (link) ở ngoại ô Philadelphia, Snell dự báo nhà máy lọc dầu này sẽ mang lại lợi nhuận 700 triệu USD trong năm nay. "Chúng tôi sở hữu một nhà máy lọc dầu, điều này giúp chúng tôi phòng hộ giá nhiên liệu – một phần – điều mà không công ty nào khác có," ông nói. Nhà máy lọc dầu Monroe được mua lại năm 2012, chuyển dầu thô thành nhiên liệu máy bay và các sản phẩm khác. Delta Air Lines vẫn mua nhiên liệu theo giá thị trường cho hoạt động hàng không, nhưng lợi nhuận từ nhà máy lọc dầu được giữ lại cho công ty. Khi chênh lệch giữa giá dầu thô và sản phẩm tăng, điều này giúp giảm bớt áp lực chi phí cho các hãng hàng không phải mua nhiên liệu từ nhà cung cấp bên ngoài. Tuy nhiên, hiệu quả bảo vệ này phụ thuộc vào tỷ suất lợi nhuận lọc dầu, khi tỷ suất giảm, nhà máy có thể bị lỗ. Dù vậy, nhà máy lọc dầu chỉ giúp giảm bớt một phần tác động từ giá nhiên liệu tăng. Dù dự kiến mang lại lợi nhuận 40 cent/gallon, Delta vẫn dự báo chi phí nhiên liệu sẽ tăng từ 3,61 USD/gallon quý 3 lên 4,25 USD/gallon quý 4. Snell cho biết chi phí nhiên liệu dự kiến sẽ duy trì ở mức cao trong một thời gian. "Cuối cùng, giá nhiên liệu sẽ giảm. Nhưng khi nào giảm, chúng tôi chưa rõ," ông nói. (Ghi chú: Reuters cung cấp bản dịch tự động sang nhiều ngôn ngữ để tiện cho độc giả không phải tiếng Anh bản địa. Do dịch thuật tự động có thể sai, hoặc thiếu ngữ
Giá tiền điện tử
Thêm


