
Suy nghĩ lại về khuôn khổ tỷ giá hối đoái của đồng đô la Mỹ

Morning FX
Gần đây, Deutsche Bank Research đã công bố một báo cáo rất đáng chú ý có tên The dollar in the long term: Geopolitics vs. technology.Báo cáo này tiết lộ hai động lực chính kéo dài ảnh hưởng đến tỷ giá USD: công nghệ và tài khóa.
Trong đó, công nghệ là động lực tăng giá của USD (thể hiện qua dòng vốn cổ phiếu chảy vào), còn tài khóa lại là động lực kéo giảm USD (thể hiện qua dòng vốn nợ chảy ra). Các số liệu liên quan cho thấy rõ hướng đi của cặp động lực này trong 20 năm qua:
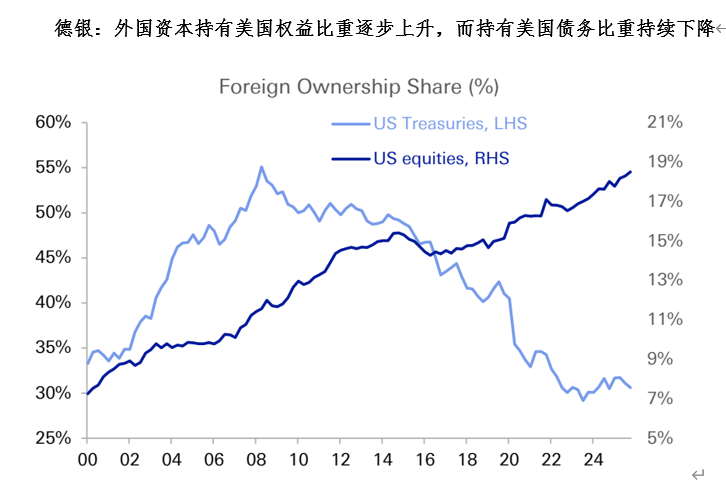
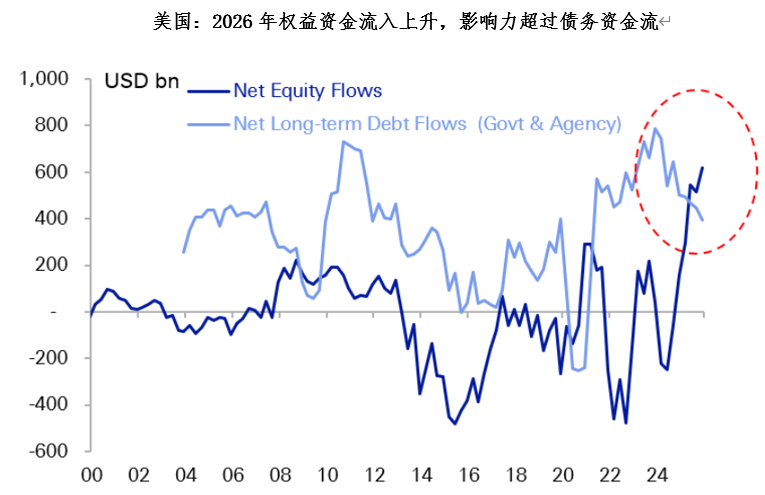
Diễn biến “dòng vốn cổ phiếu vs dòng vốn nợ” trực tiếp ảnh hưởng tới logic định giá tỷ giá USD. Vì sao năm nay tỷ giá USD lại nghiêng về phía mạnh lên? Một nguyên nhân trực quan là dưới chủ đề AI, vốn xuyên biên giới chảy mạnh vào thị trường chứng khoán Mỹ, quy mô vốn thậm chí vượt cả trái phiếu Mỹ.
Nhìn lại năm ngoái, dưới tác động của chiến tranh thuế quan, dòng vốn xuyên biên giới (đặc biệt là vốn châu Á) rút khỏi trái phiếu Mỹ, chủ đề “phi đô la hóa” nổi lên. Về tổng thể, diễn biến dòng vốn cổ phiếu và trái phiếu Mỹ, về bản chất là phản ánh hai động lực công nghệ và tài khóa, và chúng liên tục biến động.
Phân tích thêm, góc nhìn “công nghệ + tài khóa” giúp chúng ta dự báo tỷ giá USD. Nửa cuối năm, tỷ giá USD sẽ ra sao? Người viết nhận thấy có vài điểm sau:
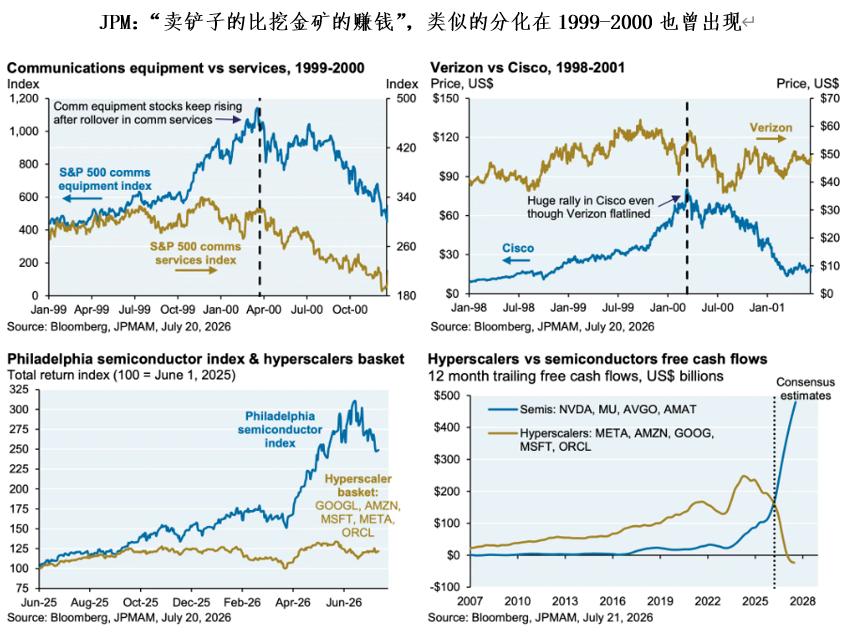
1. Tác động thúc đẩy của công nghệ đối với tỷ giá USD có thể sẽ giảm dần ở biên. Đồ thị gần đây từ JPM đã cho thấy rõ điều này — thị trường chứng khoán Mỹ ngày càng phân hóa, giá cổ phiếu bán dẫn tiếp tục tăng (NVDA, MU, v.v.), trong khi giá cổ phiếu các công ty dịch vụ đám mây (META, AMZN) lại rung lắc và giảm nhẹ. Báo cáo tài chính quý vừa rồi của Google cho thấy dòng tiền tự do chuyển sang âm, sự phân hóa dòng tiền tự do giữa hai nhóm cổ phiếu này ngày càng rõ.
Nói một cách đơn giản, bán xẻng kiếm nhiều tiền hơn đào vàng, hiện tượng này cũng từng xuất hiện trong giai đoạn 1999-2000 (xem phân tích của JPM). Điều này cũng nhắc nhở chúng ta rằng tác động thúc đẩy của AI và công nghệ đối với tỷ giá USD có thể sẽ giảm dần ở biên.
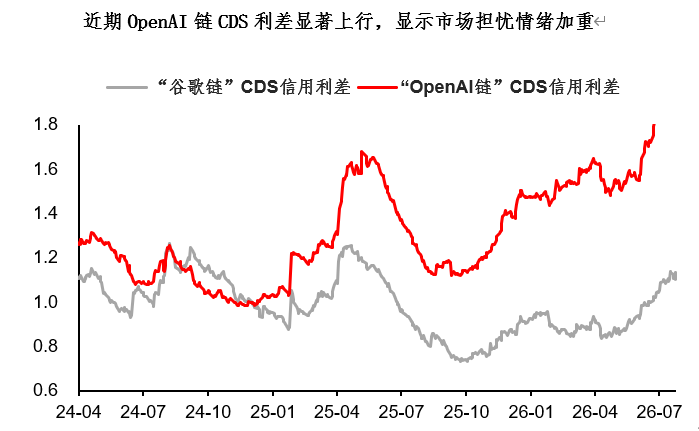
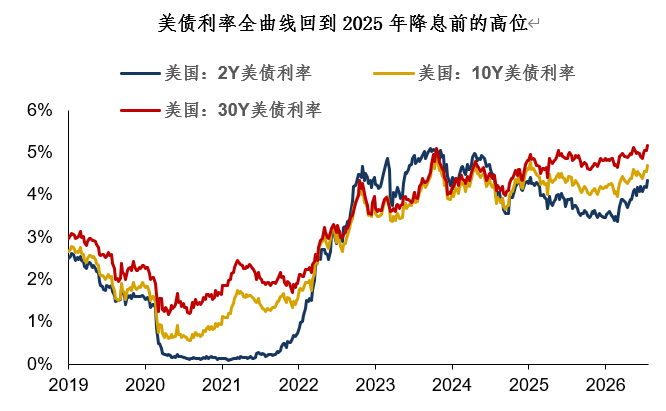
2. Khi lợi suất trái phiếu Mỹ duy trì ở mức cao, lo ngại về tài khóa Mỹ có thể sẽ quay lại. Dù hiện tại thị trường không chú trọng nhiều đến tính bền vững của trái phiếu Mỹ, nhưng khi đường cong lợi suất quay trở lại mức cao như trước kỳ giảm lãi suất, thì nỗi lo tài khóa Mỹ rất có thể lại nổi lên.
Chủ đề giao dịch phát sinh từ đây là thuế 301 gần đây. Nếu chính quyền Trump lấy cớ điều tra 301 để áp thuế cao hơn với châu Âu, Canada, bề ngoài sẽ có lợi cho USD, bất lợi cho các ngoại tệ khác. Nhưng nếu châu Âu sử dụng “vũ khí phản đòn tối thượng” là bán tháo trái phiếu Mỹ (hoặc thị trường kỳ vọng như vậy), thì tỷ giá USD chắc chắn sẽ chịu áp lực mạnh hơn nữa.
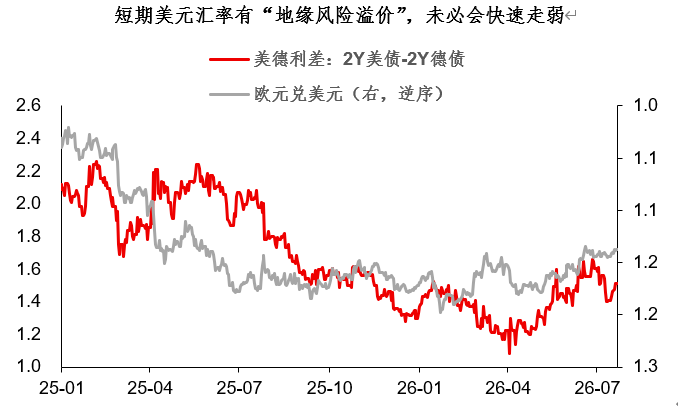
Trong ngắn hạn, tỷ giá USD có yếu tố rủi ro địa chính trị (chiến tranh Mỹ-Iran), chưa chắc đã yếu đi nhanh chóng. Nhưng khi hai động lực “công nghệ + tài khóa” thay đổi ở biên, người viết cho rằng có thể đỉnh cả năm của chỉ số USD đã xuất hiện vào giữa năm nay. Trong nửa cuối năm, có thể chú ý đến cơ hội hồi phục của euro, ngoài ra, kim loại quý bị kìm giá nửa năm qua, có thể sẽ mang lại “bất ngờ” trong nửa cuối năm.
Tóm tắt phần chia sẻ hôm nay:
1. Hai động lực kéo dài ảnh hưởng tới tỷ giá USD: công nghệ và tài khóa. Trong đó, công nghệ là động lực tăng giá, còn tài khóa là lực kéo giảm. Hai lực lượng này liên tục thay đổi, sự đan xen giúp chúng ta hiểu về logic vận động tỷ giá USD nhiều năm gần đây;
2, Góc nhìn phân tích “công nghệ + tài khóa” giúp ta dự báo tỷ giá USD: Thứ nhất, tác động thúc đẩy của công nghệ có thể sẽ giảm đi, “bán xẻng kiếm nhiều tiền hơn đào vàng”; Thứ hai, khi lợi suất trái phiếu Mỹ vẫn cao, lo ngại tài khóa Mỹ có thể trở lại;
3, Theo tôi, trong ngắn hạn tỷ giá USD có yếu tố rủi ro địa chính trị, chưa chắc đã yếu đi nhanh. Nhưng khi hai động lực “công nghệ + tài khóa” thay đổi ở biên, đỉnh cả năm của USD có thể đã thấy ở giữa năm. Nửa cuối năm nên chú ý tới khả năng hồi phục của euro, ngoài ra kim loại quý bị kìm nửa năm nay cũng có thể mang lại “bất ngờ” nửa cuối năm.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Triển vọng vàng: Rủi ro giá vàng giao ngay bật tăng mạnh sau khi bị giảm sâu

Nhà đầu cơ lớn Burry lại nhắm đến Nvidia (NVDA.US): Chỉ trích Huang Renxun giống Palantir CEO Karp, đợt mua lại cổ phiếu trị giá 150 tỷ USD gây nghi ngờ
Michael Burry, một nhà hoài nghi nổi tiếng về cơn sốt hạ tầng AI rộng lớn và Nvidia (NVDA.US), lại tiếp tục chỉ trích nhà sản xuất chip này, so sánh CEO Jensen Huang với CEO của Palantir, Alex Karp.
 VIPChiến lược hàng tuần VOO

Giá tiền điện tử
Thêm


