市场聚焦中美对话,亚洲股市上扬,三星涨幅扩大至5.2%,油价四连跌
报道:三星明年HBM4/HBM4E产量或翻倍,产品占比将从40%升至80%
三星押注AI存储芯片升级:明年HBM4系列产量或至少翻倍,整体HBM月投片增近40%,高端产品出货占比将由40%跃升至80%。玻璃载板需求两年增至5倍,映射高堆叠工艺扩产加速,供应链订单同步受益。
韩媒称“贝森特导师”德鲁肯米勒将首访韩国,将与海力士、三星电子和斗山等洽谈投资
这是德鲁肯米勒首次公开访韩,聚焦AI与能源两大主线,将考察掌握HBM、半导体材料等AI产业链瓶颈的三星、海力士,以及布局核电与燃气轮机的斗山能源。值得注意的是,他已将AI仓位削减至六个月前的20%,此行被解读为从广泛押注转向精准筛选核心标的的战略调整。
高盛研报解读:三星目标价 49 万韩元,存储供需持续紧张
三星电子明年将把HBM4和HBM4E产量翻倍
持续学习的AI仍在扩大存储半导体市场
科技股强势反弹,纳指期货上涨0.7%,日元承压,布油日内跌2%
英伟达乐观业绩展望推动芯片股进一步反弹,纳斯达克100指数期货上涨0.7%,标普500指数期货上涨0.4%。美元兑日元日内涨幅达1%,报157.53。日本央行行长植田和男称很难判断金融环境是否过于宽松。布伦特原油日内跌幅达2.0%,报97.92美元/桶。周五市场还面临"三巫日"带来的额外扰动。
韩媒:半导体设备关键零部件交货周期已“延长一倍以上”
据报道,韩国半导体设备核心零部件全面告急——交货周期普遍翻倍,部分日本制造零部件等待竟长达40个月,溢价也买不到。日本供应商扩产保守、产能严重滞后,压力已向下游传导,三星平泽、SK海力士龙仁等巨额在建项目面临推迟风险,AI芯片扩产计划遭遇供应链"硬墙"。
美国国际贸易委员会对苹果三星谷歌启动音频技术调查
投资者狂热褪去后韩股陷入僵局!成交额跌至年内新低 7000点关口迟迟站不稳
由于投资者热情逐渐消退,韩国股市成交额降至今年最低水平,这表明以人工智能(AI)为主导的韩国股市可能难以重新回到此前高点。
韩国股市涨逾1%终结四连跌 芯片股反弹
摩根大通:“开源冲击”、“AI安全”都不是问题,未来两年资本开支仍有空间,半导体设备将成“新瓶颈”
摩根大通认为,开源模型非威胁、监管扰动属短期、云厂商杠杆仍低——算力投资基本面未变。其预测七大科技巨头资本开支将从2025年4430亿美元飙至2027年1.577万亿美元,半导体设备将成供应链最核心瓶颈,晶圆代工、先进封装迎来新一轮涨价周期。
三星电子拟采双轨制程生产HBM基础芯片
苹果接受三星2027年一季度存储芯片报价上涨30%-40%
110万亿韩元AI红利怎么分? 首尔对冲基金“逼宫“三星:立刻回购注销优先股
韩国对冲基金施压三星回购注销优先股,拟用110万亿韩元回报方案中73万亿回购,抹平逾25%折价。
韩国对冲基金Life Asset敦促三星回购并注销优先股,以提升估值
“AI减速”风暴中逆势推进?传铠侠拟赴美上市募资至少100亿美元
铠侠据称正考虑通过在美国上市筹集100亿美元。
韩国央行:三星电子和SK海力士贡献KOSPI冲9000点涨幅99%
苹果预售追踪:iPhone 18 Pro系列海外需求信号偏弱,Duo评测正面但硬件落后
杰富瑞调研显示,iPhone 18 Pro开售后,美英德日四大市场交货等待时间较去年缩短5至11天,美国甚至无需等待——在产能持平前提下,这是需求疲软的明确信号。中港市场虽逆势走强,但投机囤货嫌疑未消。折叠屏新机Duo软件体验获肯,却以2000美元高价换来254克机身与双摄配置,硬件全面落后安卓竞品。杰富瑞维持"跑输大市",目标价较现价隐含21%跌幅。
三星电子和SK海力士拒绝韩国电力公社预缴电费方案
三星电子和SK海力士拒绝预付电费提议
SK海力士二季度DRAM营收增37.9% 市占率降至24.9%
AI开发放缓叠加油价飙升,日韩芯片股首当其冲,SK海力士跌超5%、软银暴跌11%
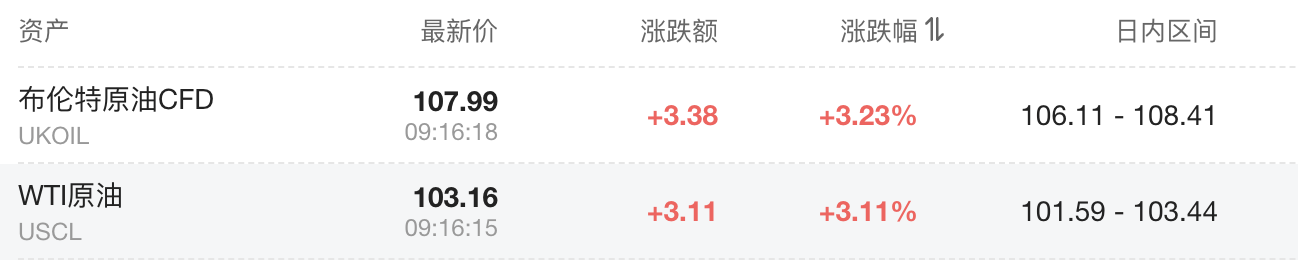
AI巨头罕见联手呼吁放缓前沿模型开发,韩日股市下挫,韩国首尔综指跌逾3%,日经225指数跌超2%,软银单日重挫11%、SK海力士跌超5%。与此同时,沙特关闭输油管道推动布伦特原油飙涨至107美元,叠加美国CPI超预期,美联储周三加息概率已超90%。双重利空共振,亚洲市场开局动荡。
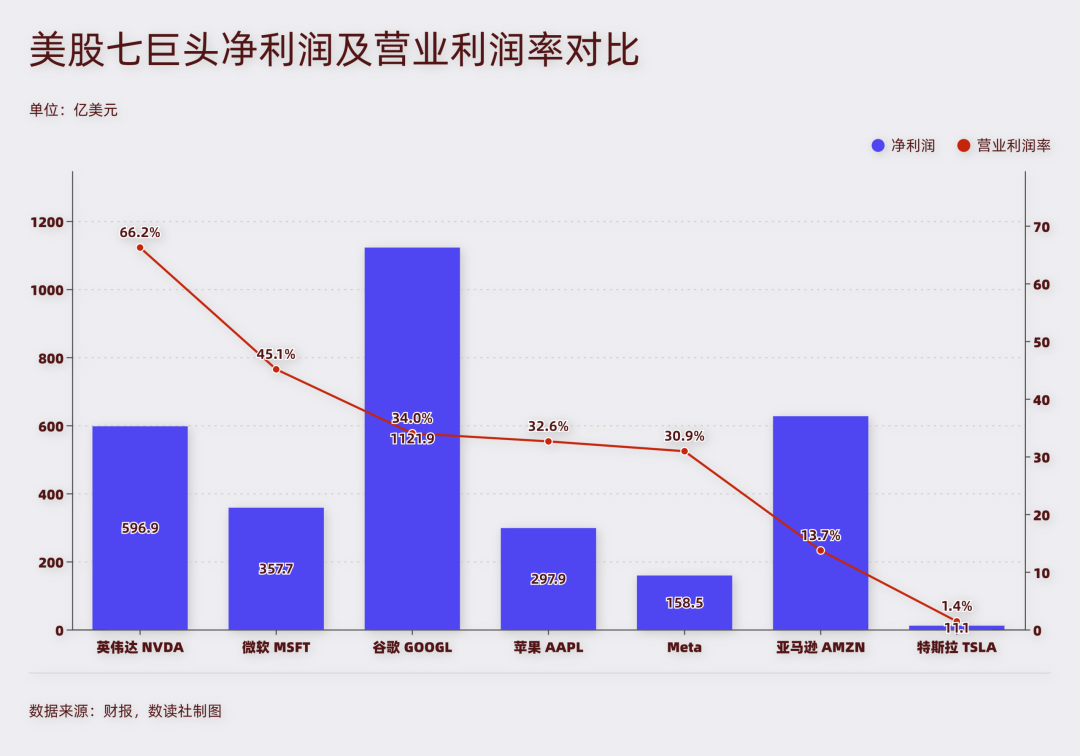
11万亿订单下集体失血,美股七姐妹的钱去哪了?
又见存储巨头“天量奖金”:美光最高发68个月奖金
美光科技宣布向中国台湾员工发放35至68个月薪酬的创纪录奖励,最低现金补偿170万新台币。然而,代表中国台湾约三分之二员工的桃园工会拒绝接受,坚持要求将15%营业利润纳入奖金分配,并维持罢工威胁。
高盛评苹果折叠iPhone:定价“Affordable”,今年出货最高可达3500万台
高盛报告指出,iPhone Duo凭“史上最薄”设计与“实惠”的定价,有望打开大众市场,维持2026年出货1400万至3500万台预测。新品在铰链、散热及摄像领域的升级,将对鸿海等大中华区供应链构成利好。
AI瓶颈大辩论:2027 顶峰瓶颈 vs 2028 产能大释放与定价崩塌
分析师Ben Bajarin认为AI算力需求持续增长,2027年将是全行业供给约束最极致的"瓶颈点",2028年供需将维持略紧平衡;Jay Goldberg则警告历史周期铁律,台积电等天量产能或引发定价权崩塌与毛利率均值回归。两人共识:AI供应链"闭眼买入即暴涨"时代已终结,投资者须精选具备跨周期定价韧性的核心资产。
按小时押注个股,华尔街杠杆ETF再进化
Defiance ETFs已向SEC申请推出每小时重置的杠杆基金,每个交易日进行六次再平衡,将收益目标周期从“日”缩短至“小时”。该产品为活跃交易者提供更精细的盘中交易工具,但频繁复利也将同步放大收益与亏损,进一步抬升波动风险。在全球监管机构加强杠杆ETF审查的背景下,该产品能否获批仍存在较大不确定性。
从日杠杆到小时杠杆!韩国教训未远,华尔街再试更极端的散户交易工具
Defiance ETFs已向美国证券交易委员会(SEC)提交文件,计划推出一系列杠杆基金,旨在将部分个股的涨跌幅放大两倍——但其计量单位并非按天,而是按小时计算。