
Institut: In Anbetracht der hohen Staatsverschuldung entwickelt sich Gold zu einem strategischen Muss

汇通网9月7日讯—— Der Leiter des Asien-Pazifik-Bereichs bei Invesco, Hamilton, stellt fest, dass Gold angesichts der hohen Staatsverschuldung von einer taktischen Positionierung zu einem strategischen Vermögenswert aufsteigt. Er analysiert, dass die Turbulenzen am Anleihemarkt durch wirtschaftliche Widerstandsfähigkeit und Inflationserwartungen verursacht werden und betont, dass Gold als Abstimmungsinstrument für das Vertrauen in das Währungssystem dient. Trotz des Drucks durch Zinssätze und Preisvolatilität bieten die kontinuierlichen Käufe der Zentralbanken und die Absicherungsfunktion von Gold Unterstützung für den Goldpreis und heben den unverzichtbaren Wert von Gold in Anlageportfolios hervor.
Mit dem fortlaufenden Anstieg der globalen Staatsverschuldung durchlaufen die Kapitalmärkte eine tiefgreifende logische Umstrukturierung. In diesem Wandel verändert sich die Rolle von Gold grundlegend.
Christopher Hamilton, Leiter der Kundensolutions für Asien-Pazifik bei Invesco, betonte jüngst, dass Investoren zunehmend die traditionelle Sichtweise verwerfen, Gold als kurzfristiges taktisches Instrument zu betrachten, und stattdessen Gold auf die Ebene einer langfristigen strategischen Vermögensallokation heben.
Die Wurzeln der Turbulenzen am Anleihemarkt: Doppelter Druck durch wirtschaftliche Widerstandsfähigkeit und Inflationserwartungen
Angesichts des jüngsten weltweiten Ausverkaufs der Anleihemärkte analysiert Hamilton die zwei Schlüsselfaktoren, die die Anleiherenditen weltweit steigen lassen. Er stellt fest, dass das Wirtschaftswachstum der USA eine starke Widerstandsfähigkeit zeigt und somit eine Basisunterstützung für den Markt bietet. Gleichzeitig kehren Inflationssorgen zurück und verschärfen mit dem Wiederaufleben der Laufzeitprämie die Absicherungsneigung der Investoren.
Hamilton betont besonders, dass die Rückkehr der Laufzeitprämie eng mit Sorgen über die US-Finanzlage verbunden ist. Die realen Renditen steigen deutlich, und Effizienzsteigerungen in der Produktion sind ein weiterer Faktor hierfür. Obwohl das US-Finanzministerium zuletzt versuchte, die Renditen langfristiger Anleihen zu drücken, bleibt der Trend zu steigenden Renditen aufgrund der Kombination von Inflation, Ölpreisen und Laufzeitprämie praktisch unaufhaltsam. Diese komplexe makroökonomische Umgebung bildet das Leitmotiv der aktuellen Marktschwankungen und
Strategische Neubewertung: Vom Handelsinstrument zum Währungssystem-Abstimmungsinstrument
Auf die Frage, ob der Anstieg des Goldpreises auf einen Vertrauensverlust der Investoren in die Zentralbanken und Regierungen zurückzuführen sei, gibt Hamilton eine tiefgehende Analyse. Er definiert Gold als “Stoßdämpfer für fiskalische und monetäre Schocks” und ist der Auffassung, dass dessen strategischer Wert im Portfolio neu bewertet wird.
Hamilton stellt bildlich dar, dass Gold fast wie eine Stimmrechtsvertretung für das Vertrauen in das Währungssystem funktioniert.
Zentralbanken als Rückhalt und Marktdynamik: Strukturelle Unterstützung im Tauziehen zwischen Bullen und Bären
Trotz des Drucks durch steigende Zinsen und eines starken US-Dollar zeigt der Goldmarkt weiterhin große Widerstandsfähigkeit.
Laut dem vierteljährlichen Goldausblick von Invesco aus dem Juli wird das anhaltende Kaufinteresse der Zentralbanken den Goldpreis bis 2026 trotz der durch steigende Energiepreise ausgelösten Inflations- und Zinserwartungen auf einem positiven Kurs halten. Der Bericht betont, dass die strukturellen unterstützenden Kräfte weiterhin stabil sind.
Laut World Gold Council erwarten rekordverdächtige 45 % der befragten Zentralbanker in den kommenden zwölf Monaten eine Erhöhung ihrer Goldreserven, während 89 % von einer allgemeinen Zunahme des Goldbestands in Zentralbanken weltweit ausgehen. Hamilton bestätigt dies auch in seiner jüngsten Studie zum globalen Management von Staatsvermögen: Die meisten Zentralbanken haben in den letzten drei Jahren ihren Goldanteil erhöht, getrieben von dem Bedürfnis, auf globale Volatilität zu reagieren, Inflation abzusichern und geopolitische Unsicherheiten zu umgehen.
Doch auch der Markt birgt nicht nur Optimismus. Hamilton hebt hervor, dass obwohl Zentralbanken beim Goldkauf preisunempfindlich sind, die Nachfrage aus dem Investmentbereich stark von Preisbewegungen abhängt. Steigende Goldpreise locken Kapital an, während fallende Preise Verkäufe auslösen können, besonders wenn Investoren zur Gewinnmitnahme Liquidität benötigen und umschichten. Für Privatinvestoren sind Käufe von Münzen und kleinen Goldbarren eine wichtige Nachfragequelle im langfristigen Bullenmarkt, und ihre Reaktion auf Preisrückgänge wird zum Gradmesser für die Marktuntergrenze.
Fazit
Zusammengefasst hat die Wertlogik von Gold die reine Absicherungsfunktion längst überschritten. Für Privatanleger wie professionelle Investoren ist die Entscheidung zur Goldallokation nicht nur eine Absicherung gegen geopolitische Risiken, sondern beruht auf der niedrigen Korrelation mit Aktien und der Seltenheit als Vermögenswert ohne Herausgeber und ohne Kreditrisiko. Wenn das Vertrauen in Währungen, Institutionen oder Marktmechanismen erschüttert wird, wird Gold aufgrund seiner langen Geschichte als Wertaufbewahrungsmittel zum unverzichtbaren Anker im Portfolio. Angesichts der globalen Verschuldung ist die strategische Einbindung von Gold keine Option mehr, sondern eine notwendige Antwort auf zukünftige Unsicherheiten.
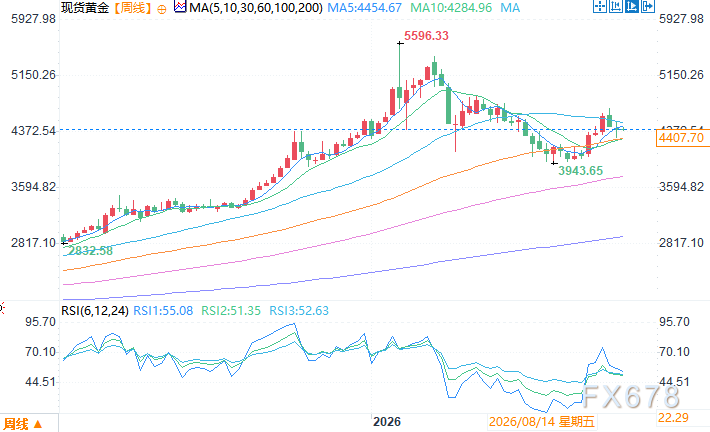
Spot-Gold Wochenchart Quelle: Yihuitong
Ost-Zeitbereich 7. September, 11:23 Spot-Gold bei 4.408,70 US-Dollar pro Unze
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Nachdem japanische Beamte sich geäußert haben, stärkt Besant den Rücken: Bereits mit dem japanischen Finanzminister über die „Wünschbarkeit“ eines starken Yen gesprochen
Besent erklärte, dass er am Freitag ein „produktives Gespräch“ mit der japanischen Finanzministerin Kaori Katayama geführt habe. Beide Seiten diskutierten über die „Wünschbarkeit eines starken Yen, der die robusten wirtschaftlichen Fundamentaldaten Japans widerspiegelt“, und betonten die Bedeutung, weiterhin engen Kontakt bezüglich des Devisenmarktes zu halten. Katayama hatte zuvor mitgeteilt, dass sowohl Trump als auch Sanae Takaichi bei ihrem Treffen in dieser Woche auf die Schwäche des Yen hingewiesen hätten. Takaichi äußerte, dass eine Unterbewertung des Yen „problematisch“ sei. Institutionen sind der Ansicht, dass das Risiko einer Intervention den Yen-Verfall „begrenzen“ könnte.
US-Aktien eröffnen höher und schwanken, der Yen erholt sich intraday um über 1 %, die Rendite 10-jähriger US-Staatsanleihen überschreitet erneut 5,22 %, US-Öl fällt zeitweise um fast 3 %.
Nachdem das US-Verbrauchervertrauen veröffentlicht wurde, fielen der S&P und der Nasdaq vorübergehend, während der Dow Jones eine dreitägige Verlustserie beenden könnte, aber voraussichtlich die vierte Woche in Folge im Minus bleibt. Meta gab nach und fiel zeitweise um mehr als 3 % während des Handels. Die Rendite der 10-jährigen US-Staatsanleihen durchbrach erneut die Marke von 5,22 % und erreichte am dritten Tag in Folge ein neues Hoch seit 2007; die Rendite der 30-jährigen Staatsanleihen markierte den höchsten Stand seit 2004. Der Yen/USD wechselkurs stieg während des Handels um 1,2 %, während japanische und US-amerikanische Beamte in Folge Signale sendeten, dass ein schwacher Yen problematisch sei. Die Erwartungen auf eine diplomatische Lösung zwischen den USA und Iran steigen, was den Ölpreis nach zwei aufeinanderfolgenden Anstiegen wieder stagnieren ließ. Aktualisierung läuft.
Die Volatilität der US-Staatsanleihen steigt stark an – Alarmstufe! Bank of America-Analyst Hartnett warnt vor zunehmenden Deleveraging-Risiken; steigende Renditen werden zur Hauptbedrohung für den Markt
Der Bank of America-Stratege Michael Hartnett warnt, dass die jüngste starke Zunahme der Volatilität am US-Anleihenmarkt das Risiko einer umfassenderen Deleveraging im Finanzmarkt erhöht.
Der Dieselpreis in den USA ist im laufenden Jahr um 83% gestiegen! Der Chefökonom von Apollo warnt: Die Kostenweitergabe könnte die Kerninflation hartnäckiger machen – die Fed kann das nicht ignorieren.
Torsten Slok, der Chefökonom von Apollo Global Management, warnt davor, dass die Bedrohung durch Inflation, die durch die auf ein historisches Hoch gestiegenen Dieselpreise in den USA verursacht wird, möglicherweise ernster ist als die US-Notenbank derzeit erkennt.
Krypto-Preise
Mehr


