
ECB:ヨーロッパの債務危機の背後にある隠れた原動力か?

Fitchは、政府の不安定さと財政赤字削減の困難さを主な理由として、フランスのソブリン格付けをAA-からA+に引き下げました。この状況はフランス政府の失敗を露呈するとともに、欧州中央銀行(ECB)による大規模な介入も明らかにしています。
要点
- Fitchは、政府の不安定さと財政赤字削減の困難さを理由に、フランスのソブリン格付けをAA-からA+に引き下げました。
- フランスの債務はGDPの114%に達しています。
- ECBは、マイナス金利と債券購入プログラムによって、歪んだインセンティブを生み出しました。
フランス債務、市場を不安にさせる
Bayrouは失脚しましたが、フランスの債務は拡大し続け、市場を不安にさせています。
5年物のデフォルトリスクは12か月で20%上昇しました。このリスクは一般的にCDS(クレジット・デフォルト・スワップ)価格やソブリン債利回りで測定されます。
さらに憂慮すべきは、フランスの2年債利回りがスペインやギリシャを上回っていることです。
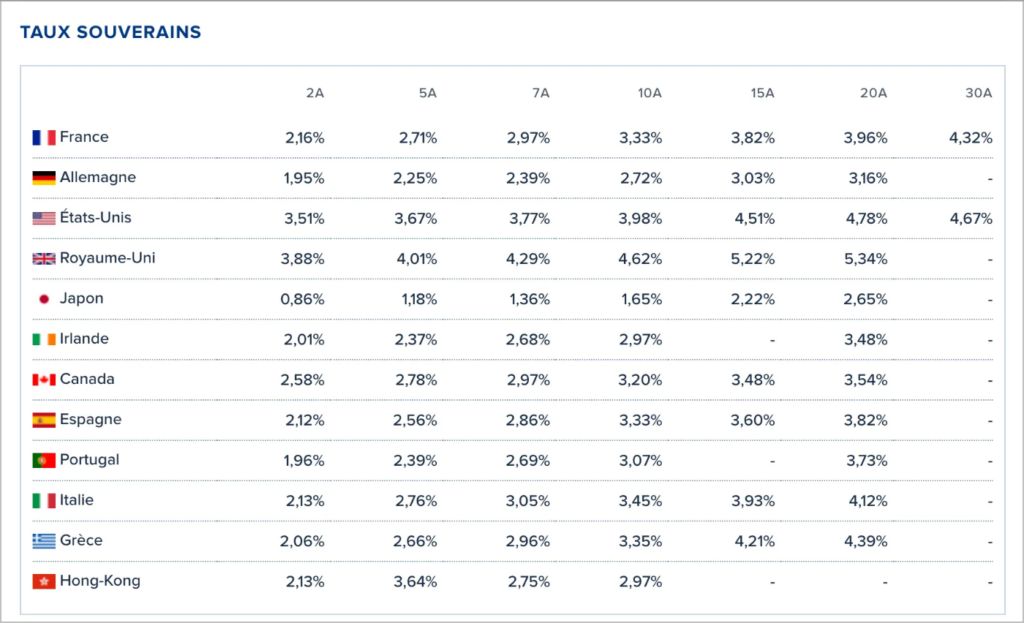 国別ソブリン債利回りの比較。出典:Boursorama
このリスクプレミアムの逆転は、危機の深刻さを如実に示しています。かつて欧州の財政安定の模範だったフランスが、今やより脆弱と見なされる国々よりも高い利息を支払う事態となっています。これは歴史的な逆転です!
さらに、未積立の年金債務は数兆ユーロに上り、フランスの見通しをさらに悪化させています。
ECB、財政無責任の共犯者
欧州中央銀行はこの逸脱に重大な責任を負っています。政策金利は2008年の4%以上から、長年にわたりマイナス圏にまで低下しました。この緩和的な政策は、予算編成におけるあらゆる規律メカニズムを消滅させました。
債券購入プログラム(PEPP:パンデミック緊急購入プログラム、OMT:証券市場プログラム)によって債券市場は飽和状態となりました。これにより、家計や企業への信用供与が阻害される大規模なクラウディングアウト効果が生じました。同時に、欧州各国の支払い能力問題が覆い隠されました。
ECBの反断片化ツールはこの状況をさらに悪化させました。無制限の介入を約束することで、ECBは市場に対し、どんな犠牲を払ってもソブリン債を支えると保証しています。この暗黙の保証は、かつて浪費的な政府に課されていたリスクプレミアムによる規律を完全に希薄化させました。
ECBの債券購入プログラムによる潜在的損失は数千億ユーロに達しており、この隠れた債務貨幣化の規模を示しています。
ECBは欧州のゾンビ化を加速させた
欧州連合は経済成長なしに排出量を削減してきました。米国が排出削減と成長を両立させているのとは対照的に、欧州は競争力を犠牲にしています。
米国との生産性格差は拡大し続けています。この差が一人当たりGDP格差の72%を説明しています。生産性の低い活動を補助し、テクノロジーなど付加価値の高い分野を財政的に不利に扱うことで、EUは自らの生産基盤を計画的に破壊しています。
欧州の技術的衰退は顕著です。米国で調達されるベンチャーキャピタルはEUの3.2倍、スタートアップへのベンチャー投資は欧州の2.3倍に達しています。このイノベーションの弱さが、欧州を後れを取らせる要因となっています。
ECBの長期成長予測は2.6%からさらに低い水準へと引き下げられています。この継続的な下方修正は、欧州の介入主義政策の非効率性を反映しています。
デジタルユーロ:反転か、ECBの全てを支配したい欲望か?
競争力喪失に直面し、欧州当局はその対応策としてデジタルユーロを準備しています。公式には決済の近代化を目的としていますが、実際には前例のない統制手段です。
デジタルユーロにより、当局はすべての取引をリアルタイムで監視できるようになります。現在の電子決済システムとは異なり、データは政府や中央銀行が直接アクセス可能となります。この広範な監視は技術進歩を装いながら、個人の自由を根本的に脅かします。
このデジタル通貨のプログラム可能な性質により、当局は必要に応じてマネーサプライを創出・消滅させることができます。また、政治目標に合致するか否かで行動を報奨・罰則することも可能です。
この極端な通貨中央集権化は、国民の不信感の高まりやbitcoinのような検閲不可能な代替手段の発展に直面し、国家による通貨独占を維持することを目的としています。デジタルユーロは望ましい金融イノベーションではなく、技術的制約を通じて機能不全な経済システムを維持しようとする究極の試みです。
ECBは現在のフランス債務危機に対して圧倒的な責任を負っています。その緩和的政策は自然な財政規律メカニズムを抑制し、加盟国の財政無責任を助長しました。欧州各国政府は安価な資金調達を確信し、予算改革への動機を失っています。欧州のゾンビ化が進む中、デジタルユーロはECBがこの信認危機の中で支配を維持しようとする最後の試みとなっています。この技術的飛躍は構造的な問題を何ら解決せず、ユーロのグローバル準備通貨としての信頼性を恒久的に損なうリスクがあります。bitcoinのような代替手段が、国家による広範な統制から貯蓄を守るために台頭する可能性があります。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
AIも資金を必要とし、欧米政府も資金を必要とする!世界規模の「資本争奪戦」が始まり、債券の嵐は「まだ始まったばかり」
AIインフラ建設と政府財政赤字は、現在、世界の限られた資本を同時に争奪しています。米国の主要な5つのAIデータセンター運営企業は今年すでに約2,200億ドルの社債を発行しており、米国の財政赤字は1.99兆ドルを突破しています。これら二つの巨額な資金調達需要が重なり、世界的な資本コストの体系的な上昇を促しています。格付けの低い借り手の資金調達コストはすでに二桁に近づきつつあり、信用市場では階層化された配分が始まっています。欧州の銀行株は急落し、フランスの資産も再評価されています。この「資本大緊縮」は、まず資本市場を直撃し、その後実体経済に大きな打撃を与える可能性があります。
米国株の航空宇宙・防衛関連株の冷え込みは続く!JPMorganが警告:軍事予算の見通しに不透明感、航空需要の減退、Q3の好業績でも低迷傾向は変わらない可能性
JPモルガンは、航空宇宙および防衛企業が困難な第3四半期の決算期を迎えると考えています。
貴金属投資の大物:アメリカは高い債務と高金利の困難に陥っており、金と銀の長期的な市場に期待

ゴールドマン・サックス:精製業界の展望は引き続き良好と評価。Valero Energy (VLO.US)、Marathon Petroleum (MPC.US)、HF Sinclair (DINO.US) を優先銘柄として選定
ゴールドマン・サックスは引き続き製油業界の全体的な環境を楽観的に評価しており、「買い」評価の株式、Valero Energy、Marathon Petroleum (MPC.US)、HF Sinclair (DINO.US) を特に好意的に見ていると強調しました。
暗号資産価格
もっと見る


