
Bakit hindi napabagsak ng panganib sa utang ng US Treasury ang US dollar? Ang krisis sa European bonds ang naging pinakamalaking hadlang sa presyo ng ginto.

Balitang Pangkabuhayan Oktubre 6—— Ang patuloy na pagtaas ng tunay na interest rate nitong mga nakaraang araw, pati na rin ang pagtaas ng US dollar index sanhi ng Eurozone debt crisis ang pangunahing dahilan kung bakit napipigilan ang rebound ng presyo ng ginto
Noong Martes (Oktubre 6) sa sesyon ng Asya at Europa, ang pandaigdigang presyo ng ginto ay patuloy na napipigilan nitong mga nakaraang araw, kasalukuyang namimili sa bandang 4139. Ang patuloy na pagtaas ng tunay na interest rate at pagtaas ng US dollar index dahil sa Eurozone debt crisis ang pangunahing dahilan kung bakit nahihirapan ang presyo ng ginto na bumawi. Inilalahad ng artikulong ito ang mga pangunahing lohika na nakaapekto kamakailan sa galaw ng presyo ng ginto.
Panandaliang pagbalik ng pandaigdigang presyo ng langis, nagpapalamig ng inflation expectations
Kasabay nito, bumabagal ang pagtaas ng sahod sa non-farm employment ng Amerika, naghuhudyat ng paglamig ng overheated labor market, mas lalo pang nagpapahina ng pundasyon ng patuloy na pagtaas ng inflation. Ang pagbaba ng inflation pressure ay nagbago ng pananaw ng merkado sa monetary policy ng Federal Reserve.
Ayon sa CME FedWatch data, may napakataas na 77.3% na tsansa na hindi gagalawin ng Federal Reserve ang interest rate ngayong Oktubre, at 22.7% lamang ang tsansa ng kabuoang 25 bps na pagtaas; para sa Disyembre, 13.4% ang probabilidad na hindi gagalawin ang rate, 67.8% para sa 25 bps hike, at 18.8% para sa 50 bps hike.
Sa pangkalahatan, ang malamig na inflation at employment data ay nagpapahina ng panggigipit sa Fed para magpatuloy ng mahigpit na patakaran, na nagdadala ng potensiyal na suporta para sa presyo ng ginto mula sa panig ng monetary policy.
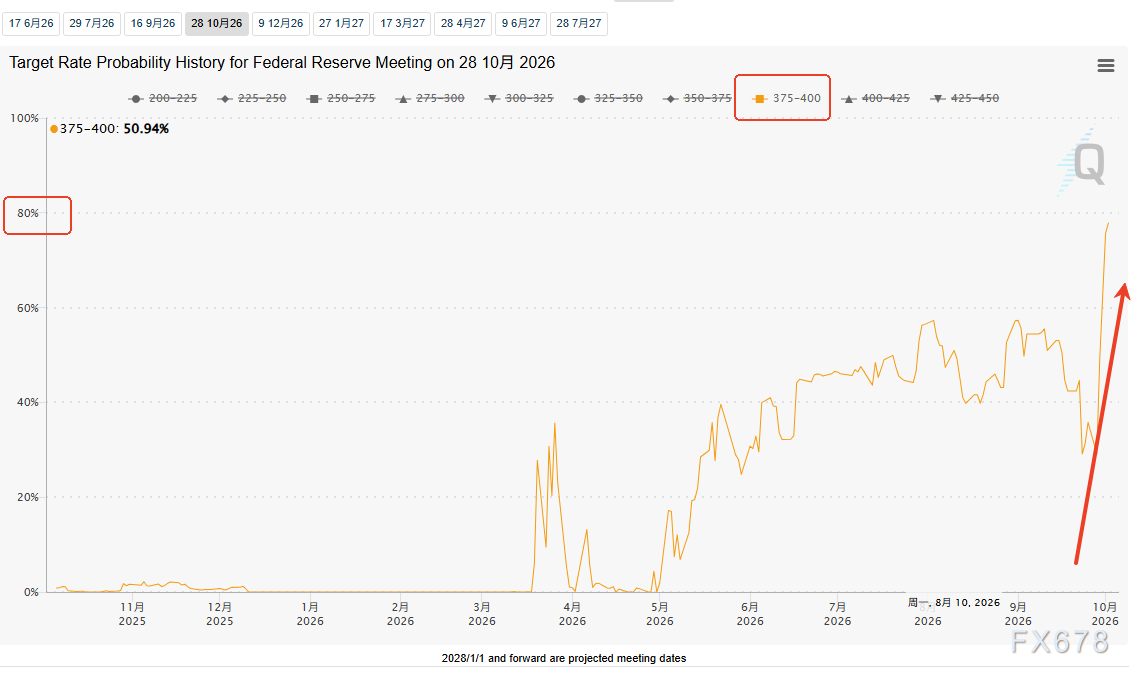
(FedWatch Interest Rate Tool, Pinagmulan: CME Group)
Ganap na na-offset ang positibong factors: Patuloy na tumataas ang US Treasury yield at tunay na interest rate
Bagama’t positibo para sa ginto ang pagbaba ng rate hike expectations, ito ay ganap na na-offset ng walang tigil na pagtaas ng US Treasury yield at tunay na interest rate, na siyang pangunahing dahilan ng pressure sa presyo ng ginto ngayon.
Hindi panic sa inflation ang nagtulak sa pagsipa ng US Treasury yields—ang pangunahing puwersa ay ang pambihirang resiliency ng ekonomiya ng Amerika.
Ayon kay Nohshad Shah, Head of Fixed Income Sales for Europe, Middle East, and Africa ng Castle Securities, halos lahat ng pagtaas ng 10-year US Treasury yield noong Setyembre ay dulot sa pataas ng tunay na yield, samantalang nananatiling matatag ang inflation expectations.
Ang pagtaas ng tunay na yield ay dulot ng pinaluwag na fiscal policy ng Amerika, relaxed financial conditions, at matinding kumpetisyon sa kapital sanhi ng malalaking puhunan sa AI sector. Pinapatingnan nitong muli ng merkado ang sustainability ng economic growth; ang mga mamumuhunan ay naghahanap ng mas mataas na return pagkatapos tanggalin ang inflation, hindi lamang simpleng inflation protection.
Kasabay nito, nagbabala ang BMO Asset Management na halos hindi maiiwasang lumampas sa 6% ang yield ng 30-year US Treasury, posibleng matupad na ito sa Oktubre. Lumilikha ang market volatility ng self-reinforcing cycle ng tuloy-tuloy na pagtaas ng yields.
Samantala, ang ginto ay isang non-yielding asset—ang pagtaas ng tunay na interest rate ay nagpapalaki ng opportunity cost ng paghawak ng ginto, na lalo pang nagpapaliit ng espasyo para sa rebound ng presyo ng ginto.
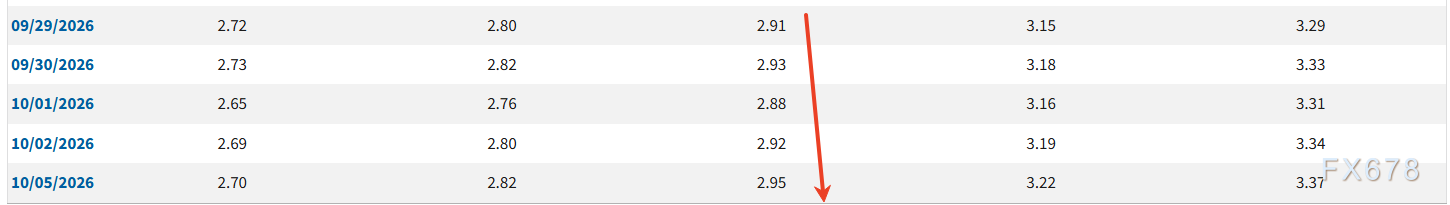
(10-year TIPS Yield, Pinagmulan: Federal Reserve)
Paglipat ng pangunahing lohika ng pagpepresyo: Lakas o hina ng US dollar index ang pangunahing gumagabay sa presyo ng ginto, ini-offset ang negatibong balita sa US Treasury debt
Ang ginto ay pangunahing binepresyo gamit ang US dollar. Matagal nang umiral sa merkado ang panuntunang “malakas ang dollar, mahina ang ginto,” na siyang pangunahing dahilan kung bakit napipigilan ang pagpapalakas ng presyo ng ginto nitong mga nakaraang araw.
Sa likod ng walang preno na pagtaas ng US Treasury yield, may nakatagong panganib ng lumalalang government debt ng Amerika sa environment ng mataas na interest rate. Kung susundan ang karaniwang market logic, dapat sana’y pinapahina ng tumataas na US debt risks ang kredibilidad ng US dollar—na pabor sana sa ginto at magbibigay ng malakas na suporta bilang safe haven asset.
Ngunit ang positibong factor na ito ay tuluyang na-offset ng risk aversion mula sa European market.
Kung ikukumpara sa US debt risks, mas maagang sumiklab at mas grabe ang exposure ng Europe sa krisis na ito, kaya naging sentro ito ng global safe haven funds.
Partikular, ang Japanese investors na nagmamay-ari ng malalaking French bonds ang naging pangunahing pwersa ng pagbebenta. Dahil overweight ang holdings sa French bonds ng Japan sa kanilang overseas portfolio, mahigpit ang banta ng malakihang pagbawas ng exposure. Ang patuloy na sell-off ng European debt ay direktang tumama sa exchange rate ng euro, nagtapos ito sa 17-buwan na pinakamababa kontra US dollar.
Sa paghahambing ng systemic risks ng mga pangunahing ekonomiya sa mundo, mas matindi ang impact ng European crisis kaysa US debt risks, nagresulta ito ng pagpapalakas ng flood ng global safe haven funds sa US dollar assets, dahilan ng tuloy-tuloy na paghataw pataas ng US dollar index.
Sa huli, tuluyang natakpan ang bad news sa US debt issue, ang malakas na dollar ay patuloy na dumudurog sa presyo ng ginto, na siyang nagtanggal ng dapat ay safe haven benefit para sa gold, kaya ito ang naging pangunahing kadahilanan ng pressure sa presyo ng ginto kamakailan.
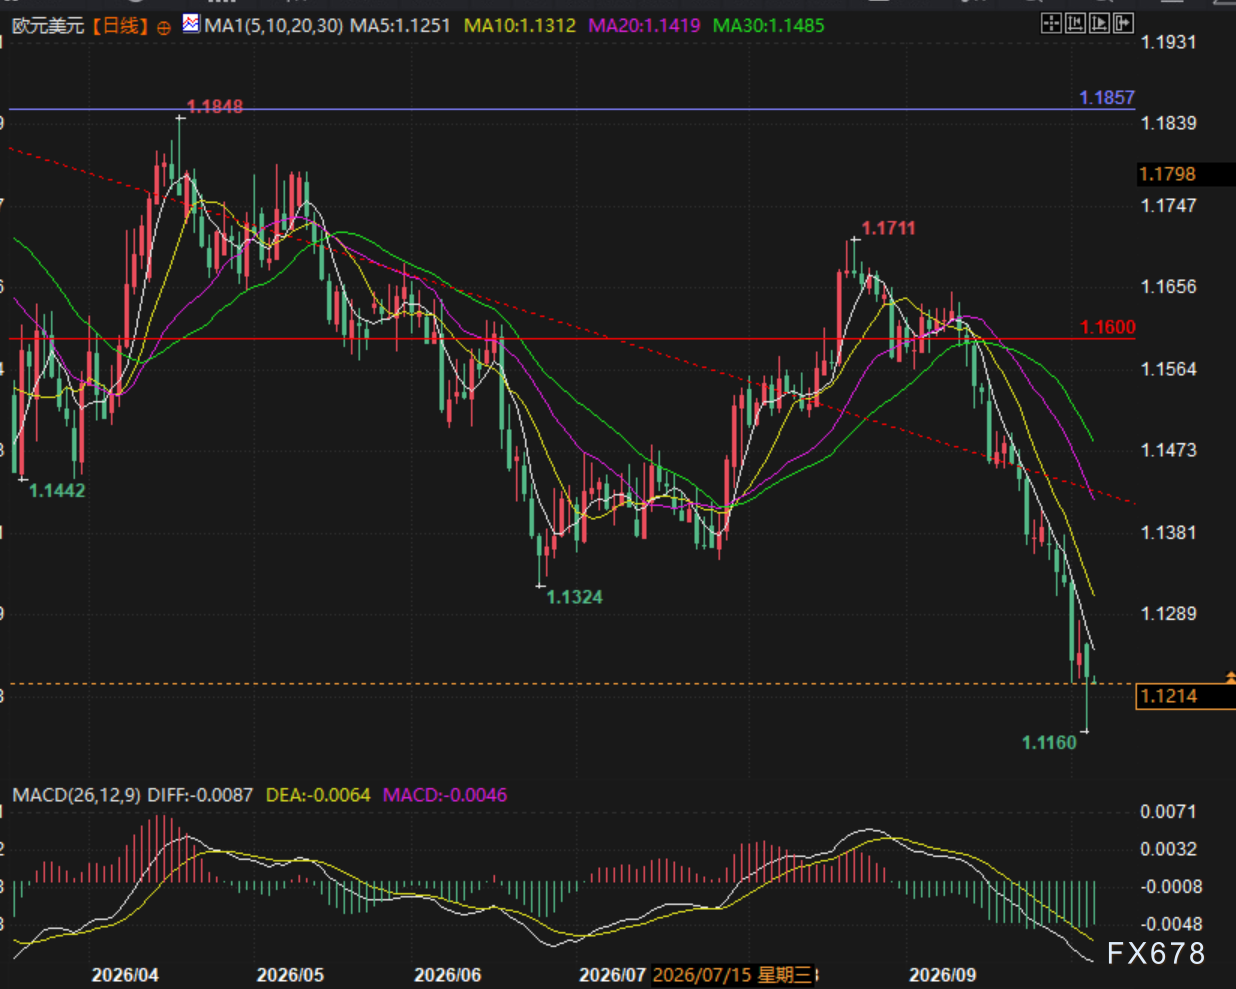
(EUR/USD Daily Chart, Pinagmulan: Super Balitang Pangkabuhayan)
Dibisyon sa central bank gold buying: Mas tumindi ang bullish at bearish laban sa gitna ng energy crisis
Sa gitna ng macro tug-of-war, nagpakita ng malinaw na dibisyon ang global central bank gold buying, nagbibigay ng floor support sa presyo ng ginto ngunit hindi sapat para mag-dulot ng one-sided rally. Sa isang banda, dahil sa kaguluhan sa global energy situation at mataas na volatility ng oil prices, may mga bansang may mahihinang foreign exchange reserves na napipilitang magbenta ng ginto pansamantala upang makalikom ng dolyar para sa pagbili ng langis, dahilan ng short-term selling pressure sa gold.
Sa kabilang banda, nananatili pa ring committed ang karamihan sa sovereign countries sa long-term strategic allocation, patuloy na malaki ang pagdagdag sa kanilang gold holdings.
Inanunsyo ng Russian Ministry of Finance ang malaking pagtaas sa foreign exchange at gold purchases, itataas ang scale ng gold buying mula Oktubre 7 hanggang Nobyembre 6 ng limang beses kumpara sa Setyembre, gamit ang excess oil and gas revenues upang palakasin ang National Welfare Fund. Ang patuloy na gold purchasing ng opisyal na sektor ay nagtatayo ng matibay na medium at long-term support para sa gold price.
Maingat ang retail funds: Mabagal ang pagpasok ng ETF, ramdam ang technical pressure
Ang gold ETF na kumakatawan sa retail at short-term speculative funds ay kasalukuyang nagpapamalas ng ekstremong pag-iingat.
Sa kasalukuyan, bearish ang overall technical pattern ng gold, napakababa ng investor appetite for chasing higher prices, napakabagal ng pagpasok ng pondo sa ETF, at walang dagdag na short-term funds na nagtutulak ng gold price rebound.
Sa kakulangan ng retail funds at tanging central bank lamang ang sumusuporta, mahirap para sa gold price na magkaroon ng trending bullish move, at nananatiling nasa pressured consolidation.
Buod ng market outlook at mahahalagang obserbasyon
Ang kasalukuyang gold market ay nasa sitwasyong kinakaladkad ng maraming macro variables—ang mga bullish factors (paglamig ng inflation, pagbaba ng rate hike expectations, central bank gold buying) at bearish factors (pagtaas ng tunay na interest rate, malakas na US dollar, mahina ang retail funds) ay nagkakansela, kaya walang malinaw na direksyon ang market.
Ang magiging susi ng susunod na galaw ay nakasalalay sa tatlong pangunahing variable: una, ang data sa US inflation, labor market, at third quarter earnings ng tech companies—magpapasya sa lakas ng US economy at inflection point ng pagtaas ng tunay na interest rate;
Pangalawa, ang energy situation sa Gulf, US-Iran geopolitical conflict, na direktang nakaapekto sa oil prices at global inflation outlook, pati indirect na epekto sa monetary path ng Fed;
Pangatlo, sentiment turning point sa European bond market—kung kailan magtutuloy ang stabilization ng French bond sell-off, na magdidikta sa trend ng euro at lakas-hina ng dollar index.
Sa kasalukuyan, dahil pinangungunahan ng Europe debt risks ang merkado, lumaki ang impact weight ng US dollar index sa presyo ng ginto. Sa panahon ng malakas na dollar cycle, limitado ang space ng pag-rebound ng gold. Mananatili ang overall trend sa ilalim ng double pressure mula sa tunay na interest rate at US dollar.
Teknikal: Nananatili pa ang spot gold sa gitna ng pagtutunggali ng dating bullish at kamakailang bearish candles, pati patuloy na bearish alignment ng moving averages, kaya inaasahang magpapatuloy muna ang konsolidasyon habang hinihintay ang moving average correction.
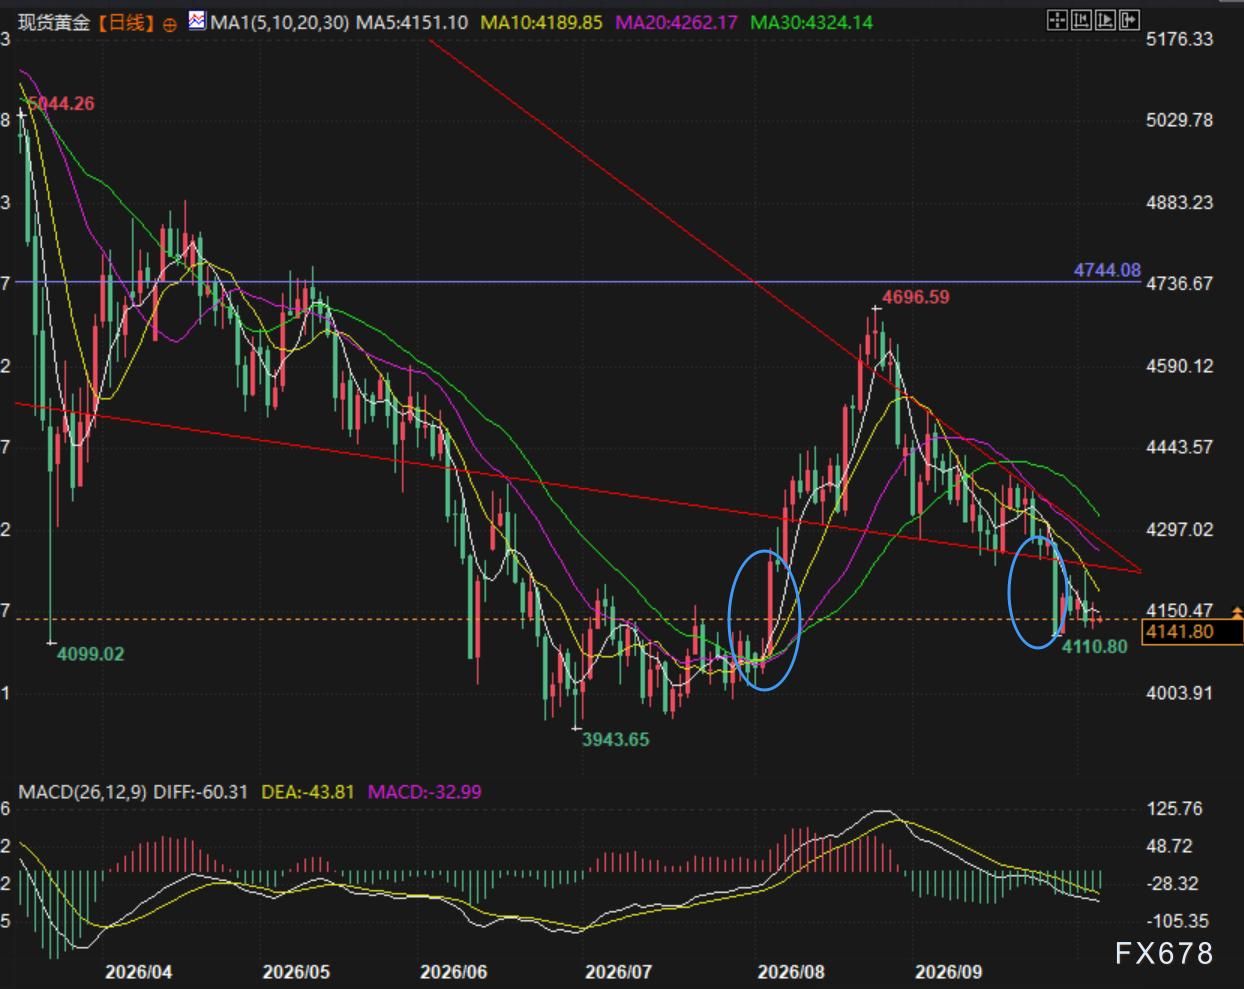
(Spot Gold Daily Chart, Pinagmulan: Super Balitang Pangkabuhayan)
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Pagkatapos bumagsak ng 11% ang SOX sa loob ng dalawang buwan, bumaliktad ang Goldman Sachs at naghimok ng pagbili: Dumating na ang "ginintuang pagkakataon" ng semiconductor sector?
Sinabi ng Goldman Sachs na pagkatapos ng pagbaba ng Philadelphia Semiconductor Index ng 11% sa loob ng dalawang buwan, naging positibo ang kanilang mga plano para sa ikatlong ulat ng quarter at pinapaboran nila ang mga sektor ng kagamitan, storage, at analog. Nagbigay sila ng buy rating sa 12 stocks kabilang ang AMD, ngunit hindi sila optimistiko tungkol sa Arm at Texas Instruments.

Sinusuportahan ng Goldman Sachs ang TSMC (TSM.US) bago ang earnings: Patuloy ang paglago dahil sa malakas na demand ng AI hanggang 2027, may halos 40% na potensyal na pagtaas sa presyo ng stock.
Sa kamakailang ulat na inilabas ng Goldman Sachs, ipinahayag na inaasahan nilang magpapatuloy ang malakas na pag-unlad ng kita ng TSMC hanggang 2027, at unti-unting tataas ang gastusin sa kapital upang suportahan ang pangmatagalang pangangailangan.

Mga presyo ng crypto
Higit pa


