
Sztuczna inteligencja walczy z rakiem! 5 głównych łańcuchów przemysłu za szczepionkami — tylko wcześniejsze odkrycie tych 5 akcji amerykańskich to prawdziwi zwycięzcy!

Możesz nie wiedzieć, że giganci farmaceutyczni Merck (MRK) i Moderna (MRNA) osiągnęli sukces w trzeciej fazie badań klinicznych nad szczepionką przeciwko rakowi. W istocie polega to na wykorzystaniu algorytmów AI do analizy mutacji genowych w nowotworach pacjentów i wytypowaniu tych, które aktywują własną odporność i precyzyjnie niszczą komórki rakowe.
W ludzkim ciele komórki rakowe są bardzo przebiegłe. Potrafią się maskować jako zdrowe komórki, przez co komórki odpornościowe (T) nie są w stanie odróżnić wroga od przyjaciela i nie podejmują ataku.
Aby zniszczyć komórki rakowe, konieczne jest znalezienie w wyciętej tkance nowotworowej unikalnych mutacji genetycznych charakterystycznych dla komórek rakowych i przekazanie ich do rozpoznania przez układ odpornościowy.
Trudność polegała na tym, że u jednego pacjenta może być tysiące mutacji - tradycyjna ręczna analiza trwa kilka miesięcy i trudno stwierdzić, które cechy rzeczywiście aktywują odporność.
To właśnie algorytm AI Moderny zrobił największą różnicę: po otrzymaniu sekwencji genów pacjenta, algorytm w kilka sekund komputerowo symuluje, które mutacje najłatwiej są rozpoznawane przez komórki T i precyzyjnie wybiera do 34 nowych antygenów, które aktywują odporność; następnie AI automatycznie generuje kod sekwencji mRNA do produkcji.
Po podaniu tej szczepionki pacjent otrzymuje "dedykowany system naprowadzania" dla swoich komórek odpornościowych, które natychmiast są aktywowane i precyzyjnie kierują się na komórki rakowe z tymi współrzędnymi ataku, całkowicie je niszcząc, jednocześnie nie uszkadzając zdrowych tkanek.
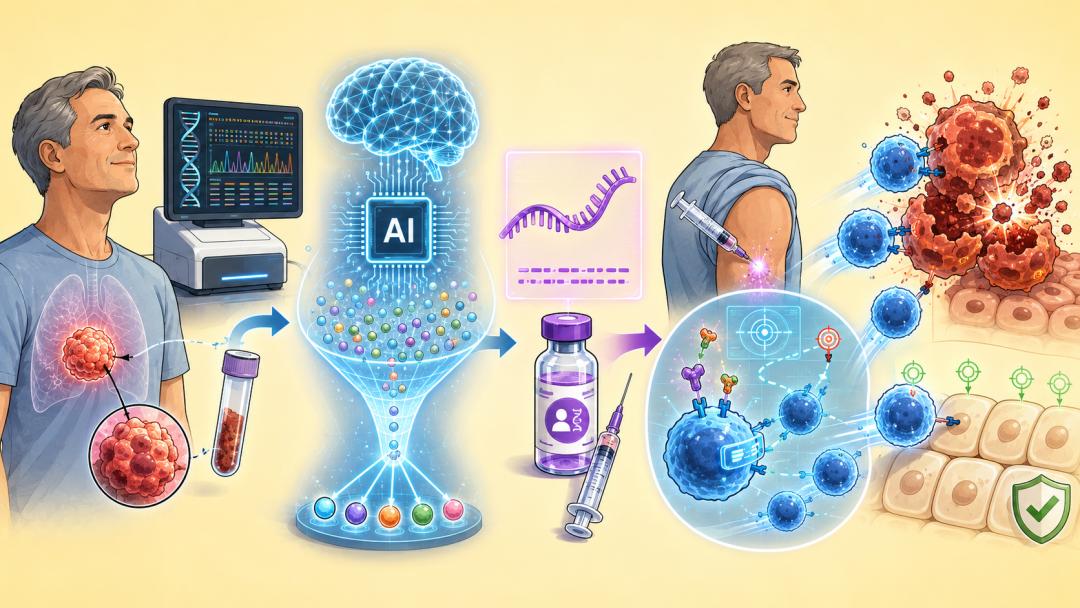
To znaczy, że w przypadku czerniaka, tysiąc pacjentów otrzyma tysiąc unikalnie wyliczonych przez AI dedykowanych planów immunologicznych.
Dlaczego rynek kapitałowy jest tak podekscytowany AI w medycynie?
Bo medycyna jest dziedziną, w której błędy są najdroższe, czas jest najbardziej wartościowy, a sukces przynosi największe zwroty.
Największą trudnością tradycyjnej pracy nad nowymi lekami nie jest powolność, lecz to, że po pięciu-sześciu latach i wydaniu setek milionów dolarów może się okazać w zaawansowanej fazie klinicznej, że projekt jest nieopłacalny. Wtedy tracone jest nie tylko realne pieniądze, ale też strategiczne okno czasowe dla firmy farmaceutycznej.
Dlatego prawdziwa wartość AI w medycynie polega na tym, że pomaga firmom farmaceutycznym unikać błędów: wcześniej oblicza, które cele warto rozwijać, a które drogi natychmiast należy porzucić.
Rok wcześniej zakończony błędny projekt oznacza oszczędności rzędu setek milionów dolarów; przyspieszenie wejścia ważnego leku na rynek lub znaczące zwiększenie jego szans w klinice, to biznesowe zwroty sięgające miliardów dolarów.
To jest najbardziej realistyczna logika biznesowa AI w medycynie: im bardziej złożony problem, tym większa wartość AI; im droższe błędy, tym większe oszczędności AI; im ważniejszy wynik, tym większy biznesowy zwrot.
Jedna szczepionka przeciwko rakowi to cztery rodzaje biznesu
Trzeba mieć świadomość, że od laboratoryjnego przełomu do rzeczywistej komercjalizacji istnieje ogromny łańcuch dostaw przemysłowych.
Wprowadzenie indywidualnej szczepionki do ciała pacjenta nie jest możliwe dzięki jednej czy dwóm firmom farmaceutycznym. Potrzebne są dane na wejściu, produkcja przemysłowa, kluczowe patenty i cały system komercjalizacji, który je łączy.
Tak więc kluczowe pytania tej hossy zmieniły się:
Kiedy medycyna na zamówienie stanie się sektorem przemysłowym, do czyjej kieszeni trafią biliony kapitału?
Kto pierwszy przekuje technologię w realne dochody?
Kto zajmie najbardziej nie do zastąpienia pozycję w ekosystemie całej branży?
Aby pomóc Wam wyłonić najbardziej dynamiczne aktywa AI w medycynie, nasz Zespół Analityczny USA Stock Investment Net przeanalizował dziesiątki dokumentów patentowych, zamówień handlowych oraz powiązania w prawdziwym łańcuchu dostaw, przeprowadzając gruntowną analizę całego ekosystemu.
Przy rozbiciu procesu od projektu do realizacji szczepionki na raka, prawdziwy punkt rywalizacji kapitału skupia się na czterech kluczowych etapach:
Bezpośrednie firmy platformowe rozwijające leki
Kto jest najbliżej danych klinicznych, regulacji i sieci sprzedaży, ten zostanie najpierw przeszacowany przez rynek. MRNA i Merck są tutaj. Oni ponieśli ryzyko badań przedklinicznych, obstawiając, czy metoda leczenia sprawdzi się przy innych typach nowotworów i stanie się globalnym bestsellerem.
Firmy zajmujące się sekwencjonowaniem, testowaniem i monitorowaniem nawrotów nowotworów
Indywidualna szczepionka na raka nie jest gotowym lekiem - lekarz nie może podać tej samej szczepionki każdemu pacjentowi, trzeba najpierw zobaczyć, jakie mutacje są w nowotworze każdego pacjenta, żeby dostosować szczepionkę. Po leczeniu należy monitorować, czy pozostał nowotwór, czy zmieniło się ryzyko nawrotów.
Te firmy nie sprzedają szczepionek, ale mogą obsługiwać cały cykl: diagnoza, leczenie, długookresowy monitoring. Ich prawdziwa wartość to nie tylko statyczny raport, ale umiejętność połączenia różnych danych w długookresowe usługi dla pacjentów.
Firmy produkcyjne zamieniające “custom made” w skalowalne możliwości
Tradycyjny lek to jeden przepis na miliony porcji, jak taśma produkcyjna w fabryce ubrań; indywidualna szczepionka jest jak krawiectwo na miarę - dla każdego pacjenta całkowicie inna sekwencja.
Jeśli pacjentów jest mało, laboratorium może robić powolne zamówienia - gdy będzie tysiące pacjentów, wygra ten, kto szybciej, taniej i z wysoką jakością będzie projektował sekwencje, syntetyzował geny i kontrolował jakość.
Te firmy nie muszą mieć bezpośrednio do czynienia z pacjentami, ani wejść w kluczowy łańcuch Moderny czy BNTX; naszym celem jest monitorowanie czy mają prawdziwych klientów, zamówienia wyłącznościowe i skalowalny potencjał produkcyjny.
Kluczowe technologie dostarczania leków do komórek
Po wyprodukowaniu mRNA nie można go bezpośrednio podać do organizmu, musi być bezpiecznie dostarczone do komórek, by działało - tu kluczowe są technologie LNP. Można je uznać za "transport" dla mRNA: bez nich lek nie dotrze w całości tam, gdzie trzeba.
Jeśli firma posiada technologie czy patenty, których nie można obejść, im więcej sprzedanych produktów, tym większa wartość licencji i patentów. Ryzyko jest jednak duże - zakres patentów, warunki licencji, wygaśnięcie patentów oraz wyniki postępowań patentowych mają bezpośredni wpływ na wycenę firmy.
Tak więc pod hasłem “szczepionka na raka” każdy zarabia na czymś innym:
Twórcy leków walczą o skuteczność kliniczną i biznesowy sufit;
Firmy danych nowotworowych zarabiają na długookresowych usługach dla pacjentów;
Firmy zajmujące się projektowaniem i produkcją konkurują szybkością dostaw, kosztem partii i skalowalną wydajnością;
Firmy technologii dostarczania leków czerpią zyski z kluczowych patentów i wyłączności licencyjnej.
Podczas selekcji firm nie należy patrzeć tylko na popularność koncepcji, ale zadawać trzy pytania:
Czy istnieje realna relacja biznesowa i dochód z tym łańcuchem produkcji?
Jak wysoka jest bariera technologiczna tego co robi, czy firmy farmaceutyczne mogą łatwo ją zastąpić?
Czy poza wielką historią szczepionki na raka w ciągu kilku miesięcy pojawią się nowe dane, zamówienia lub patentowe postępy podtrzymujące dalsze wycenianie przez rynek?
Po przefiltrowaniu firm według tych trzech kryteriów, pozostają tylko kluczowe firmy warte szczegółowej analizy. Firmy, które nie mają kluczowych danych klinicznych i tylko korzystają ze wzrostu branży w krótkim okresie, są grą na rynku ryzyka, a nie na realną wartość łańcucha produkcji i wymagają osobnego podejścia.
Wyselekcjonuj z łańcucha produkcji firmy naprawdę warte uwagi
Poprzednio rozebraliśmy etapy, przez które musi przejść szczepionka na raka. Teraz ważne jest nie dodawać kolejnych nazw do listy, ale najpierw wykreślić większość firm “pozornie korzystających”.
Kiedy ten kierunek zaczyna się rozgrzewać, firmy sprzedające reagenty, materiały eksploatacyjne, czy realizujące outsourcing twierdzą, że też zyskają. Krótkoterminowo mogą mieć więcej zamówień, ale ze względu na niskie bariery i łatwość zmiany dostawcy zarabiają tylko na emocjonalnym rynku, nie na długookresowej wartości.
USA Stock Investment Net uważa, że warto badać te firmy: mające własne dane kliniczne, posiadające dane nowotworowe pacjentów, umiejące produkować szybciej i taniej, dostarczające kluczowe materiały, oraz posiadające niezbędne patenty bazowe.
TWST – synteza sekwencji DNA
Indywidualna terapia jest trudna, bo każdy pacjent ma inny nowotwór i potrzebuje niepowtarzalnego zestawu sekwencji. Tradycyjny lek to jeden przepis dla milionów, terapia indywidualna jest jak szycie na miarę – dla każdego osobno. Jeśli synteza jest zbyt wolna lub droga, nawet najlepsze rozwiązania kliniczne nie będą powszechne.
TWST specjalizuje się w szybkim, wysokoprzepustowym syntezowaniu zaprojektowanych przez algorytm sekwencji DNA. Można go uznać za “drukarza zamówień indywidualnych terapii”.
Co jest kluczowe – jeśli zapotrzebowanie wzrośnie wielokrotnie, ten kto szybciej, taniej i stabilniej syntetyzuje, zdominuje pierwszą fazę produkcji. Ale faktycznie warto monitorować: czy są realne zamówienia od wielkich firm farmaceutycznych, czy przyspieszenie produkcji obniża koszty i podnosi zyski.
ABUS – posiadacz patentów LNP
ABUS nie zarabia na sprzedaży sprzętu lub reagentów; rynek skupia się na jego kluczowych patentach LNP wspólnie z partnerami.
mRNA jest podatne na uszkodzenia, nie można go bezpośrednio podać do ciała, musi być opakowane w mikroskopijne lipidowe cząsteczki LNP, aby bezpiecznie dotrzeć do komórek. LNP jest "transportem" dla mRNA.
Moderna w sporze o patenty szczepionki przeciwko COVID-19 osiągnęła ugodę, płacąc 950 mln dolarów, a kolejne 1,3 mld zależy od apelacji. To pokazuje, że nieodzowny patent ma ogromną wartość.
Obecnie trwa proces o patenty przeciw Pfizer i BioNTech. Trzeba zaznaczyć, że ugoda dotyczy sporu o COVID – nie znaczy, że ABUS automatycznie zarobi na sukcesie szczepionki na raka.
ABUS lepiej traktować jako “wydarzenie patentowe o wysokiej zmienności”, nie jako pewny strumień gotówki.
TEM – testy nowotworowe i usługi danych pacjentów
TEM nie tworzy leków; zaczyna od pomocy lekarzom w identyfikacji mutacji w nowotworach pacjentów, wspierając decyzje terapeutyczne.
Ogłosił przejęcie Personalis, którego najważniejszą zaletą jest monitorowanie nawrotów (monitorowanie mikroresidualnych chorób - MRD). Mówiąc prosto: wykrywanie sygnałów nowotworu zanim są widoczne na obrazowaniu. Personalis i TEM były mocno związane z kliniką szczepionki na raka Moderny, a Moderna jest kluczowym klientem.
Prawdziwa logika TEM to integracja monitorowania mutacji przed leczeniem, wspierania decyzji podczas leczenia i monitorowania nawrotów po leczeniu w długi cykl usługi danych pacjentów.
Jeśli się uda, będzie sprzedawał nie pojedyncze raporty, a usługi subskrypcji danych o wysokiej retencji. Należy teraz pilnować postępu przejęcia i wzrostu liczby realnych testów w szpitalach.
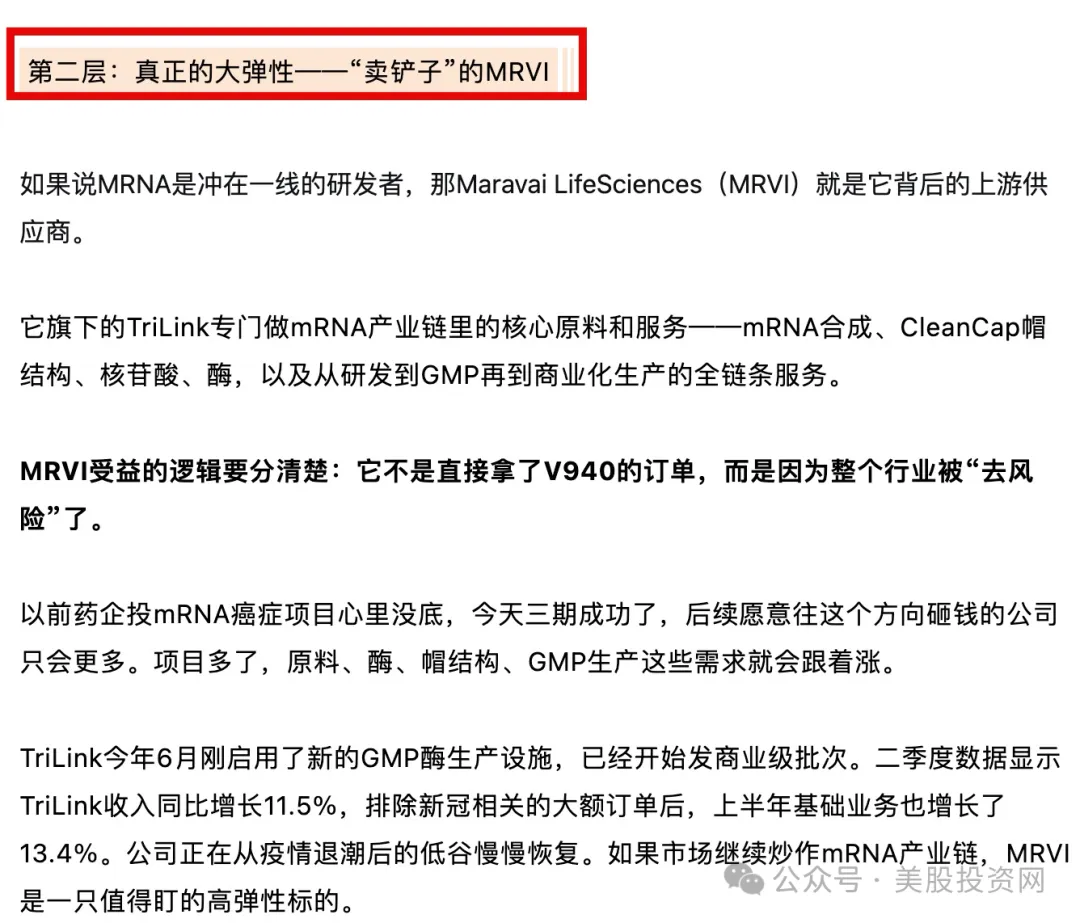
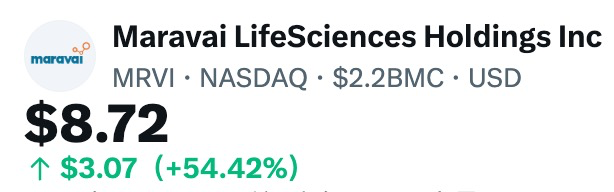
Kluczowy “sprzedawca łopat” szczepionek na raka – MRVI
Jeśli Moderna i BioNTech budują kolejną “mRNA car”, to TriLink z MRVI jest dostawcą kluczowych komponentów i patentowych materiałów. Nie ważne czyja szczepionka wygra, każde R&D i produkcja na skalę potrzebuje tych kluczowych materiałów i usług.
Co ważniejsze, MRVI już ma wyraźny punkt zwrotny w fundamentach. Dotychczas rynek obawiał się “co zrobią po COVID”.
Najnowszy raport finansowy pokazuje silny wzrost całkowitych przychodów i kluczowego biznesu TriLink, trwały wzrost niejako-covidowych podstaw oraz podwyższenie prognozy rocznej przychodów i zysków, potwierdzając wyjście z pandemicznego dołka i wejście w nowy cykl rozwoju leków i terapii genowych.
Przegląd artykułu:
BNTX z wieloma kluczowymi liniami badawczymi
Wielu ludzi kojarzy BNTX z COVID-19, ale po zakończeniu pandemii firma całkowicie przeniosła ciężar na onkologię: obok terapii mRNA, mocno inwestuje w przeciwciała dwuspecyficzne, ADC (leki sprzężone z przeciwciałami) i inne nowoczesne technologie.
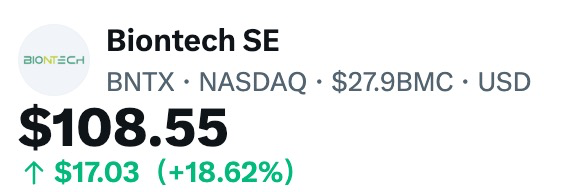
Przełom MRNA przekonał Wall Street, że komercjalizacja terapii mRNA dla indywidualnych pacjentów jest możliwa. Jeśli ten model zostanie potwierdzony, wycena licznych onkologicznych projektów BNTX może zostać znacznie podniesiona.
Oceniając BNTX trzeba patrzeć na twarde dane kliniczne - na zbliżającym się WCLC firma zaprezentuje kluczowe badania, a wyniki kolejnych testów onkologicznych bezpośrednio wpłyną na wycenę akcji.
Oprócz tych firm, nasz USA Stock Investment Net prowadzi głębokie badania kilku jeszcze nieujawnionych kluczowych projektów szczepionek na raka.
Niektóre firmy nie są obecnie bardzo popularne, ale jeśli pojawią się przełomy w klinice, zamówieniach lub współpracy, mogą mieć ogromny potencjał, +VIP
Gdy pojawią się nowe dane kliniczne, zamówienia biznesowe lub postępy patentowe, nasz USA Stock Investment Net natychmiast przygotuje dla Was szczegółowe analizy.
Jeśli uważasz, że ten artykuł jest wartościowy, zachęcamy do udostępnienia go znajomym zainteresowanym giełdą amerykańską, medycyną i AI. Mało kto jeszcze dogłębnie rozumie ten sektor – im wcześniej zbudujesz własny system monitorowania, tym szybciej znajdziesz okazje, zanim powstanie rynkowy konsensus.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Analiza – Europejski impas daje bykom dolara nowe powody do kontynuowania wzrostów
Dolar amerykański wzrósł o 5% względem euro, a niektórzy inwestorzy przewidują dalsze umocnienie. Rynek opcji jest zdecydowanie nastawiony na spadek euro. Obawy o finanse Francji oraz polityczną niepewność wywierają presję na strefę euro. Laura Matthews/Saqib Iqbal Ahmed, Reuters Nowy Jork, 8 października – Jesienią tego roku dolar osiągnął 18-miesięczne maksimum, a najnowszy wzrost jest napędzany niepewnością po drugiej stronie Atlantyku, skłaniając inwestorów do obstawiania dalszego wzrostu wartości dolara. Analitycy wskazują, że dolar jest nadal wspierany przez wysokie – i mogące dalej rosnąć – stopy procentowe w USA, silny wzrost gospodarczy oraz utrzymujące się ryzyko inflacyjne. Jednak szeroka presja, której centrum stanowi ogromny deficyt fiskalny Francji i mogąca rozprzestrzenić się na Włochy oraz całą strefę euro, coraz bardziej napędza trendy dolara na najbliższe miesiące. Od początku roku dolar umocnił się względem euro o około 5%, co napędza wzrost indeksu dolara .DXY, mierzącego wartość dolara w odniesieniu do sześciu głównych walut, z których euro ma największy udział. „Euro wciąż jest pod presją, co ogranicza jedną z głównych alternatyw dla dolara,” powiedział Yuto Shinohara, starszy strateg inwestycyjny z Mesirow Currency Management. W ubiegłym tygodniu różnica rentowności 10-letnich obligacji francuskich i niemieckich odnotowała największy tygodniowy wzrost od dekad, a różnica między rentownościami włoskich i niemieckich obligacji osiągnęła największy wzrost tygodniowy od początku pandemii. Kurs euro EUR= wyniósł ostatnio 1,1183, co oznacza spadek o 0,67% względem dolara. „Rynek skupia się na krajach, które przez polityczną niemoc nie są w stanie przywrócić zrównoważonej ścieżki fiskalnej,” powiedział Karl Schamotta, główny strateg rynku z Corpay w Toronto. Jedną z obaw rynku jest to, że euro nie otrzymuje już znaczącego wsparcia ze strony jastrzębich sygnałów Europejskiego Banku Centralnego. EBC we wrześniu podniósł stopy procentowe o 25 punktów bazowych, co było drugą taką decyzją w tym roku, mającą na celu powstrzymanie inflacji napędzanej przez wzrost cen energii, jednak po ogłoszeniu decyzji euro spadło, ponieważ rynek obawia się skutków przyszłych podwyżek dla gospodarki. Zazwyczaj wzrost rentowności obligacji europejskich wspiera euro, ale tym razem reakcja euro była łagodna, co wskazuje, że inwestorzy zwracają coraz większa uwagę na wzrost gospodarczy i ryzyko fiskalne. Wzrost cen energii może dostarczyć dalszej presji. „Strukturalnie Europa jest głównym importerem energii i bardziej zależna od produkcji przemysłowej niż USA. Wpływ jest oczywisty: wysokie ceny energii spowolnią rozwój tego regionu,” stwierdził Benjamin Ford, badacz z Macro Hive. Ford przewiduje, że euro spadnie do poziomu 1,10 dolara w ciągu najbliższego miesiąca, o prawie 2% niżej niż obecnie. „Średnioterminowa perspektywa USA wydaje się silniejsza, podczas gdy Europa jest bardziej podatna na wstrząsy,” powiedział Ford. Błędy polityki Inwestorzy rozważają również, czy EBC będzie w stanie dalej walczyć z inflacją bez dalszego pogorszenia słabnącej już gospodarki. Inflacja w strefie euro (link) wzrosła we wrześniu bardziej niż oczekiwano, a rosnące koszty energii mogą jeszcze zwiększyć inflację w najbliższych miesiącach, naciskając na dalsze podwyżki stóp przez EBC. „Asymetria w perspektywie euro obecnie zdecydowanie sprzyja spadkom,” powiedział Dan Tobin, szef strategii walut G10 z Citi w Nowym Jorku. „Jednym z czynników, który może to spowodować, jest nadmierne zaostrzenie polityki pieniężnej przez EBC w momencie, gdy rynek nie jest w stanie tego udźwignąć.” Wskaźnik ryzyka odwrócenia opcji euro na miesiąc – który mierzy koszt zabezpieczenia strat na euro w porównaniu do zabezpieczania zysków – osiągnął w piątek najniższy poziom od marca, a trzymiesięczny wskaźnik spadł do najniższego poziomu od czerwca 2024 roku. Decydenci Fed sygnalizują, że ryzyko inflacji pozostaje wysokie, co utrzymuje rentowności amerykańskich obligacji na wieloletnich szczytach. „Rentowności rosną, a stopy procentowe USA mają zdecydowaną przewagę nad większością rozwiniętych rynków,” powiedział Shinohara. Kontrakty terminowe na federalne stopy procentowe pokazują, że szansa na kolejną podwyżkę o co najmniej 25 punktów bazowych do grudnia wynosi około 84%. Choć niewielu strategów przewiduje, że dolar gwałtownie wzrośnie z obecnych poziomów, wskazują, że odporność gospodarki USA, wysokie rentowności oraz specyficzne ryzyka europejskie nadal przechylają szalę na korzyść dolara. „Obecnie ta nierównowaga wygląda bardzo niekorzystnie dla Europy,” powiedział Tobin z Citi. (Dla wygody osób nieanglojęzycznych Reuters automatycznie tłumaczy swoje raporty na kilka innych języków. Ze względu na możliwe błędy automatycznego tłumaczenia lub brak kontekstu, Reuters nie gwarantuje dokładności tych tłumaczeń – są one udostępniane wyłącznie dla wygody użytkowników. Reuters nie ponosi odpowiedzialności za jakiekolwiek szkody lub straty wynikające

CDS rosną zbiorowo, „SpaceX i inni” nadal szaleńczo pożyczają pieniądze! Jak długo potrwa szaleństwo zadłużenia AI?
Fala zadłużenia w infrastrukturze AI przebudowuje globalny krajobraz kredytowy w niespotykanym dotąd tempie – zadłużenie sektora technologicznego osiągnęło w pierwszych dziewięciu miesiącach tego roku 500 miliardów dolarów. Tymczasem na rynku CDS pojawiają się częste sygnały ostrzegawcze, rentowność amerykańskich obligacji skarbowych przekroczyła 5,3%, co stanowi najwyższy poziom od ponad dwudziestu lat, a Ray Dalio określa to jako „klasyczną bańkę, którą przebiją stopy procentowe”.
Czy nadchodzi wielki zwrot w alokacji akcji i obligacji? Bank of America wysyła rzadki sygnał: obligacje po raz pierwszy od dziesięcioleci "konkurują o pieniądze" ze stockami, a zwrot z S&P w ciągu najbliższej dekady może nie przekroczyć 5%
Savita Subramanian, szef strategii amerykańskich akcji i strategii ilościowych w Bank of America, powiedziała w środę podczas wywiadu, że rynek obligacji ponownie staje się atrakcyjny i po raz pierwszy od dziesięcioleci jest prawdziwym konkurentem dla rynku akcji.

Ceny krypto
Więcej


