
Złoto może być „odporne” na silnego dolara? Societe Generale: 4600 dolarów to dopiero początek, ten „kotwica” już się zmieniła!

Waluty.online 26 sierpnia—— Société Générale stwierdza, że odnowione zainteresowanie inwestorów pozwala cenie złota utrzymać się powyżej 4600 USD za uncję; złoto jest jedną z siedmiu głównych aktywów zabezpieczających ryzyko inflacji, specjalnie służąc do ochrony przed niepewnością polityki. Bank uważa, że ryzyko inflacyjne na rynku pozostaje niedocenione, większość jastrzębich dostosowań została już uwzględniona, a spadkowe ryzyko dla złota jest ograniczone; wraz ze spadkiem popytu spekulacyjnego, banki centralne stają się kluczową kotwicą rynku złota. Napięcia między USA a Iranem oraz w cieśninie Ormuz podnoszą geopolitczną premię, a ceny energii mogą nie wrócić do poziomu sprzed konfliktu.
Ponowne zainteresowanie inwestorów zapewnia nowe wsparcie dla złota powyżej poziomu 4600 USD za uncję. Société Générale zauważa, że metale szlachetne będą nadal pełnić ważną rolę w zdywersyfikowanych portfelach inwestycyjnych.
Odporny na silnego dolara i wysokie stopy, złoto umacnia pozycję strategicznej aktywa
Analitycy Société Générale w najnowszym raporcie strategicznym dotyczącym multiaktywów stwierdzają, że w obliczu utrzymującej się inflacji, geopolitycznych turbulencji oraz rosnącej niepewności polityki, zdolność złota do opierania się silnemu dolarowi oraz wyższym stopom procentowym wzmacnia jego pozycję jako strategicznego aktywa w portfelu.
To najnowsze stanowisko jest zgodne z wcześniejszym podejściem do alokacji portfela. W czerwcu Société Générale deklarowała, że w trzecim kwartale alokacja złota będzie wynosić 10%, wobec 7% w drugim kwartale; w tym samym czasie ogólna ekspozycja na towary została zwiększona z 8% do 10%.
Ryzyko inflacji jest niedocenione, rośnie rozdźwięk między rynkiem a gospodarką
Société Générale twierdzi, że rynkowe oczekiwania inflacyjne są relatywnie łagodne, podczas gdy warunki gospodarcze mogą sprawić, że presja cenowa będzie się utrzymywać na wysokim poziomie dłużej, niż obecnie się tego oczekuje – rozdźwięk między nimi rośnie. Bank wskazuje na nowe taryfy w USA, przyspieszenie inwestycji w AI i infrastrukturę, gwałtowne wahania cen ropy oraz utrzymujące się znaczące deficyty fiskalne w gospodarkach rozwiniętych jako czynniki wskazujące na bardziej inflacyjne otoczenie w średnim okresie.
Jednocześnie Société Générale uważa, że obecne oczekiwania wobec Fed mogą nie uwzględniać dostatecznie tych ryzyk. W momencie publikacji raportu, rynek wyceniał około 35 punktów bazowych zacieśnienia do końca 2026 roku, lecz bank zauważa, że nawet to nie wystarcza, by polityka pieniężna była zgodna z regułą Taylora (Fed Atlanta). Analitycy stwierdzają, że ten rozdźwięk wzmacnia pogląd: "Ryzyko inflacji jest nadal niedocenione i warto je zabezpieczać w portfelu inwestycyjnym".
Złoto nie jest jedynym zabezpieczeniem, lecz ma zróżnicowaną rolę
Analitycy podkreślają zarazem, że złoto nie powinno być postrzegane jako jedyny instrument do zabezpieczania ryzyka inflacyjnego w portfelu inwestycyjnym. Przeciwnie,
Société Générale wskazuje, że od połowy 2025 r. oczekiwania rynkowe przesunęły się z dalszego luzowania polityki do dyskusji, czy decydenci polityki podniosą stopy raz czy dwa razy. Ta zmiana spowodowała, że rentowności 2-letnich obligacji skarbowych USA powróciły powyżej 4%, dolar umocnił się, a złoto pozostaje zdecydowanie powyżej poziomu z połowy 2025 r. Bank twierdzi, że większość jastrzębich dostosowań w polityce pieniężnej została już wchłonięta przez rynek finansowy. Analitycy uważają, że tylko znacząco wyższy szok inflacyjny połączony z bardziej agresywną reakcją Fed wywołałby kolejną dużą rewizję stóp procentowych.
Banki centralne stają się kluczową kotwicą, struktura popytu ewoluuje korzystnie
Analitycy zauważają, że struktura popytu na złoto ewoluuje w korzystnym kierunku. Napływy do ETF złota w tym roku wyraźnie zwolniły, przez co rola inwestorów taktycznych i kierujących się momentem osłabła; jednocześnie zmniejszona zmienność złota tworzy atrakcyjniejsze punkty wejścia dla zarządzających rezerwami.
Société Générale wskazuje, że popyt ze strony banków centralnych staje się coraz ważniejszym, strukturalnym wsparciem dla rynku: państwa Azji wciąż powiększają rezerwy złota, a szersza dywersyfikacja rezerw pozostaje priorytetem strukturalnym dla wielu banków centralnych rynków wschodzących. Analitycy stwierdzają: "Wraz z wygasaniem popytu spekulacyjnego, a zakupy instytucji oficjalnych pozostają silne, banki centralne stają się kluczową kotwicą rynku złota."
Podwyższone ryzyko geopolityczne, ceny energii mogą nie wrócić do poziomu sprzed konfliktu
Société Générale odnosi rolę złota w portfelu do szerszych ryzyk geopolitycznych, które mogą utrzymywać wysokie ceny towarów oraz koszty łańcuchów dostaw.
Bank wskazuje, że odnowiona wrogość USA wobec Iranu oraz napięcia w cieśninie Ormuz podniosły premię ryzyka geopolitycznego w cenie ropy. Analitycy zaznaczają, że nawet bez poważnych zakłóceń dostaw, zmiany szlaków transportowych, odbudowa zapasów oraz wysiłki na rzecz dywersyfikacji łańcuchów dostaw mogą prowadzić do strukturalnego wzrostu kosztów. Société Générale ostrzega, że ceny energii mogą się ustabilizować, lecz niekoniecznie wrócą do poziomów sprzed konfliktu, co może prowadzić do trwalszej inflacji.
Podsumowanie: zestaw "narzędzi portfelowych" wobec różnych źródeł inflacji
Société Générale buduje szeroką strategię portfelową mającą na celu radzenie sobie z różnymi ryzykami inflacyjnymi za pomocą różnych aktywów, a nie poleganie na jednym narzędziu hedgingowym. Bank opisuje amerykańskie obligacje TIPS jako preferowane bezpośrednie zabezpieczenie inflacyjne, miedź służy do zabezpieczenia przed inflacją wynikającą z inwestycji infrastrukturalnych, elektryfikacji, inwestycji w AI oraz ograniczonej podaży towarów; natomiast
W warunkach coraz bardziej zróżnicowanych źródeł inflacji oraz wysokiej niepewności polityki,
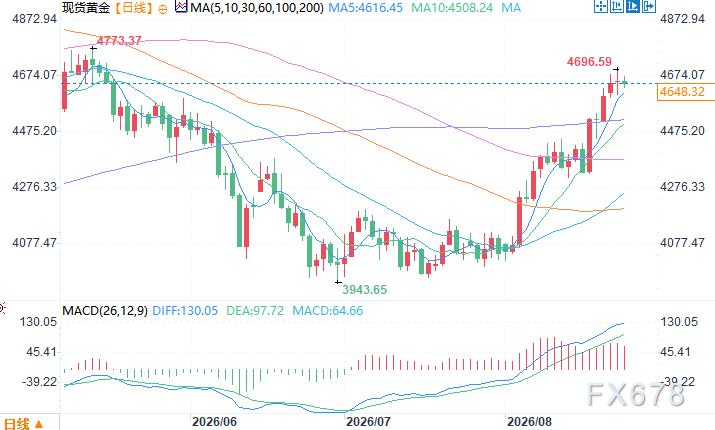
Dzienny wykres złota spot Źródło: EasyExchange
Strefa czasu wschodniego 26 sierpnia 11:25 Złoto spot 4649,75 USD/uncja
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Zaktualizowana wersja 4 - Delta Airlines ostrzega, że w związku ze wzrostem cen paliwa szokującym zysk, zdolność przewozowa linii lotniczych zostanie jeszcze bardziej ograniczona
Delta Air Lines obniżyła prognozę rocznego zysku ze względu na przewidywany wzrost kosztów paliwa do 6 miliardów dolarów. Prezes firmy poinformował, że w tym roku ceny biletów wzrosły o około 20% i pasażerowie wykazywali ograniczoną niechęć. Analitycy ostrzegają, że utrzymanie wysokich cen biletów w 2027 roku będzie kluczowe dla wzrostu marży zysku. W artykule uzupełniono wypowiedzi z konferencji wynikowej oraz komentarze ekspertów. Rajesh Kumar Singh/Shivansh Tiwary z Reuters Chicago 9 października - Delta Air Lines (DAL.N) poinformowała w piątek, że ze względu na gwałtowny wzrost kosztów paliwa, mimo silnego popytu i wyższych cen biletów, firma została zmuszona do obniżenia prognozy zysku na 2026 rok o prawie jedną czwartą. Przy takim scenariuszu linie lotnicze mogą w przyszłym roku ograniczyć wzrost liczby połączeń, by zabezpieczyć rentowność. To ostrzeżenie podkreśla narastające wyzwania dla amerykańskich przewoźników. Silny popyt i ograniczony przyrost miejsc pozwalają im podnieść ceny biletów, aby zrekompensować wyższe koszty paliwa, ale zbyt agresywne zwiększanie ilości lotów może zaostrzyć walkę o pasażera, czyniąc utrzymanie wysokich cen trudniejsze. Delta, z siedzibą w Atlancie, przewiduje obecnie, że jej roczne wydatki na paliwo wzrosną o około 6 miliardów dolarów względem ubiegłego roku — to o 2 miliardy więcej niż prognoza z lipca — ponieważ wojna z Iranem (link) drastycznie podbiła ceny paliwa na świecie. Globalni przewoźnicy szykują się na długotrwały szok kosztów paliwa. Prezes Ryanair Group (RYA.I), Michael O'Leary, powiedział w czwartek, że wysokie ceny paliwa mogą utrzymać się przez kolejne 12 do 18 miesięcy (link), zwiększając presję na ceny biletów i kontrolę kosztów. https://www.reuters.com/graphics/AUTOMATED-20261008/A4A-JET-FUEL-DAILY-1Y/xmpjwjnmbvr/chart.png "W środowisku wysokich kosztów samo zwiększanie liczby połączeń nie rozwiąże problemów" – powiedział prezes Delta Ed Bastian podczas konferencji dotyczącej wyników i perspektyw firmy. Zaznaczył, że branża już podjęła działania ograniczające wzrost liczby miejsc, ale przyszły rok wymaga dalszych działań na rzecz poprawy rentowności. Bastian poinformował, że Delta podniosła ceny biletów o około 20% w tym roku, przy ograniczonym sprzeciwie ze strony pasażerów. Jest przekonany, że nawet jeśli ceny paliwa spadną, podwyższone ceny biletów zostaną utrzymane. Delta obniżyła skorygowaną prognozę rocznego zysku na akcję z 6.50-7.50 dolara (lipiec) do zakresu 5.10-5.60 dolara. Według danych LSEG, środek tego nowego przedziału jest niższy od średniej prognozy analityków (5.46 dolara). W trzecim kwartale skorygowany zysk na akcję wyniósł 1.72 dolara, czyli o 4 centy mniej niż oczekiwali analitycy. W południowych godzinach handlu akcje Delta Air Lines spadły o 1,7%, United Airlines (UAL.O) o 1,4%, American Airlines (AAL.O) i Southwest Airlines (LUV.N) o około 1%. Delta posiada rafinerię pod Filadelfią (link), co częściowo chroni ją przed wzrostem kosztów paliwa — przewiduje, że rafineria przyniesie w tym roku ponad 700 milionów dolarów zysku. Mimo tej ochrony firma spodziewa się wzrostu kosztu paliwa w czwartym kwartale z 3.61 dolara za galon (III kw.) do 4.25 dolara. Delta prognozuje skorygowany zysk na akcję w IV kwartale na poziomie 1.15-1.65 dolara, gdzie mediana (1.40 dolara) odpowiada praktycznie średniej oczekiwanej przez analityków (1.39 dolara). Wzrost cen biletów Dane rządowe pokazują, że przez pierwsze osiem miesięcy 2026 roku amerykańskie linie lotnicze wydały na paliwo 42.9 miliarda dolarów, mimo niewielkiego spadku zużycia paliwa, co oznacza wzrost o 13.2 miliarda dolarów rok do roku. Według US Bureau of Labor Statistics, silny popyt i ograniczona liczba miejsc sprawiły, że ceny biletów w USA wzrosły średnio o 25% w okresie od kwietnia do sierpnia r/r. https://www.reuters.com/graphics/USA-AIRLINES/FUEL/lbpgdnbzwvq/chart.png Według analityków Melius Research, mimo rosnących kosztów paliwa zdolność Delta do podnoszenia cen pozwala jej utrzymać rentowność w drugiej połowie roku. Jednak ostrzegają, że marża zysku firmy od lat jest trudna do poprawy. "Kluczowe dla wzrostu marży zysku będzie utrzymanie lub zwiększenie cen biletów w 2027 roku" — napisali w raporcie analitycznym. Wyzwanie to może stać się poważniejsze, gdyż w IV kwartale branża oczekuje przyspieszenia wzrostu liczby połączeń. Analitycy z Deutsche Bank przewidują, że w IV kwartale branża odzyska mniejszą część kosztów paliwa poprzez przychody niż wcześniej, a pełne odbudowanie rentowności nastąpi dopiero na początku 2027 roku. Bastian wskazał, że niska stopa zwrotu z inwestycji w całej branży jest kolejną przyczyną ograniczenia wzrostu liczby miejsc. Podkreślił, że do czasu większej jasności sytuacji związanej z cenami paliwa, Delta zachowa ostrożność wobec planów zwiększenia liczby połączeń w 2027 roku. Dodał, że w rozwoju siatki połączeń Delta większy nacisk położy na kierunki międzynarodowe niż krajowe. Obecnie Delta informuje, że kabiny premium
Sprawozdania finansowe wielkich banków z Wall Street zostaną ujawnione w przyszłym tygodniu: przychody z handlu akcjami mogą sięgnąć 19 miliardów dolarów, a „każdy jest zwycięzcą” może stać się przeszłością.
Według prognoz analityków zebranych przez Bloomberg, łączny dochód z transakcji akcjami pięciu największych banków amerykańskich w trzecim kwartale osiągnie niemal 19 miliardów dolarów, jednak dochód z transakcji instrumentami o stałym dochodzie ma spaść do najniższego poziomu w tym roku, a aktywność w zakresie fuzji i przejęć również się osłabi. Tymczasem AI-napędzane narzędzia do optymalizacji płynności mogą prowadzić do odpływu depozytów, co budzi obawy rynku o akcje banków. Analitycy uważają, że chociaż wyniki finansowe poszczególnych banków mogą ulec dalszemu zróżnicowaniu, to rynek może już przesadnie obawiać się wpływu AI.
Raport finansowy Delta Airlines (DAL.US) ujawnia, że branża lotnicza „pożera zyski przez energię”! Przychody w III kwartale osiągnęły rekordowy poziom, ale wysokie ceny ropy obniżają perspektywy zysków
W trzecim kwartale Delta Airlines odnotowała wzrost skorygowanych wydatków na paliwo o 62% rok do roku, a skorygowana marża operacyjna spadła z 11,1% do 9,4%. Wyniki te oraz perspektywy na przyszłość pokazują odporność tej gigantycznej linii lotniczej w obliczu wysokich cen ropy, ale jeszcze nie sygnalizują ponownego rozszerzenia marży zysku.
Ceny krypto
Więcej


