
Apple: czy gwałtowny wzrost przechowywania zmusi do podwyżki cen, czy składany ekran może uratować sytuację?

Jesienna konferencja Apple 9 września (czasu wschodniego USA) była pierwszą prezentacją od objęcia stanowiska CEO przez Johna Ternusa, Tim Cook został przewodniczącym zarządu. Tym razem nie odbyła się „pełna aktualizacja”, zaprezentowano tylkoiPhone 18 Pro, iPhone 18 Pro Max, pierwszy składany model iPhone Duo, a także Apple Watch Series 12, Apple Watch Ultra 4 oraz AirPods 5, natomiaststandardowy iPhone 18 i iPhone Air 2 nie doczekały się premiery.
PodsumowanieApple– trzy kluczowe punkty konferencji: brak wersji standardowej, wzrost cen w całej linii i premiera składanych ekranów
a) Brak wersji standardowej: zaprezentowano tylko modele premium (Pro+Pro Max+składany ekran), standardowy iPhone18 nie pojawił się na rynku (premiera przełożona na wiosnę)
Według analizy, główne powody to: ① początkowa faza masowej produkcji w technologii 2nm, ograniczona wydajność – Apple priorytetyzuje produkcję modeli premium;② gwałtowny wzrost kosztów pamięci, szacuje się, że ceny pamięci dla urządzeń mobilnych wzrosły w porównaniu do zeszłego roku o ponad 100%. Trudniej przerzucić te koszty na konsumentów wersji standardowych (gdzie cena jest bardziej wrażliwa).
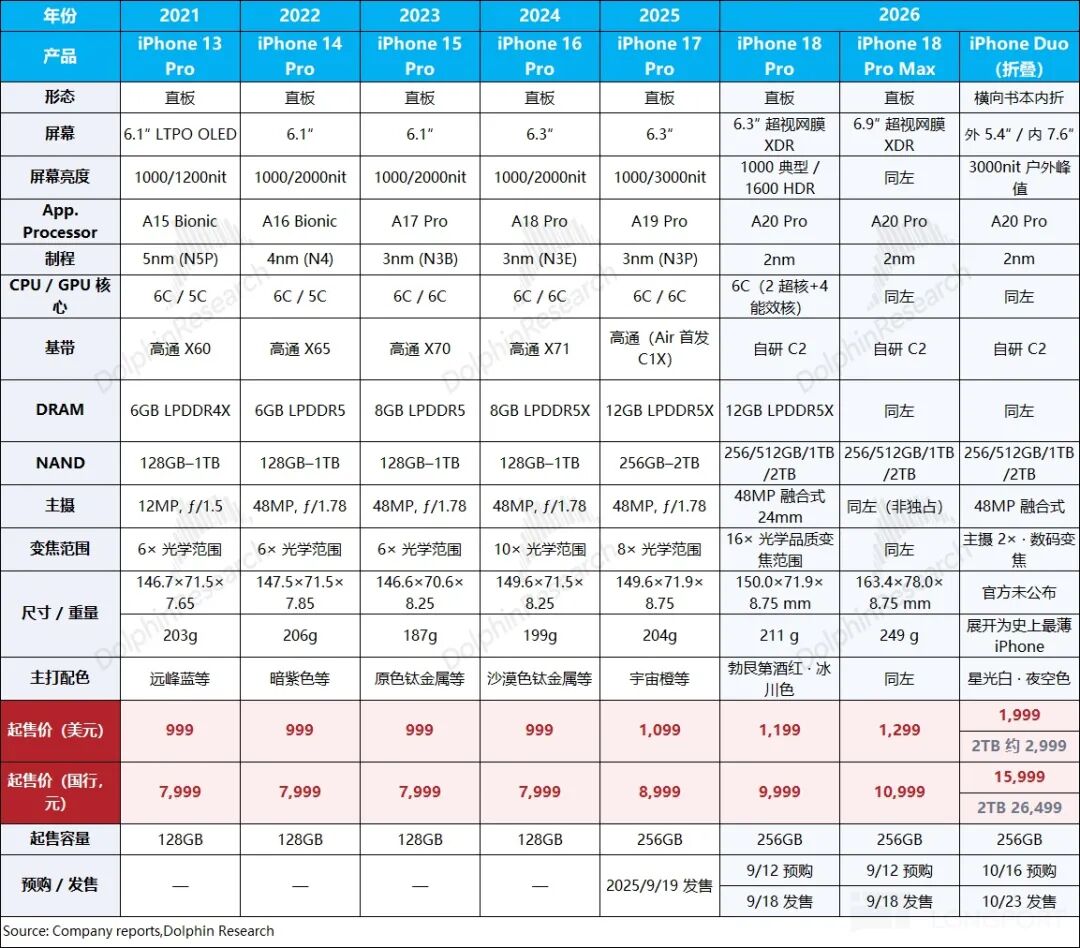
b) Wzrost cen w całej linii: starsze modele „nie tanieją, a drożeją”
Ceny wejściowe dla wersji Pro oraz Pro Max wzrosły o 100 dolarów (2nm + wzrost cen pamięci), co jest standardową praktyką.Nietypowe natomiast jest to, że Apple podniosło także ceny startowe starszych modeli: iPhone17 standardowy, Air i 17e – również o 100 dolarów (dotąd starsze produkty taniały o 100 dolarów).
Głównym powodem wzrostu cen jest presja kosztowa wynikająca ze wzrostu cen pamięci – produkcja modeli iPhone w drugiej połowie roku opiera się na nowych kontraktach pamięci (podpisane w pierwszym półroczu), których ceny już w pierwszym kwartale wzrosły o ponad 50%.
Już w czerwcu 2026 Apple podwyższyło ceny Mac, iPad, HomePod, Vision Pro, a wtedy iPhone był wykluczony. Teraz „nie wytrzymali” i podnieśli także ceny całej linii iPhone.
c) Premiera składanych ekranów: smartfony Android ze składanym ekranem są dostępne od lat, rynek co roku wyczekuje „składanej wersji” od Apple,i w końcu pojawił się iPhone Duo.
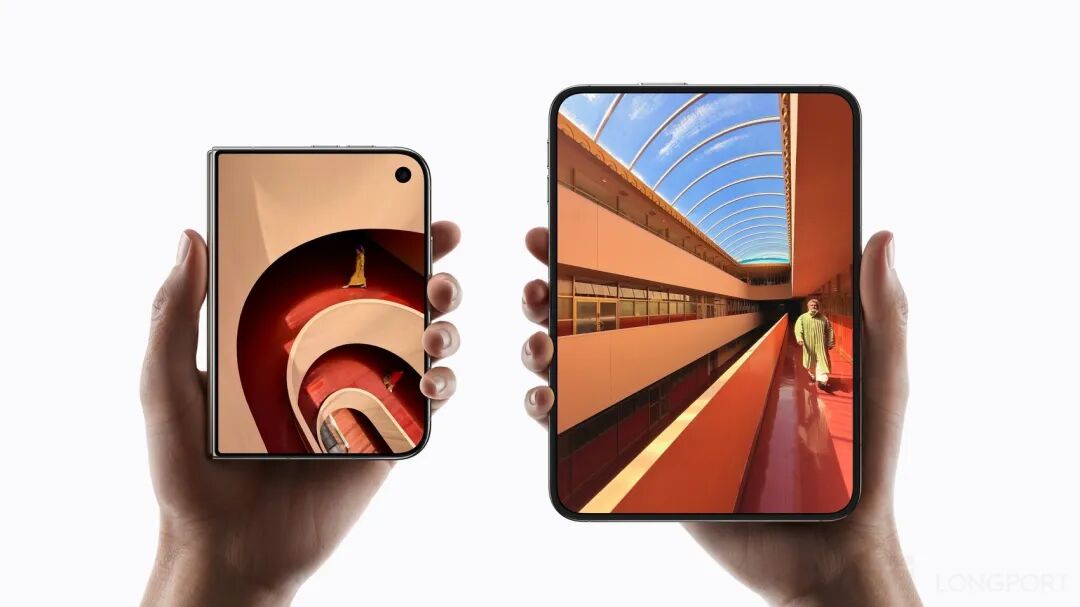
Cena iPhone Duo od 1999 dolarów, styl paszportowy, zginany do środka, zewnętrzny ekran 5,4 cala, wewnętrzny 7,6 cala – po rozłożeniu najcieńszy iPhone w historii.Wersja chińska od 15999 RMB, przedsprzedaż od 16 października, sprzedaż od 23 października.
W porównaniu do Pro i Pro Max, główną zmianą iPhone Duo jest wewnętrzny ekran, który oferuje powierzchnię o 50% większą niż 18 Pro Max, pierwszy raz z kamerą pod ekranem, podwójne baterie i innowacyjny „precyzyjny zawias”.
Apple podkreśla, że „iPhone Duo to niezależna linia – nie zastąpi Pro”.Sprzedaż opóźniona o 5 tygodni, głównie przez ograniczenia produkcji i zarządzanie oczekiwaniami.
Oprócz nowości w iPhone, zaprezentowano także Apple Watch Series 12, Apple Watch Ultra 4 i AirPods 5, ale nie są to punkty centralne konferencji. Patrząc na to,wzrost cen dotyczy wyłącznie iPhone – zegarki i słuchawki nie zdrożały, co potwierdza, że przyczyną wzrostu cen jest wyłącznie koszt pamięci.
d) Ogólne podejście: presja na wolumen, utrzymanie marży, promowanie składanych ekranów
Apple podnosi ceny całej linii iPhone o 100 dolarów – mniej niż oczekiwano (200–250 dolarów), ale wzrost cen wpływa na popyt końcowy.Gdy ceny Androidów rosły, a cena iPhone została bez zmian, iPhone17 sprzedał się bardzo dobrze (wzrost r/r o 15%, podczas gdy cała branża spadła o 6%).
Wyższe ceny powinny pomóc w ograniczeniu presji na marże sprzętu, ale wpłyną także na wybór konsumentów wrażliwych na ceny, a tym samym na wolumen sprzedaży iPhone.
iPhone DUO (składany ekran) to najważniejsza premiera konferencji i pierwszy „całkiem nowy produkt” Ternusa jako CEO. W warunkach presji na wolumen, początkowa cena 2 000 dolarów może podnieść średnią sprzedaż iPhone (ASP).
Po uniknięciu „błędów technicznych na starcie” i dojściu do dojrzałości zawiasów i innych kluczowych technologii, Apple wprowadza pierwszy składany model iPhone o cenie plasującej się pomiędzy konkurentami z Androidem. Huawei Mate XT 2 kosztuje od 19 999 RMB, Xiaomi 18 Fold od 10 999 RMB,a iPhone Duo w Chinach od 15 999 RMB.
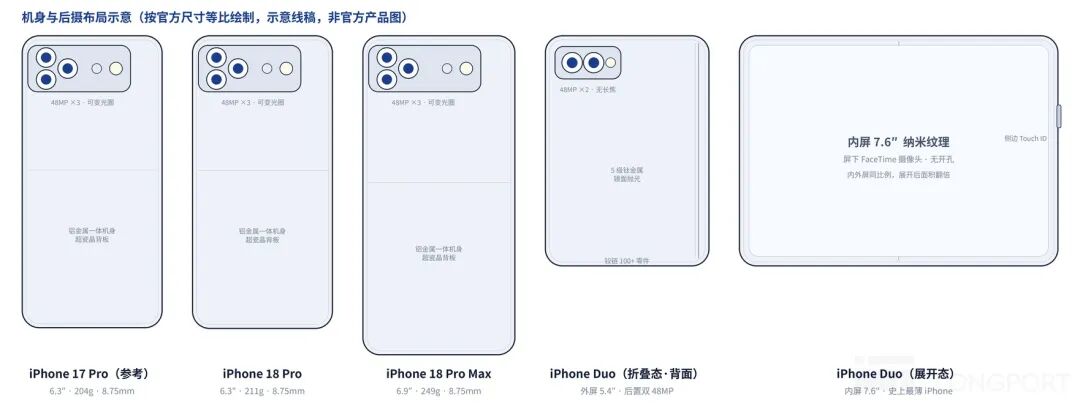
Podsumowując konferencję, zakładając średnią cenę iPhone w następnym roku finansowym wzrost o ok. 15% r/r (wzrost cen + zmiana struktury), spadek wolumenu o niski jednocyfrowy procent (wzrost cen + brak aktualizacji wersji standardowej), marża brutto spadnie do 48% (spadek o 1 p.p.).
Aby utrzymać dalszy wzrost wartości firmy, potrzeba lepszego niż oczekiwano popytu na iPhone DUO i postępu w obszarze AI. Z drugiej strony, jeśli wzrost cen znacząco uderzy w sprzedaż iPhone (spadek dwucyfrowy), wartość firmy może mocno spaść.
Patrząc na wpływ konferencji na ekosystem Apple, wzrost cen pamięci (spadek popytu) może obniżyć oczekiwany wolumen sprzedaży iPhone, co pośrednio wpłynie na głównych dostawców jak Luxshare Precision. Premiera iPhone DUO wyraźnie zwiększy popyt na zawiasy i powiązane komponenty (Lingyi Manufacture, Amphenol i związane branże).
Szczegóły jesiennej konferencji Apple:
1. iPhone Duo
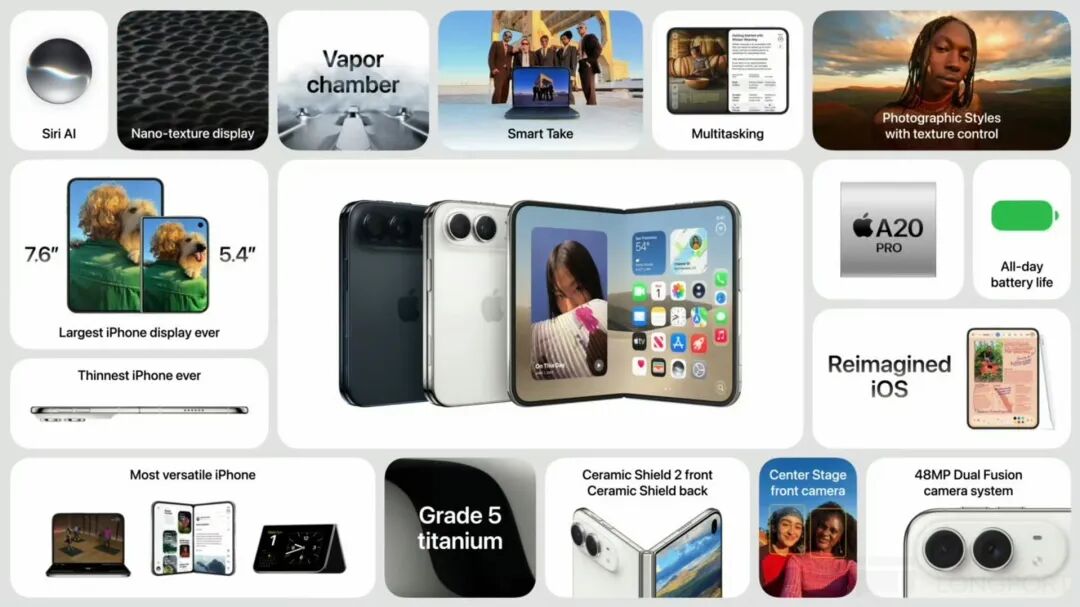
Od 1999 dolarów, w Chinach od 15999 RMB, wersja 2TB od 26499 RMB – najdroższy iPhone w historii. Przedsprzedaż 16 października, sprzedaż 23 października, 5 tygodni później niż seria Pro.
Zginany poziomo, po zamknięciu wielkość zbliżona do paszportu.Wewnętrzny ekran 7,6 cala – o 50% większy niż 18 Pro Max; zewnętrzny ekran 5,4 cala – ok. 90% powierzchni 18 Pro. Oba ekrany 120Hz, jasność szczytowa 3000 nitów.
Nowości:Wewnątrz pierwszy raz kamera FaceTime pod ekranem, ekran bez otworów; pierwszy raz podwójna bateria, więcej miejsca dzięki globalnej eSIM, czas pracy na wideo – do 31h; rezygnacja z Face ID na rzecz bocznego Touch ID; pierwszy iPhone obsługujący Apple Pencil.
Konstrukcja: ramka z tytanu klasy 5, ceramiczne włókna przy antenach, płytka z włókna węglowego, IP68;zawias składa się z ponad 100 precyzyjnych elementów, dopasowanie obudowy przez algorytmy AI, tytanowa osłona zawiasu wykonana przez druk 3D. Rozłożony 5,1 mm, złożony 11,3 mm, 254g. A20 Pro + C2, podwójna kamera główna 48 MP – tylko biały i czarny kolor.
Apple jasno określa, że to niezależna linia premium, nie zastępuje 18 Pro.
2. iPhone Pro/Pro Max
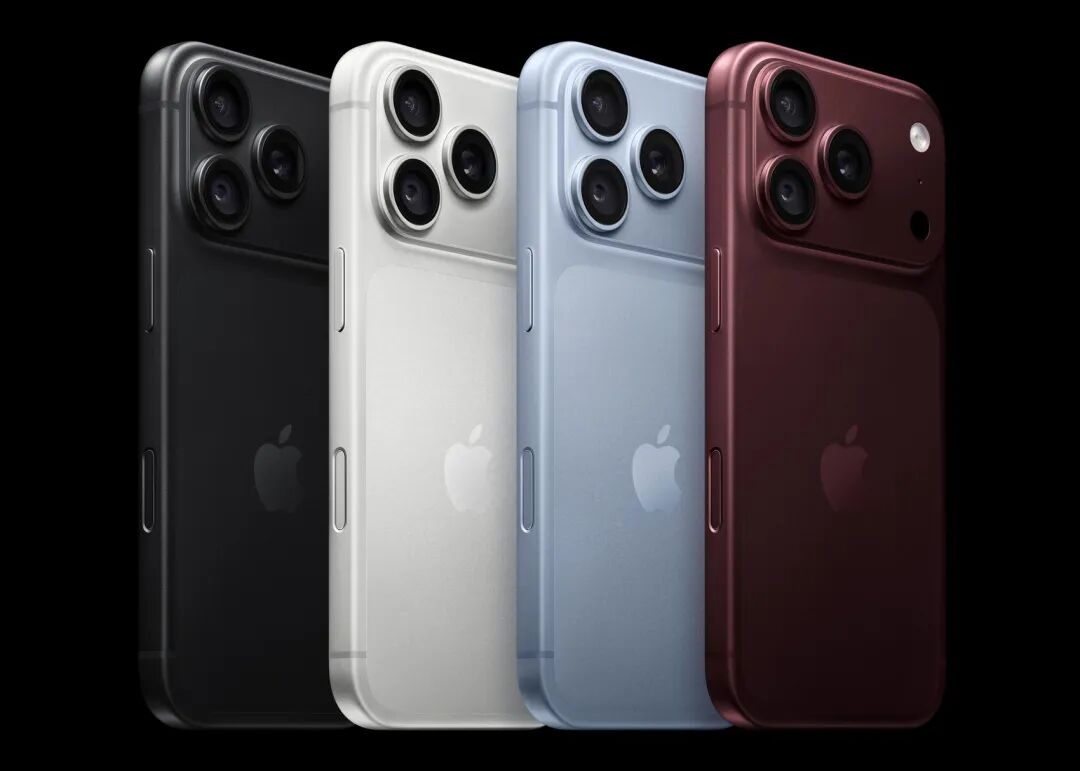
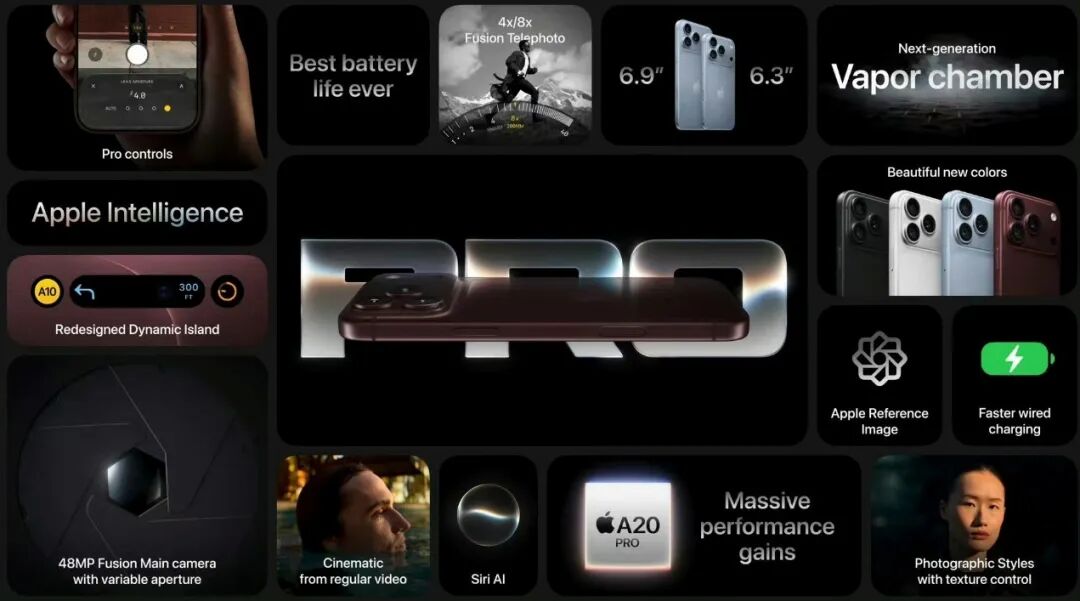
Od 1199/1299 dolarów, w Chinach od 9999/10999 RMB, wersja 2TB od 20499/21499 RMB. Przedsprzedaż 12 września, sprzedaż 18 września.
A20 Pro – pierwszy 2nm procesor w telefonie. CPU z dwoma nowymi superrdzeniami szybszymi o 20%, GPU z 7 rdzeniami i wydajność graficzna wzrost o 40%, nowy dwukrotnie szybszy FP8 – wsparcie dla modeli AI na urządzeniu.Po raz pierwszy drugi silnik neuronowy, razem 32 rdzenie, wydajność AI podwojona, przepustowość RAM większa o 50%. Wzorowanie się na serii M, układ chipów i RAM obok siebie, RAM nie na ścieżce cieplnej.Modem własny C2.
Główna kamera po raz pierwszy z przysłoną regulowaną,6 płyt laserowo ciętych, 4 stopnie regulacji, w słabym świetle 50% więcej światła, nowe Pro Controls dla manualnych ustawień (balans bieli, histogram, czas naświetlania). Apple Reference Image – generowanie podpisu referencyjnego przy każdym zdjęciu, niepodrabialny wzorzec.
Chłodzenie i czas pracy – niedoceniane ulepszenia. Płytka chłodząca trzy razy większa niż w 17 Pro, krążenie wody zdemineralizowanej i miedź nanokrystaliczna, wydajność non-stop wzrost o 40% vs 17 Pro. Wideo na eSIM: 36/45 godzin, Pro Max – największy wzrost czasu pracy w historii iPhone.
Inne zmiany:Dynamic Island – mniejsze, wyświetlanie trzech aktywności jednocześnie; kolorowe aluminium i szkło, nowe kolory Glacier blue i Burgundy; start od 256GB i nowa opcja 2TB.
3. Apple Watch Series 12 / Ultra 4
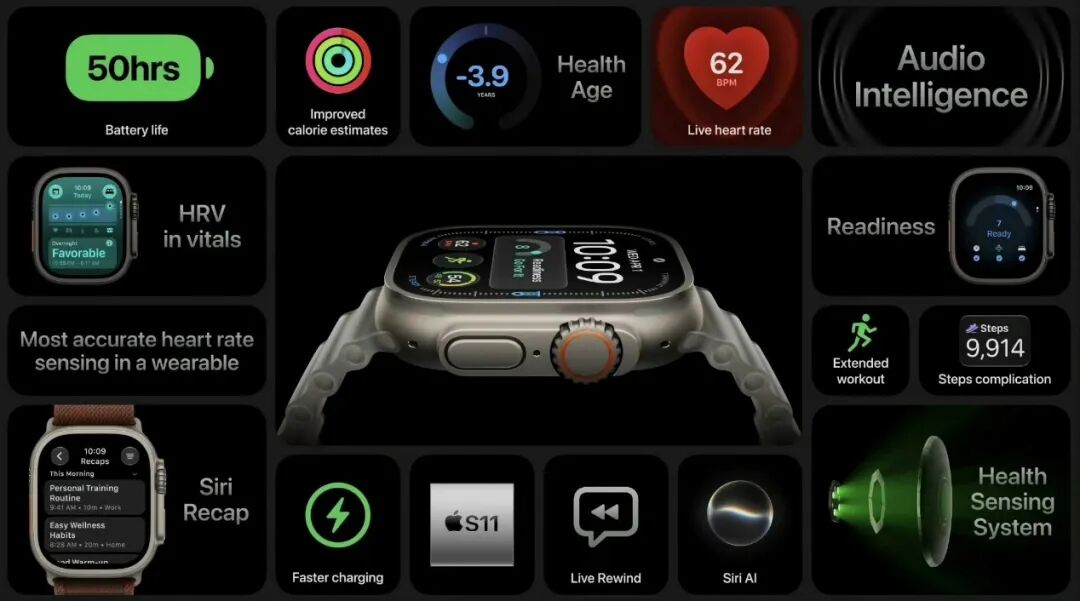
Obie wersje z chipem S11, ceny odpowiednio 399/799 dolarów.
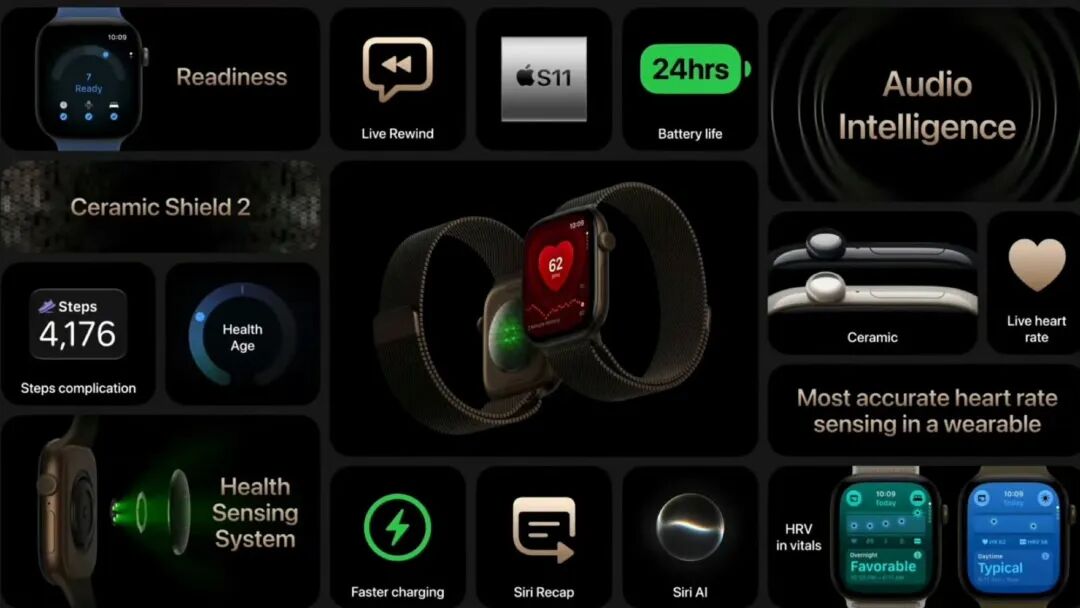
Największa zmiana to przebudowa systemu monitorowania zdrowia. Większa i bardziej oszczędna dioda LED pozwala mierzyć tętno co 5 sekund, HRV co 5 minut – częstotliwość odpowiednio 60x i 24x większa niż poprzednia generacja; elektrody ECG większe. Nowość: Readiness (gotowość) – ocena od 0–10, łącząca aktywność, obciążenie treningowe, wskaźniki i sen, oraz Health Age. Aplikacja zdrowia przebudowana, obsługuje wyniki badań.
Druga nowość – Audio Intelligence: Siri Recap generuje podsumowania rozmów, Live Recap transkrybuje ostatnie 15 sekund, wykrywa płacz dziecka, dzwonek, syreny. Wszystkie funkcje wymagają aktywacji przez użytkownika.
Series 12: nowe materiały, kolor brązowy aluminium, dwa rodzaje polerowanego tytanu, ceramika wraca po 7 latach. Wersja aluminiowa od 2999 RMB, ceramiczna od 7499 RMB. Ultra 4: prawie bez zmian, tylko rozmiar 49mm i wersja Cellular; czas pracy 50h, GPS 45h, tryb oszczędny 84h; w Chinach od 6499 RMB.
4. AirPods 5
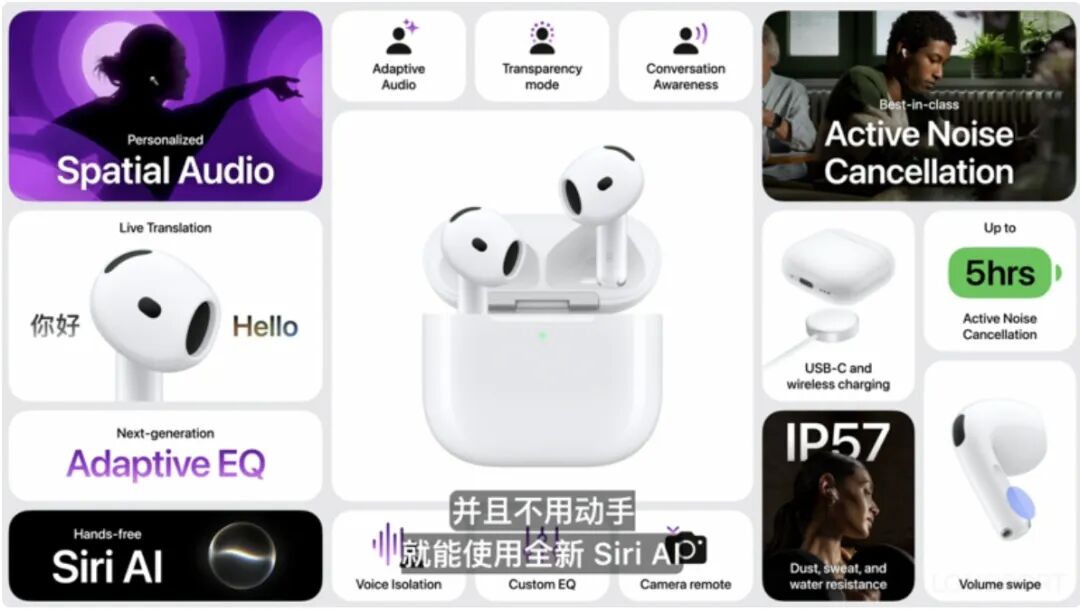
129/149 dolarów, w Chinach od 999/1149 RMB.Oba modele z aktywną redukcją szumów, po raz pierwszy także w wersji podstawowej – cała linia Apple słuchawek z ANC. Nowa architektura akustyczna z wieloma portami – redukcja o 50% lepsza niż AirPods 4 ANC. Wersja 149 dolarów ma regulację głośności na pałeczce i ładowanie bezprzewodowe.
5. iOS 27 i Apple Intelligence
Siri AI jako klucz: zrozumienie kontekstu na wielu aplikacjach, integracja z wiedzą w czasie rzeczywistym, widzenie tego co użytkownik i bezpośrednie operacje w aplikacjach, ponad 300 tysięcy aplikacji kompatybilnych; nowa niezależna aplikacja Siri na ekran główny. W tym miesiącu wsparcie dla 16 języków, wersja beta Siri AI najpierw po angielsku, w październiku dodatkowo chiński, japoński, koreański, portugalski, hiszpański. Inne: odświeżone Image Playground, funkcje Extend i Spatial Reframing dla zdjęć, AirDrop szybszy o 80%, iPhone Handoff.
- KONIEC -
// Przedrukotwarty
// Wyłączenie odpowiedzialności iogólne powiadomienie
Niełatwa publikacja, kliknij„Udostępnij”, dodaj mi energii~
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Zaktualizowana wersja 4 - Delta Airlines ostrzega, że w związku ze wzrostem cen paliwa szokującym zysk, zdolność przewozowa linii lotniczych zostanie jeszcze bardziej ograniczona
Delta Air Lines obniżyła prognozę rocznego zysku ze względu na przewidywany wzrost kosztów paliwa do 6 miliardów dolarów. Prezes firmy poinformował, że w tym roku ceny biletów wzrosły o około 20% i pasażerowie wykazywali ograniczoną niechęć. Analitycy ostrzegają, że utrzymanie wysokich cen biletów w 2027 roku będzie kluczowe dla wzrostu marży zysku. W artykule uzupełniono wypowiedzi z konferencji wynikowej oraz komentarze ekspertów. Rajesh Kumar Singh/Shivansh Tiwary z Reuters Chicago 9 października - Delta Air Lines (DAL.N) poinformowała w piątek, że ze względu na gwałtowny wzrost kosztów paliwa, mimo silnego popytu i wyższych cen biletów, firma została zmuszona do obniżenia prognozy zysku na 2026 rok o prawie jedną czwartą. Przy takim scenariuszu linie lotnicze mogą w przyszłym roku ograniczyć wzrost liczby połączeń, by zabezpieczyć rentowność. To ostrzeżenie podkreśla narastające wyzwania dla amerykańskich przewoźników. Silny popyt i ograniczony przyrost miejsc pozwalają im podnieść ceny biletów, aby zrekompensować wyższe koszty paliwa, ale zbyt agresywne zwiększanie ilości lotów może zaostrzyć walkę o pasażera, czyniąc utrzymanie wysokich cen trudniejsze. Delta, z siedzibą w Atlancie, przewiduje obecnie, że jej roczne wydatki na paliwo wzrosną o około 6 miliardów dolarów względem ubiegłego roku — to o 2 miliardy więcej niż prognoza z lipca — ponieważ wojna z Iranem (link) drastycznie podbiła ceny paliwa na świecie. Globalni przewoźnicy szykują się na długotrwały szok kosztów paliwa. Prezes Ryanair Group (RYA.I), Michael O'Leary, powiedział w czwartek, że wysokie ceny paliwa mogą utrzymać się przez kolejne 12 do 18 miesięcy (link), zwiększając presję na ceny biletów i kontrolę kosztów. https://www.reuters.com/graphics/AUTOMATED-20261008/A4A-JET-FUEL-DAILY-1Y/xmpjwjnmbvr/chart.png "W środowisku wysokich kosztów samo zwiększanie liczby połączeń nie rozwiąże problemów" – powiedział prezes Delta Ed Bastian podczas konferencji dotyczącej wyników i perspektyw firmy. Zaznaczył, że branża już podjęła działania ograniczające wzrost liczby miejsc, ale przyszły rok wymaga dalszych działań na rzecz poprawy rentowności. Bastian poinformował, że Delta podniosła ceny biletów o około 20% w tym roku, przy ograniczonym sprzeciwie ze strony pasażerów. Jest przekonany, że nawet jeśli ceny paliwa spadną, podwyższone ceny biletów zostaną utrzymane. Delta obniżyła skorygowaną prognozę rocznego zysku na akcję z 6.50-7.50 dolara (lipiec) do zakresu 5.10-5.60 dolara. Według danych LSEG, środek tego nowego przedziału jest niższy od średniej prognozy analityków (5.46 dolara). W trzecim kwartale skorygowany zysk na akcję wyniósł 1.72 dolara, czyli o 4 centy mniej niż oczekiwali analitycy. W południowych godzinach handlu akcje Delta Air Lines spadły o 1,7%, United Airlines (UAL.O) o 1,4%, American Airlines (AAL.O) i Southwest Airlines (LUV.N) o około 1%. Delta posiada rafinerię pod Filadelfią (link), co częściowo chroni ją przed wzrostem kosztów paliwa — przewiduje, że rafineria przyniesie w tym roku ponad 700 milionów dolarów zysku. Mimo tej ochrony firma spodziewa się wzrostu kosztu paliwa w czwartym kwartale z 3.61 dolara za galon (III kw.) do 4.25 dolara. Delta prognozuje skorygowany zysk na akcję w IV kwartale na poziomie 1.15-1.65 dolara, gdzie mediana (1.40 dolara) odpowiada praktycznie średniej oczekiwanej przez analityków (1.39 dolara). Wzrost cen biletów Dane rządowe pokazują, że przez pierwsze osiem miesięcy 2026 roku amerykańskie linie lotnicze wydały na paliwo 42.9 miliarda dolarów, mimo niewielkiego spadku zużycia paliwa, co oznacza wzrost o 13.2 miliarda dolarów rok do roku. Według US Bureau of Labor Statistics, silny popyt i ograniczona liczba miejsc sprawiły, że ceny biletów w USA wzrosły średnio o 25% w okresie od kwietnia do sierpnia r/r. https://www.reuters.com/graphics/USA-AIRLINES/FUEL/lbpgdnbzwvq/chart.png Według analityków Melius Research, mimo rosnących kosztów paliwa zdolność Delta do podnoszenia cen pozwala jej utrzymać rentowność w drugiej połowie roku. Jednak ostrzegają, że marża zysku firmy od lat jest trudna do poprawy. "Kluczowe dla wzrostu marży zysku będzie utrzymanie lub zwiększenie cen biletów w 2027 roku" — napisali w raporcie analitycznym. Wyzwanie to może stać się poważniejsze, gdyż w IV kwartale branża oczekuje przyspieszenia wzrostu liczby połączeń. Analitycy z Deutsche Bank przewidują, że w IV kwartale branża odzyska mniejszą część kosztów paliwa poprzez przychody niż wcześniej, a pełne odbudowanie rentowności nastąpi dopiero na początku 2027 roku. Bastian wskazał, że niska stopa zwrotu z inwestycji w całej branży jest kolejną przyczyną ograniczenia wzrostu liczby miejsc. Podkreślił, że do czasu większej jasności sytuacji związanej z cenami paliwa, Delta zachowa ostrożność wobec planów zwiększenia liczby połączeń w 2027 roku. Dodał, że w rozwoju siatki połączeń Delta większy nacisk położy na kierunki międzynarodowe niż krajowe. Obecnie Delta informuje, że kabiny premium
Sprawozdania finansowe wielkich banków z Wall Street zostaną ujawnione w przyszłym tygodniu: przychody z handlu akcjami mogą sięgnąć 19 miliardów dolarów, a „każdy jest zwycięzcą” może stać się przeszłością.
Według prognoz analityków zebranych przez Bloomberg, łączny dochód z transakcji akcjami pięciu największych banków amerykańskich w trzecim kwartale osiągnie niemal 19 miliardów dolarów, jednak dochód z transakcji instrumentami o stałym dochodzie ma spaść do najniższego poziomu w tym roku, a aktywność w zakresie fuzji i przejęć również się osłabi. Tymczasem AI-napędzane narzędzia do optymalizacji płynności mogą prowadzić do odpływu depozytów, co budzi obawy rynku o akcje banków. Analitycy uważają, że chociaż wyniki finansowe poszczególnych banków mogą ulec dalszemu zróżnicowaniu, to rynek może już przesadnie obawiać się wpływu AI.
Raport finansowy Delta Airlines (DAL.US) ujawnia, że branża lotnicza „pożera zyski przez energię”! Przychody w III kwartale osiągnęły rekordowy poziom, ale wysokie ceny ropy obniżają perspektywy zysków
W trzecim kwartale Delta Airlines odnotowała wzrost skorygowanych wydatków na paliwo o 62% rok do roku, a skorygowana marża operacyjna spadła z 11,1% do 9,4%. Wyniki te oraz perspektywy na przyszłość pokazują odporność tej gigantycznej linii lotniczej w obliczu wysokich cen ropy, ale jeszcze nie sygnalizują ponownego rozszerzenia marży zysku.
Ceny krypto
Więcej


