
Wszystkie dane z USA przekroczyły oczekiwania, jednak dolar i amerykańskie obligacje są w trendzie spadkowym; za świetnymi wynikami sprzedaży detalicznej kryją się obawy dotyczące konsumpcji

Polska Strona Walutowa, 15 października—— Amerykańska inflacja, dane o sprzedaży detalicznej oraz PPI ujawnione jednocześnie: dane konsumpcyjne silne na powierzchni, lecz słabe w fundamentach, trwałość inflacji rośnie
Stany Zjednoczone ogłosiły szereg danych ekonomicznych, które okazały się zbiorczo silniejsze niż oczekiwano, lecz reakcja aktywów oraz klasyczna logika “silne dane = wzrost dolara i rentowności obligacji USA” została wyraźnie złamana: indeks dolara po krótkim wzroście o około 12 punktów do poziomu 102.23 szybko się cofnął; złoto spot po krótkim spadku o 13 dolarów z 4150 USD do 4137 USD, następnie byki ponownie podjęły inicjatywę; rentowności obligacji USA jednocześnie poszły w dół.
Rynek nie interpretuje przekroczenia prognoz sprzedaży detalicznej, PPI i CPI jako dowód na “przegrzanie gospodarki, FED musi gwałtownie podnosić stopy”, lecz szuka sygnałów recesji ukrytych w danych – to jest najbardziej kluczowy element tego ruchu.
Sprzedaż detaliczna powierzchownie przekroczyła oczekiwania, lecz kryje zagrożenia
Sprzedaż detaliczna w USA za sierpień wzrosła miesiąc do miesiąca o 0,8%, oczekiwano 0,3%; sprzedaż detaliczna bazowa m/m +0,9%, oczekiwano 0,5%. Rok do roku utrzymała się na poziomie 6,01%. Z samej liczby wynika znacząco przekroczenie oczekiwań rynku.
Lecz wiele instytucji wskazuje, że te dane o sprzedaży detalicznej są mało wartośćowe:
Wzrost nominalnej sprzedaży detalicznej w dużej mierze pochodzi ze wzrostu cen, nie ze wzrostu liczby faktycznych zakupów. Skorygowany o inflację rzeczywisty tempo wzrostu konsumpcji jest zauważalnie niższe niż tempo nominalne, wzrost realnej konsumpcji gospodarstw domowych jest słaby;
Zmieniona w dół wartość poprzednia, plus wyraźnie słabsze dane o wynagrodzeniach, tygodniowa płaca m/m -0,5%, r/r -0,1%. Dochody już przechodzą na ujemną stronę. Wzrost wydatków konsumentów opiera się na zużyciu oszczędności i wzroście zadłużenia, a nie na wzroście dochodów;
Konsumpcja energii i paliw napędza całościową sprzedaż detaliczną, po wykluczeniu energii popyt w segmentach konsumpcji wybieralnej pozostaje słaby.
Podsumowując: Nominalna sprzedaż detaliczna jest mocna, lecz rzeczywista konsumpcja jest słaba, taka odporność konsumpcji nie jest długoterminowa. Rynek widzi nie silną gospodarkę, lecz obywateli pożyczających i wydających oszczędności, by zmierzyć się ze wzrostami cen, gdzie fundamenty konsumpcji już słabną.
Dane przyniosły zbiorczo wyższe wartości niż przewidywane, lecz reakcja aktywów oraz logika “silne dane = wzrost dolara i rentowności obligacji USA” wyraźnie się złamała: indeks dolara po chwilowym wzroście o około 12 punktów do 102.23 szybko się cofnął; złoto spot po chwilowym spadku o 13 USD z 4150 do 4137 USD ponownie odzyskało siłę; rentowności obligacji USA jednocześnie spadły.
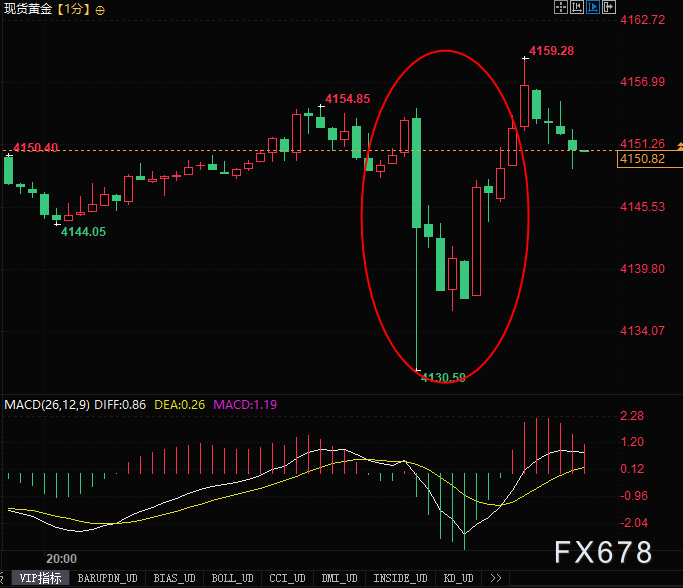
(wykres minutowy złota spot, źródło: Easy Forex Polska)
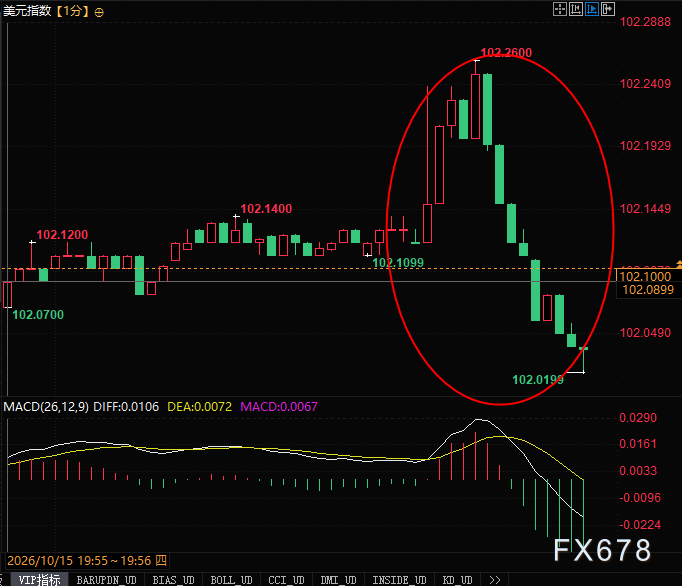
(wykres minutowy indeksu dolara, źródło: Easy Forex Polska)
PPI pokazuje jednoczesny wzrost inflacji w górnym i dolnym łańcuchu: energia główną siłą napędową, trwałość inflacji bazowej nie wygasła
Inflacja produktów przemysłowych z górnego łańcucha znów odbiła, zwiastując ryzyko przekazania presji wzrostu cen dół - na produkty konsumpcyjne.
Kluczowe: źródłem wzrostu inflacji są ceny energii (czynniki zewnętrzne geopolityczne), a nie krajowe przegrzanie konsumpcji i wynagrodzeń pracowniczych. W stosunku do tych napędzanych energią wzrostów inflacji podwyżki stóp FED mają ograniczony efekt.
Rynek pracy wykazuje sygnały ochłodzenia: wzrost cen, nominalne dochody na minusie
Dochody pracowników wyraźnie wykazują objawy ochłodzenia: tygodniowa płaca w USA m/m spada o 0,5%, poprzednio +0,2%; r/r spada do -0,1%, poprzednio +0,3%. Zarówno m/m, jak i r/r wynagrodzenia przechodzą w wartości ujemne.
Ceny rosną, lecz nominalne dochody obywateli maleją, rzeczywista siła nabywcza jest ograniczana. To jest najważniejszy gołębi sygnał w zestawie obecnych danych.
Rynek ocenia, że spadek wynagrodzeń oznacza osłabienie wewnętrznych czynników napędzających inflację usług. Nawet jeśli w krótkim terminie CPI rośnie przez wyniki ropy, ryzyko spirali cenowo-płacowej już się zmniejsza.
Dane przeformułowały oczekiwania wobec polityki FED, wyjaśniają spadek dolara i rentowności obligacji
Tradycyjna logika: CPI, PPI, sprzedaż detaliczna przekraczają oczekiwania → FED musi nadal gwałtownie podnosić stopy → dolar oraz rentowności obligacji USA mocno rosną
Jednak interpretacja rynku tym razem jest nieco inna
Po pierwsze, inflacja wynika z szoku energetycznego, nie przegrzania krajowego popytu;
Po drugie, sprzedaż detaliczna mocno rośnie tylko nominalnie, rzeczywista konsumpcja słabnie;
Po trzecie, dane o wynagrodzeniach wyraźnie spadają, ryzyko spirali płacowej maleje, co jest najważniejsze dla FED jeśli chodzi o ryzyko inflacji;
Na końcu wypowiedź prezes San Francisco FED Daly: istnieje potrzeba dalszych podwyżek stóp, lecz w październiku nie trzeba działać natychmiast, postawa ostrożna.
Traderzy oceniają: jednorazowe napędzanie inflacji przez ceny ropy trudno zmusi FED do kolejnych podwyżek. Popyt krajowy stopniowo słabnie, ryzyko spowolnienia gospodarczego w przyszłości jest ważniejsze niż krótkoterminowy skok inflacji.
Dlatego po publikacji silnych danych kapitał gra pod kątem oczekiwania “osłabienia gospodarki” w przyszłości – rentowności obligacji USA spadają, dolar po wzroście się cofa, złoto szybko odzyskuje straty.
Podsumowanie: Gospodarka w USA w stanie złożonej równowagi, dane “silne na powierzchni, słabe pod spodem”
Podsumowując: aktualnie gospodarka USA wykazuje szereg sprzecznych sygnałów — mocne nominalne dane o sprzedaży detalicznej, CPI, PPI; lecz wzrost konsumpcji wspierany przez wzrost cen, oszczędności i kredyt, zaś wynagrodzenia obywateli spadają, rzeczywista siła popytu krajowego jest niewystarczająca. Krótkoterminowo energia popycha inflację, lecz bazowe źródło inflacji — wynagrodzenia, zaczęło się ochładzać.
Priorytet wyceny aktywów przesunął się z “czy inflacja jeszcze wybuchnie?” na “kiedy krajowy popyt zostanie osłabiony przez wysokie stopy i spadek dochodów?”. Kluczowa obserwacja na przyszłość: tempo zużycia oszczędności, opóźnienia płatności na kartach kredytowych oraz czy sprzedaż w IV kwartale wykaże wyraźny spadek.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Przepowiednia Jonesa na 2027: shortowanie amerykańskich akcji pod presją odwrócenia popytu i podaży oraz cen ropy
Paul Tudor Jones ostrzega, że amerykańskie giełdy w 2027 roku staną w obliczu poważnych wyzwań z powodu gwałtownego wzrostu podaży akcji oraz rosnących cen ropy naftowej. Mimo iż jego wcześniejsze prognozy były nietrafione, logika odwrócenia relacji popytu i podaży wzbudza szerokie zainteresowanie na rynku.
Szaleństwo dostawców chmur i presja na platformy: różnicowanie zwrotów z AI się pogłębia
J.P. Morgan znacznie podniósł prognozy wzrostu Google Cloud oraz AWS, pozytywnie oceniając sprzedaż TPU i wzrost cen mocy obliczeniowej; jednocześnie obniżył szacunki zysków Meta z powodu kosztów prawnych, Fiverr odnotował spadek ruchu z powodu wpływu AI, a dysproporcja w zwrotach z inwestycji w AI się pogłębia.
Przewodniczący Fed Walsh: AI to najważniejsza przemiana gospodarcza w moim życiu, październikowe i grudniowe posiedzenia dotyczące stóp procentowych są kluczowe
Walsh podkreślił, że Rezerwa Federalna jasno zobowiązała się do utrzymania stabilności cen i nie popiera wcześniejszego przewidywania wyników posiedzeń dotyczących stóp procentowych ani ujawniania potencjalnych działań politycznych na pozostałe spotkania w 2026 roku. Inflacja nie jest wyłącznie amerykańskim problemem. Obecnie większość regionów świata równocześnie zaostrza swoją politykę monetarną, co oznacza, że żaden kraj nie może „jechać na gapę”. Walsh ogłosił również, że Grupa Robocza ds. Produktywności i Zatrudnienia Rezerwy Federalnej przeprowadzi 16 listopada w regionie zatoki San Francisco terenowe przesłuchanie, aby zbadać liczne kwestie, w tym wpływ sztucznej inteligencji na gospodarkę.

Ceny krypto
Więcej


