
Najważniejsze punkty raportu finansowego SpaceX za III kwartał 2026 roku: przychody wzrosły rok do roku o 161% do 14,58 mld dolarów, przychody z segmentu superinteligencji (SI) wzrosły o 830% do 7,56 mld dolarów i po raz pierwszy przekroczyły Starlink, stając się największym źródłem dochodu, a zysk netto osiągnął 4,4 mld dolarów, przełamując stratę.
 2026/10/21 03:04
🔥 Radar najgorętszych akcji USA już dostępny! 3 główne trendy amerykańskich akcji + 6 wyselekcjonowanych spółek + 7 kluczowych wydarzeń w kalendarzu – gdzie szukać szans na amerykańskim rynku akcji w tym tygodniu? Kliknij tutaj i zobacz 22 potencjalne kierunki inwestycyjne na jednym obrazku→
Kluczowe wnioski
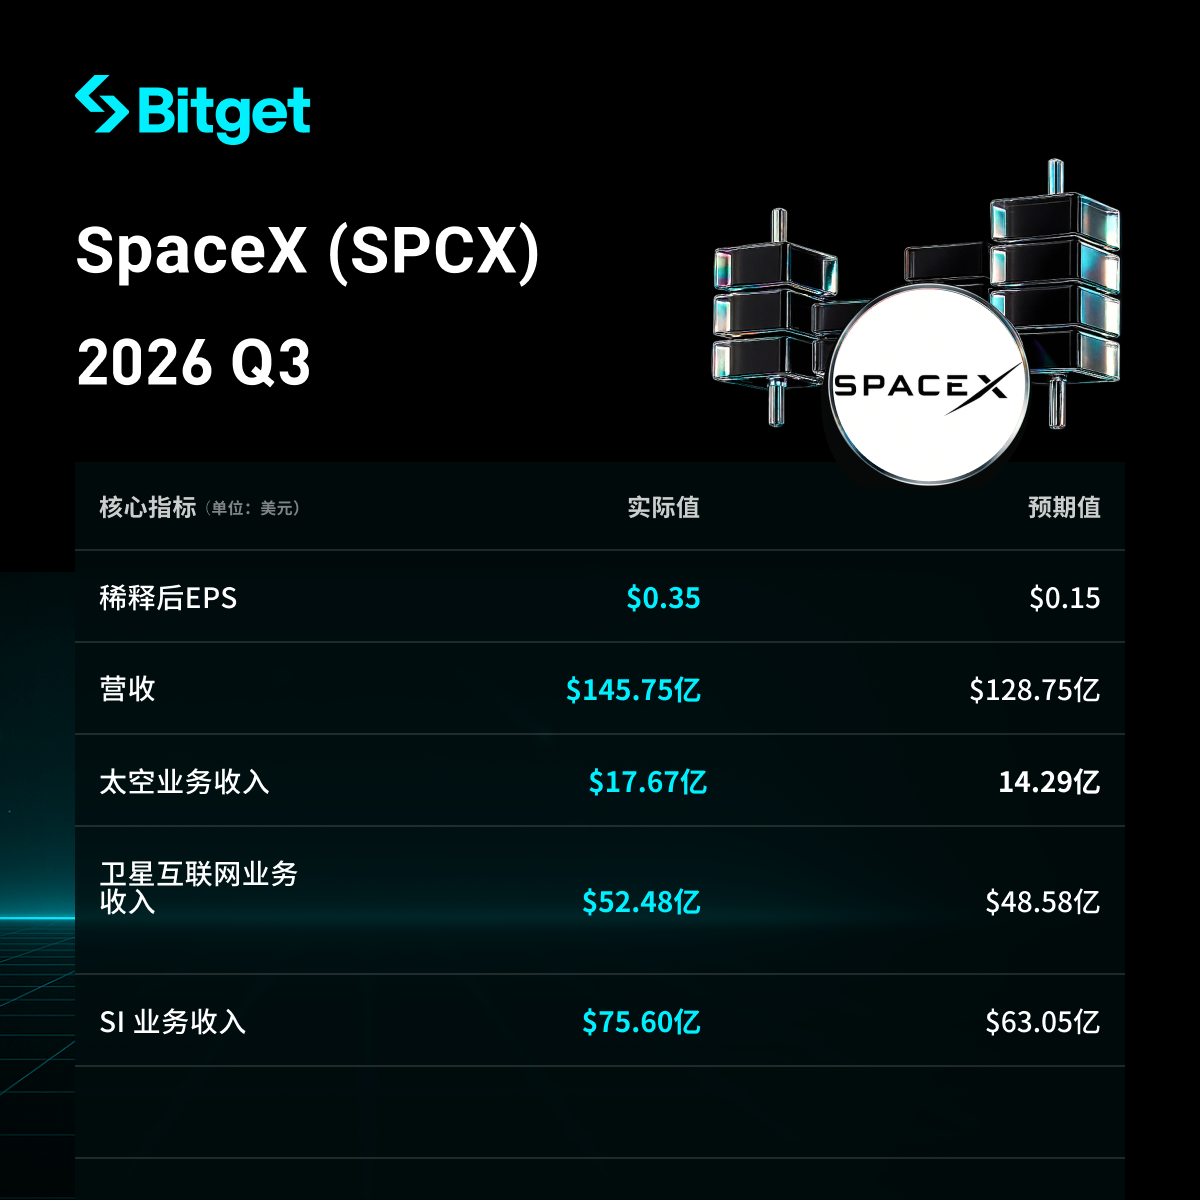
SpaceX (SPCX) opublikował 20 października 2026 r. wyniki za trzeci kwartał 2026 r. kończący się 30 września: przychody wyniosły 14,58 mld USD, co oznacza wzrost rok do roku o 161% i znaczne przekroczenie konsensusu rynkowego (ok. 12,7-12,9 mld USD); zysk netto wg GAAP 4,4 mld USD, co stanowi odwrócenie straty 1,1 mld USD za analogiczny okres w poprzednim roku; skorygowana EBITDA 8,8 mld USD (wzrost rok do roku o +306%). Działalność związana z Super Inteligencją (Super Intelligence, wcześniej AI) stała się największym atutem - przychody wzrosły o 830% do 7,56 mld USD, po raz pierwszy wyprzedzając segment Connectivity (Starlink) jako główne źródło przychodów firmy (ok. 52% udziału). Wyniki napędzane były głównie przez umowy najmu mocy obliczeniowej w chmurze, przejęcie Cursor oraz produkty z serii Grok, co doprowadziło do wzrostu kursu akcji po sesji.
Szczegółowa analiza
- Ogólne wyniki przychodów i zysku
- Przychody za kwartał: 14,58 mld USD, wzrost o +161% rok do roku (rok wcześniej ok. 5,6 mld USD), znacząco powyżej prognoz analityków ok. 12,72-12,9 mld USD.
- Zysk netto wg GAAP: 4,4 mld USD (rok wcześniej strata netto 1,1 mld USD), poprawa o 5,5 mld USD.
- Dochód operacyjny: 2,8 mld USD.
- Skorygowana EBITDA: 8,8 mld USD, +306% rok do roku.
- Skorygowany EPS: ok. 0,35 USD (lub 45 centów), znacznie powyżej konsensusu rynkowego (ok. 0,13-0,16 USD).
- Za trzy pierwsze kwartały: skumulowana strata netto nadal ok. 413 mln USD, ale Q3 przyniósł istotną poprawę.
- Wyniki Super Intelligence (SI, dawniej AI)
- Przychody: 7,56 mld USD, rok do roku +830% (rok wcześniej 813 mln USD), przy silnym wzroście względem Q2 (2,561 mld USD), po raz pierwszy zostając największym segmentem biznesowym (ok. 51,9% przychodu ogółem).
- Dochód operacyjny: 431 mln USD (w tym ok. 1,2 mld USD kosztów wynagrodzeń w akcjach powiązanych z przejęciem Cursor; po wyłączeniu tego elementu, wynik wyższy).
- Skorygowana EBITDA: ok. 5 mld USD.
- Kluczowe czynniki wzrostu:
- Nowe umowy na usługi chmurowe aktywowane, wynajem mocy m.in. na rzecz Anthropic, Google, Reflection AI i innych klientów (główne źródło przychodów).
- 14 sierpnia zakończono przejęcie Cursor (platforma programowania AI), implikowana wycena kapitałowa ok. 60 mld USD, przychód w Q3: 608 mln USD.
- Rośnie wykorzystanie modelu Grok i osobistego agenta Grok Bot (gwałtowny przyrost płacących użytkowników Grok Bot).
- Skala mocy obliczeniowej: na koniec kwartału moc nominalna (nameplate compute) wyniosła 1,7 GW (rok temu 0,6 GW, na koniec Q2: 1,4 GW), głównie dzięki rozbudowie centrum danych Colossus II.
- Przychody z rozwiązań SI i infrastruktury ok. 7 mld USD, przychody z reklam ok. 538 mln USD.
- Wyniki innych segmentów działalności
-
Connectivity (Starlink): Przychody 5,25 mld USD, wzrost o +69% rok do roku; dochód operacyjny ok. 2,37-2,4 mld USD, +99% rok do roku.
- Liczba subskrybentów indywidualnych Starlink: 13,6 mln (wzrost kwartał do kwartału o 1,6 mln, rok do roku ok. +89%), ARPU konsumenckie ok. 69 USD.
- Silny wzrost biznesu korporacyjnego i dla rządów, ponad 3 800 samolotów zainstalowało Starlink.
-
Space (rakiety/starty): Przychody 1,77 mld USD, wzrost o +6% rok do roku; strata operacyjna 7 mln USD.
- Zrealizowano wiele startów, w tym pierwsza dochodowa misja Starship (wystrzelenie 26 satelitów Starlink V3 o pojemności downlink ok. 10 razy większej od Falcon 9).
-
Porównanie segmentów (przychody Q3 2026, jednostka: mln USD):
Segment biznesowy Przychody Q3 2026 Wzrost rok do roku UdziałSuper Intelligence (SI) 7 560 +830% ~52% Connectivity (Starlink) 5 248 +69% ~36% Space 1 767 +6% ~12% Razem 14 575 +161% 100%
-
- Plany wydatków inwestycyjnych
- Całkowite nakłady inwestycyjne w Q3: 19,6 mld USD, z czego SI ok. 16,4 mld USD (ok. 84%), głównie na rozbudowę infrastruktury AI (rozszerzenie obiektów Colossus).
- Skumulowane CapEx za trzy kwartały ok. 48,1 mld USD, z czego na AI ok. 40 mld USD.
- Perspektywa: wydatki inwestycyjne w Q4 prognozowane na poziomie 35-40 mld USD (dalsze przyspieszenie wdrożeń mocy obliczeniowej).
- Cel w zakresie mocy obliczeniowej: do końca roku osiągnąć 2,5-3 GW; w 2027 planowany wzrost o co najmniej 10 GW (docelowa skala ok. 13 GW lub więcej, możliwy poziom nawet 20 GW), a także plany na dodatkowe 20 GW infrastruktury energetycznej i chłodzenia.
- Kierownictwo podkreśla, że nowo uruchamiana moc obliczeniowa przy obecnych stawkach (nieco powyżej 30-50 USD/W) zwraca się w mniej niż rok, w niektórych przypadkach nawet w 6 miesięcy.
- W porównaniu z innymi głównymi graczami chmurowymi i computingiem: SpaceX szybko staje się kluczowym graczem „neocloud”, a przychody z wynajmu mocy rosną dynamicznie – główni klienci to m.in. Anthropic, Google.
- Wytyczne dotyczące przyszłych wyników
- Prognoza przychodów ogółem na Q1 2027: 33-37 mld USD (znacznie powyżej wcześniejszego konsensusu rynkowego ok. 22,2 mld USD).
- Cel na koniec 2026 r. dla ARR (roczna wartość powtarzalnego przychodu): 100 mld USD (firma utrzymuje poprzednią prognozę).
- Prezes Elon Musk prognozuje, że do końca 2027 r. roczny powtarzalny przychód (ARR) spółki może osiągnąć 500-1000 mld USD.
- Inne: backlog zamówień ok. 63 mld USD, z czego ok. 42 mld USD przewidziane jest do rozpoznania w przychodach w ciągu najbliższych 12 miesięcy.
- Tło rynkowe i obawy inwestorów
- Kluczowa kwestia: spółka błyskawicznie transformuje się z tradycyjnej firmy rakietowo-satelitarnej w lidera infrastruktury AI nastawionej na Super Intelligence i najem mocy obliczeniowej, co pozwoliło SI prześcignąć Starlink jako największe źródło przychodów. Jednak wysokie wydatki (w Q4 mogą się podwoić) stanowią wyzwanie dla przepływów gotówkowych i trwałości zysków.
- Wyzwania rynkowe: własne modele Grok muszą konkurować z OpenAI, Anthropic, Google; popyt na moc jest bardzo wysoki (management twierdzi, że hyperscalerzy „ciągle wynajmują”), ale efektywność wdrożeń na dużą skalę i czas zwrotu muszą zostać zweryfikowane.
- Reakcje inwestorów: wyniki znacznie powyżej oczekiwań, zwłaszcza przychody SI i prognozy na Q1 2027 są silne; po sesji akcje rosły (różne źródła: wzrost o 2%-7%+), rynek skupia się na tempie wdrożeń, wycenach oraz potencjalnej synergii/połączeniu z Teslą.
- Inne: finalizacja integracji Cursor; ciągła ekspansja Starlink; pierwsze dochodowe misje Starship.
Zastrzeżenie: Treść artykułu ma charakter wyłącznie informacyjny i nie stanowi rekomendacji inwestycyjnej. Wszystkie dane pochodzą z publicznych raportów i podsumowań spółki – ostateczne dane znajdują się w oficjalnych dokumentach.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Silne raporty kwartalne wspierają handel AI, kontrakty terminowe na amerykańskie akcje rosną, SpaceX przed otwarciem rośnie o 9%, Super Micro Computer o około 15%, ceny ropy znów idą w górę
Amerykańskie akcje związane z AI rosną przed rozpoczęciem sesji dzięki silnym kwartalnym wynikom SpaceX i Super Micro Computer. Nvidia wzrosła o 1,8%, AMD o 2,5%, Intel o 2,9%. SanDisk wzrosła o 2,9%, Western Digital o 2,1%, Seagate Technology o 2,4%.
Waymo należący do Alphabet (GOOGL.US) rozszerza działalność na europejski rynek: otwiera drzwi do Hiszpanii, planuje uruchomienie usług w przyszłym roku
Waymo, należący do Alphabet, zamierza dalej rozszerzać swoją obecność na rynku europejskim i planuje uruchomić swoje usługi w Madrycie w 2027 roku.

Ceny krypto
Więcej


