
BlackRock optimistik sa pangmatagalang pananaw ng ginto: Ang utang at depisit ay nagpapahina sa purchasing power ng paper money, may pag-asa ang stocks ng gold mining na palakihin ang pagtaas ng presyo ng ginto

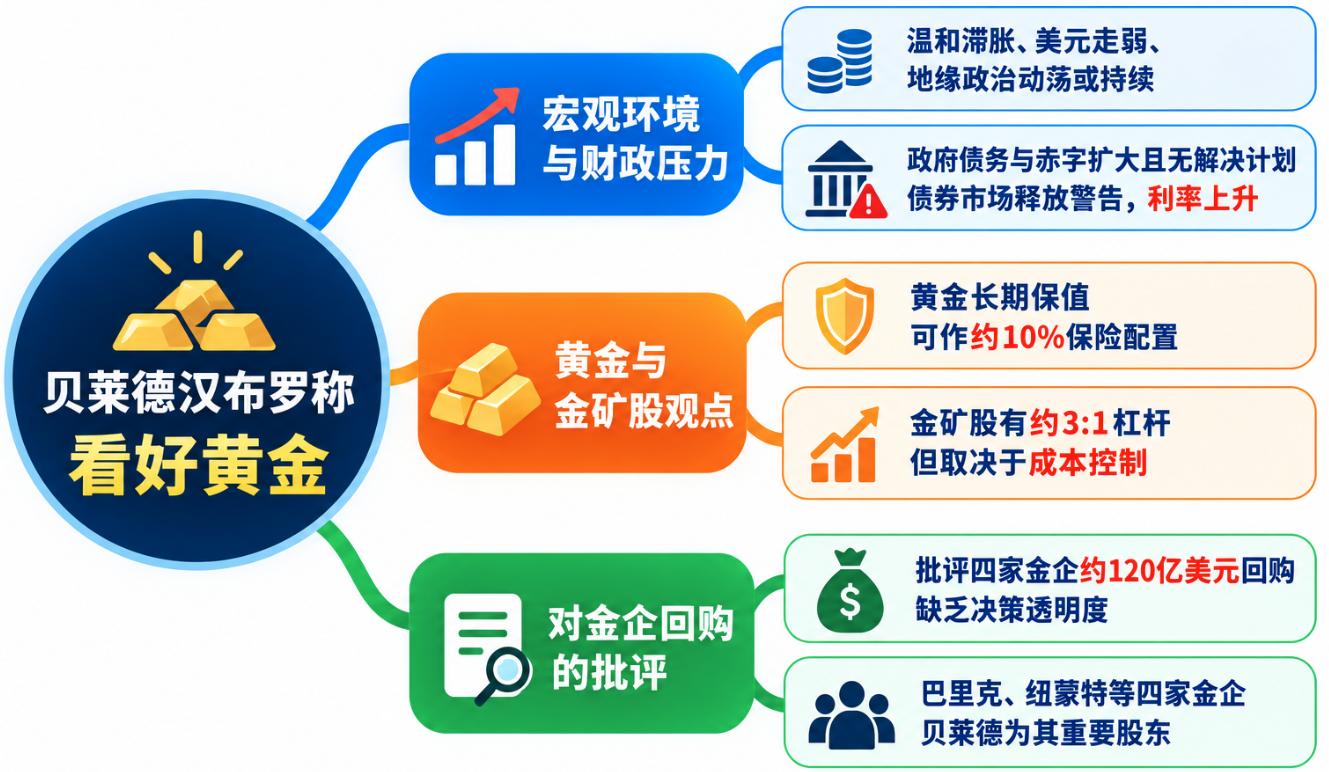
Sinabi ni Evy Hambro, Global Head ng Thematic and Sector-based Investing ng BlackRock, sa isang panayam sa “MoneyWeek” na posibleng magpatuloy ang kasalukuyang kalagayan ng merkado na may banayad na stagflation, humihinang dolyar, at kaguluhan sa geopolitika. Sa kanyang opinyon, ang merkado ng mga bono, lalo na ang merkado ng government bonds, ay patuloy na nagpapadala ng mga senyal ng lumalaking presyon sa pananalapi.
Itinuro ni Hambro na napakalaki ng utang ng mga pamahalaan at patuloy na lumalaki ang taunang budget deficit, ngunit hindi pa nagpapahayag ng mabisang estratehiya ang gobyerno para maresolba ang mga problemang ito. Hindi lang nito pinapataas ang presyon sa pagpopondo, kundi kinokondena rin nito ang mga mamumuhunan na muling suriin ang mga panganib ng paghawak ng government bonds at fiat currencies.
Sinabi niya: “Sa tingin ko magpapatuloy ito. Kung titingnan natin ang hinaharap at susubukang unawain ang nangyayari sa merkado, isang bagay ang malinaw para sa ilan: ang merkado ng mga bono, lalo na ang merkado ng government bonds, ay nagpapadala ng mga senyal ng babala. Ipinapahiwatig nila na hindi maganda ang sitwasyon. Tumataas ang interest rates habang napakalaki na ng utang. Palaki nang palaki ang annual fiscal deficit na kailangang punan ng mga gobyerno, na nagdadala ng matinding presyon sa buong sistemang pinansyal.”
Sa pananaw ni Hambro, ang pag-aalala ng mga mamumuhunan sa purchasing power ng currency ay isa sa mga dahilan kung bakit lumilipat ang kapital sa mga real asset.
Sinabi niya: “Sinasabi ng mga tao, sampung taon o mas matagal pa ang nakalipas, ang halaga ng isang pound, isang dolyar, o isang euro ay mas malaki ang nabibili kaysa ngayon, at ayaw nilang akuin ang ganitong panganib. Isa ito sa mga salik na iyon.”
Kinumpronta rin niya ang kawalan ng bisa ng ilang gastusin ng gobyerno, at naniniwala na kapag patuloy ang fiscal deficit nang walang malinaw na plano sa pagbabayad ng utang, maaaring humiling ang mga mamumuhunan ng mas mataas na interest rates bilang kapalit ng potensyal na panganib.
Idinagdag ni Hambro: “Ang mga gobyernong ito ay may malalaking fiscal deficit at napakalaking utang ngunit wala silang plano para maresolba ang mga problema, at mukhang lalala pa ang sitwasyon. Kung gusto nilang makuha ang pera ko, kailangan nilang magbayad ng interes na mas mataas kaysa dati.”
Naging Mahalaga ang Ginto Bilang Panangga sa Panganib sa Utang at Currency
Sa harap ng papalobong utang ng gobyerno, lumalaking fiscal deficit, at pagbagsak ng purchasing power ng pera, naniniwala si Hambro na makakatulong ang mga real asset na pangalagaan ang purchasing power sa pangmatagalan.
Sinabi niya: “Maaaring taglayin ng mga real asset ang mga imprastraktura, commodities, o ginto. Sa pangmatagalan, napoprotektahan ng mga asset na ito ang purchasing power. Noong nagsimula akong magtrabaho mahigit 30 taon na ang nakalipas, $0.60 kada pound ang presyo ng copper, ngayon ay umabot ito sa $6. Noon, $400 kada ounce ang ginto, ngayon ay mahigit $4,000 kada ounce.”
Ipinunto ni Hambro na ang pangmatagalang halaga ng ginto ay hindi lubusang nakadepende sa isang interest rate cycle lamang. Aniya, kayang mag-imbak ng ginto ng halaga sa loob ng matagal na panahon, bagaman posibleng may malalaking pagkakaiba ang performance kada yugto.
Sinabi niya: “Mahilig magbiro ang mga tagahanga ng ginto na sa loob ng 2,000 taon, ang isang ounce ng ginto ay nakabibili parin ng isang set ng panlalaking suit. Kaya, ang ginto ay malaki ang kakayahang mag-imbak ng halaga sa pangmatagalan. Sa kasaysayan, minsan napakahusay ng performance ng ginto, at minsan naman ay hindi maganda; sa ilang panahon, lumagpas sa inaasahan ang purchasing power nito, at sa iba ay pumalya. Ngunit sa pangkalahatan, sa pangmatagalan, ang ginto ay talagang kahanga-hangang asset. Sa tingin ko, muling natutuklasan ito ng mga tao.”
Ipinunto rin ni Hambro na nagbabago ang paraan ng paglalagay ng mamumuhunan sa ginto. Noong dekada 90, karaniwan nang may alokasyon sa ginto ang mga wealth management institution sa portfolio ng mga kliyente, ngunit unti-unti itong nawala pagsapit ng unang dekada ng ika-21 siglo. Sa ngayon, muling nabibigyang pansin ang alokasyon sa ginto, bagaman mababa pa rin sa kabuuan ang proporsyon.
Sinabi niya: “Karaniwang sinasabi ng mga tao na dapat mga 10% ang allocation sa ginto, dahil ito ay talagang insurance. Kung hindi ka bumili ng insurance at may mangyaring masama, malaki ang kawalan. Kung paulit-ulit kang bumili ng insurance taun-taon at walang nangyayari sa loob ng sampung taon, maaari mong isipin na sayang lang pera. Ngunit kapag dumating ang tunay na problema, mababawi mo lahat ng nailaan mo.”
Para kay Hambro, ang papel ng ginto sa investment portfolio ay parang insurance, hindi para tabunan ang returns ng ibang asset sa bawat yugto. Kailangang tanggapin ng mamumuhunan na may mga panahong hindi kasing husay ng ginto, ngunit maaaring i-rebalance ang profit mula sa iba pang mas magagandang assets upang mapanatili ang allocation sa ginto.
Idinagdag pa niya: “Sa paghawak ng ginto sa portfolio, tiyak na dadaan ka sa mga panahong mahina ang performance nito. Kapag hindi maganda ang ginto, puwede kang mag-take-profit sa assets na malaki ang kinita—na kalimitang siyam o sampung beses ang laki sa iyong holdings sa ginto, o higit pa. Pagkatapos, maaari mong ibalik ang bahagi ng kita sa ginto, para palaging may sapat kang insurance sa portfolio mo.”
Naniniwala si Hambro na ang mga babala sa market ng bonds ay nag-uudyok sa mga mamumuhunan na mag-diversify ng portfolio at iwasan ang sobrang pagdepende sa isang klase lang ng asset.
Sinabi niya: “Siguraduhing mag-diversify. Huwag ilagay lahat ng itlog sa iisang basket. Sapagkat, sa huli, paano matutugunan ang utang ng gobyerno? Ang hindi masakit na paraan ay sa pamamagitan ng inflation—unti-unting paliitin ang tunay na halaga ng utang. Nangangahulugan ito na maaaring hindi kasing istrikto ng inaasahan ang pagsisikap ng mga gobyerno at central bank na maabot ang inflation target. Sa katunayan, hindi naman nila tuluyang nakakamtan ang mga target na iyon.”
Idinagdag pa niya: “Para sa akin, napakalinaw nito. Naniniwala akong ipapakita ng presyo ng ginto ang sakit na nararanasan sa ibang larangan. Kung lalala pa ang sitwasyon, makikita ito sa presyo ng ginto; kung giginhawa, mag-reresponde rin ang ginto. At mahirap isipin na biglang huhusay nang husto ang kasalukuyang kalagayan.”
Nagpapalakas ng Leverage ang Gold Mining Stocks, Nakadepende sa Cost Control
Maliban sa physical gold, positivo rin si Hambro sa mga kumpanya ng gold mining. Naniniwala siyang nagbibigay ang gold mining stocks ng leveraged investment opportunity na wala sa gintong pisikal, ngunit nakasalalay ang advantage na ito sa cost management at pagbabago ng profit margin ng mga minahan.
Paliwanag ni Hambro, ayon sa kasaysayan, kadalasan ay may 3:1 na ugnayan sa pagitan ng presyo ng stocks ng commodity producer at presyo ng commodity mismo, lalo na sa larangan ng ginto.
Sinabi niya: “Sa kasaysayan, karaniwan nang may 3:1 na relasyon sa pagitan ng presyo ng stocks ng commodity producer at presyo ng mismong commodity, lalo na sa ginto. Ibig sabihin, bawat 1% na pagbabago sa presyo ng commodity ay karaniwang may 3% na pagbabago sa stock value ng kumpanya. Matagal nang matatag ang relasyong iyon.”
Ikinumpara niya ang relasyong ito sa isang option, at naniniwala siyang nakasalalay ang pagpapanatili ng leverage sa mga mining company sa kakayahang makontrol ang operating cost. Kapag mas mabilis tumaas ang cost kaysa presyo ng ginto, mahihirapan pang palawakin ang profit margin at maaaring humina ang epekto ng leverage sa presyo ng stocks ng minahan.
Ipinunto ni Hambro na nagkaroon ng mga panahong tumataas ang presyo ng ginto ngunit bumababa ang stocks ng mining companies, pangunahing sanhi ay ang pressure sa cost. Ngunit nitong ilang taon, naibalik na muli ang ugnayang ito.
Sinabi niya: “Ikinalulugod kong sa nakalipas na mga taon ay ganap nang bumalik ang relasyon na ito. Hindi lang ngayong taon, kundi ilang taong lumipas: mahusay ang performance ng mga commodity, tapos maganda rin ang return multiplier ng stocks. Ganoon ang nangyari sa copper at iba pang commodities.”
Naniniwala siya na hindi kasing bilis tumaas ang cost inflation ng mga miners kumpara sa presyo ng ginto, kaya patuloy na lumalago ang profit margin, na nagtutulak sa mas magandang kita ng mga kaugnay na stocks.
Sa pagpili ng investment tool para sa ginto, binigyang-diin ni Hambro na dapat namumutawi sa antas ng risk tolerance ng investor ang paraan ng paglalagay. Para sa mga naghahanap ng exposure na direkta sa galaw ng presyo ng ginto at ayaw itali ang sarili sa operational risk ng mining companies, inirerekomenda niya ang physically-backed gold ETF; kung naghahanap ng mas mataas na price elasticity, maaari silang mag-invest sa mining stocks.
Sinabi niya: “Lagi kang tatanungin ng mga tao kung paano ka dapat mag-invest sa ginto? Depende ito kung gaano karaming panganib ang kaya mong akuin. Kung exposure lang sa presyo ng ginto ang gusto mo, piliin mo ang gold ETF, at dapat physical gold-backed. Kung gusto mo ng mas exciting, ayos lang magdagdag ng gold mining stocks. Kapag gusto mo ng mas matinding acceleration, mag-invest direkta sa mining stocks.”
Pinunto rin ni Hambro na hindi nagbabayad ng dibidendo ang gold bullion at hindi kayang palakihin ang sarili nitong value, habang ang mining companies ay nakagagawa ng cash flow, dividends, at maaaring lumikha ng karagdagang value sa pamamagitan ng M&A.
Sinabi niya: “Lagi akong positivo sa gold mining stocks, dahil hindi nagbabayad ng dibidendo ang bullion at hindi ito kusang tumataas. Ang gold mining companies ay maaaring magbayad ng dividends at lumikha ng karagdagang value sa pamamagitan ng mergers at acquisitions. Kung kayang pamahalaan ang mga panganib sa pamamagitan ng diversification, dapat mag-exceed ang return mo kaysa pagtaas ng underlying commodity prices.”
Gayunpaman, hindi awtomatikong matutupad ang leverage effect ng gold mining stocks. Kapag nagkaroon ng problema sa cost control, lumiit ang profit margin, o nagkaaberya sa operasyon, kahit tumaas ang presyo ng ginto, maaaring mahina pa rin ang performance ng stocks ng mining company.
Kritika ni Hambro sa $12 Bilyong Buyback Plan, Kinuwestyon ang Capital Allocation ng Mining Giants
Ang pagiging positivo ni Hambro sa gold mining companies ay hindi nangangahulugang aprubado niya lahat ng desisyon sa capital allocation sa industriya.
Noong nakaraang linggo, binatikos niya sa FT Mining Summit sa UK ang ilang malalaking mining companies para sa kanilang share buyback plans, aniya, nagpakawala ang mga kumpanyang ito ng napakalaking halaga para i-buyback ang shares kahit walang sapat na proseso sa paggawa ng desisyon—isang “reckless capital allocation.”
Paliwanag ni Hambro: “Sa nakalipas na humigit-kumulang 18 buwan, isang bagay ang lubos na nakadismaya sa amin, ‘yon ay ang mga reckless capital allocation ng gold companies sa share buybacks. Nakita naming naglaan sila ng napakalaking halaga ng pera para mag-buyback, pero walang sapat na decision process.”
Partikular niyang ikinumpara ang buyback sa investment decisions para sa bagong minahan. Sa pananaw ni Hambro, kapag nagdedesisyon ang mining company na mag-invest ng $1 bilyon sa bagong minahan, dumadaan ito sa maraming pagsusuri, ngunit kapag maglalabas ng kasing laki ng halaga para mag-buyback ng sariling shares, hindi rin ganoon kadami ang analysis.
Sinabi niya: “Kung titignan mo ang dami ng trabaho ng kumpanya kapag mag-iinvest ng $1 bilyon para magtayo ng bagong minahan, makikita mong mas masinsin ang proseso rito kumpara sa kung mag-iinvest ng $1 bilyon sa pag-buyback ng sariling shares.”
Sa kasalukuyan, apat na gold mining giants na ang nag-anunsyo ng share buyback plans na kabuuang $12 bilyon: Barrick Mining, Newmont, AngloGold Ashanti, at Gold Fields.
Kinumpronta rin ni Hambro ang kakulangan ng transparency sa mga planong ito. Naniniwala siyang dapat ipaliwanag ng mga kumpanya ang valuation rationale sa likod ng buyback at kumbakit sila nagpasya mag-buyback sa partikular na presyo.
Sinabi niya: “Kapag mataas ang presyo ng shares, nag-a-anunsyo ang mga kumpanya ng malalaking buyback plans—labis itong nakakabigo. Ngunit kapag bumaba ang presyo ng ginto sa $4,000 kada ounce, ayaw na nilang mag-buyback, kahit mura na ng 40% ang shares. Kaya, paano nga ba sila nag-compute noong nagdesisyon silang mag-buyback?”
Para sa kanya, imbes na mag-komit sa fixed na laki ng buyback, mas makabubuting mag-iwan ng mas maraming capital flexibility ang mining companies, para makapag-invest kapag may totoong kaakit-akit na pagkakataon sa merkado.
Kinakatawan din ni Hambro ang posisyon ng BlackRock. Isa ang BlackRock sa malalaking shareholder ng mga mining company na ito, hawak ang 12% ng shares ng Newmont, 10% ng AngloGold Ashanti, at 6% ng Gold Fields.
Dahil dito, hindi lang magandang pag-go-govern ang kinokondena ni Hambro, kundi pati na rin kung paano sinusuri ng malalaking institutional investors ang kahusayan ng capital allocation ng mining companies at kung prioritado nga ba talaga ng management ang interes ng shareholders sa pangmatagalan.
Sinusuportahan ng Debt at Fiscal Deficit ang Long-term Logic ng Ginto, Bagaman Hindi Maiiwasan ang Short-term Volatility
Kahit na kinukuwestyon ang paraan ng capital allocation ng mining companies, naniniwala pa rin si Hambro sa magandang long-term outlook ng ginto. Para sa kanya, dahil napakalaki ng global government debt at patuloy na lumalaki ang fiscal deficit, pero wala pa ring mapagkakatiwalaang planong solusyunan ang mga ito, patuloy na hahanap ang mga mamumuhunan ng real asset investments.
Sinabi ni Hambro: “Pagmasdan mo ang mundo ngayon—makikita mong ang mga gobyerno ay may napakatinding utang na kinakaharap at maraming bansa ang patuloy na may malaking fiscal deficit. Walang makitang plano ang mga gobyerno para maresolba ang mga problemang ito, kundi paulit-ulit na lang ang kanilang mga ginagawa. Sa tingin ko, ibig sabihin lang nito na patuloy na bababa ang purchasing power ng paper money.”
Naniniwala siya na maaaring magpakita ang fiscal pressure sa pamamagitan ng inflation at ang ginto ay malamang na maging isa sa pinakamalaking benepisyaryo sa ganitong environment.
Sinabi ni Hambro: “Ang dulo ng lahat ng ito, tataas ang presyo ng real asset, at ang ginto marahil ang isa sa makikinabang ng husto.”
Gayunpaman, inamin din niya na maaaring magkaroon pa rin ng short-term volatility ang presyo ng ginto. Ang tuloy-tuloy na pagbabago sa mga expectation ng monetary policy, interest rates, at economic growth ay maaari pa ring makaapekto sa decision-making ng mga investors.
Sinabi niya: “Ang mga salik na ito ay magdadala ng short-term volatility, ngunit sa pangmatagalan, alin ang panig ng trend? Nasa iyo.”
Sa paningin ni Hambro, ang susi ng long-term bullish logic ng ginto ay ang hindi pa nareresolbang global debt at fiscal issues, gayundin ang muling pagsusuri ng real asset allocation sa official reserves at private portfolios. Sa gold mining stocks, maaaring mas malaki ang price elasticity kapag tumataas ang presyo ng ginto at nakokontrol ang cost.
Ngunit para sa mining companies, kung mahahawakan nila ng maigi ang operating cost, makakapag-allocate ng capital nang mahusay, at mapapataas ang transparency sa buyback at investment decisions, dito rin nakasalalay kung gaano kalaking benepisyo ang matatanggap ng shareholders sa huli.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Labis na suplay ng computational power!?
Ano ang sinabi ng Nvidia sa GTC sa Berlin? Narito ang buod ng Goldman Sachs
Matapos dumalo sa GTC na talumpati ni Jensen Huang, naglabas ng ulat ang Goldman Sachs na pinagtutuunan ng pansin ang tatlong pangunahing punto: Ang malaking pagpapalawak ng produksyon sa iba't ibang bahagi ng supply chain ng Nvidia ay nagpapahiwatig ng mas malaking volume ng GPU na ilalabas; Ang DSX POD ay nagpapababa ng deployment cycle ng data center mula ilang buwan papuntang dalawang linggo; Ang physical AI kita sa unang kalahati ng FY27 ay umabot na sa 11 bilyong USD, na lampas sa tatlumpung porsyento ng kabuuang kita noong FY26, malinaw na nagpapakita ng trend ng paglaganap ng kita. Kasabay nito, inilunsad ang OpenShell architecture upang tugunan ang mga isyung pangseguridad ng enterprise AI.

Tumaas ng 8% ang kita ng IBM sa software sa ikatlong quarter, nagpapatatag ng performance; tumaas ang bahagi ng AI consulting|Balita sa Ulat Pinansyal
Ang kita ng IBM sa ikatlong quarter ay $17.1 bilyon, tumaas ng 5% kumpara sa nakaraang taon, at ang adjusted earnings per share ay $2.95, kapwa lumampas sa inaasahan ng Wall Street. Mahusay ang performance ng software business, na may kita na $7.8 bilyon, tumaas ng 8% taon-taon; nanatiling halos walang pagbabago ang consulting business na may kita na $5.3 bilyon. Umabot sa $8 bilyon ang cumulative free cash flow sa unang siyam na buwan, na siyang pinakamataas sa kasaysayan para sa parehong panahon. Itinaas ng kumpanya ang gabay para sa taunang software growth at inaasahang free cash flow.
Mga presyo ng crypto
Higit pa


