
Po „epickiej” likwidacji kryptowalut 10.11, jak radzą sobie akcje firm DAT?

Czy dla firm narażonych jednocześnie na ryzyko na rynku kryptowalut i na rynku akcji najgorszy moment jest już za nimi?
Oryginalny tytuł: „Czy akcje firm DAT mają się dobrze po wielkim krachu na rynku krypto?”
Oryginalny link: David, Deep Tide TechFlow
Popołudniem 10-go dnia prezydent Trump ogłosił na Truth Social nałożenie 100% ceł na chińskie towary. Ta wiadomość natychmiast wywołała panikę na światowych rynkach finansowych.
W ciągu kolejnych 24 godzin rynek kryptowalut doświadczył największej w historii fali likwidacji – ponad 19 miliardów dolarów pozycji lewarowanych zostało przymusowo zamkniętych. Bitcoin gwałtownie spadł z 117 000 dolarów, chwilowo przebijając poziom 102 000 dolarów, notując dzienny spadek przekraczający 12%.
Rynek amerykańskich akcji również nie uniknął kłopotów. Na zamknięciu 10 października indeks S&P 500 spadł o 2,71%, Dow Jones Industrial Average spadł o 878 punktów, a Nasdaq Composite spadł o 3,58%, co stanowi największy jednodniowy spadek od kwietnia.
Jednak prawdziwym epicentrum były firmy DAT (Digital Asset Treasury), które traktują aktywa kryptowalutowe jako rezerwy skarbowe.
MicroStrategy, jako największy korporacyjny posiadacz bitcoinów, również nie uniknął spadków; inne firmy przechowujące aktywa kryptowalutowe zanotowały jeszcze bardziej spektakularne spadki. Według danych z handlu po godzinach, inwestorzy nadal sprzedają te akcje.
Dla tych firm, które są jednocześnie narażone na ryzyko rynku krypto i rynku akcji, czy najgorszy moment już minął?
Dlaczego firmy DAT spadają mocniej?
Firmy DAT muszą najpierw zmierzyć się z bezpośrednim uderzeniem w bilans. Na przykład MicroStrategy posiada około 639 835 bitcoinów – gdy cena bitcoina spada o 12%, oznacza to natychmiastowe wyparowanie prawie 10 miliardów dolarów wartości aktywów.
Takie straty muszą być zgodnie z zasadami rachunkowości ujęte jako „niezrealizowane straty”. Chociaż dopóki nie sprzedadzą, nie jest to realna strata, to jednak liczby w sprawozdaniach finansowych są jak najbardziej rzeczywiste.
Jako inwestor widzisz, jak kluczowe aktywa firmy szybko tracą na wartości. Dochodzi tu jeszcze efekt mnożnikowy związany z zaufaniem rynku.
Na początku 2025 roku wartość netto na akcję (NAV) MicroStrategy była wyceniana z premią sięgającą 2-krotności, ale do końca września skurczyła się do 1,44-krotności; obecnie jest to około 1,2.
W przypadku innych firm mNAV niemal wszystkie wracają do poziomu 1, a niektóre już spadły poniżej tego poziomu. Te zmiany odzwierciedlają brutalną rzeczywistość – zaufanie rynku do modelu DAT w ekstremalnych warunkach zaczyna się chwiać.
W hossie inwestorzy są skłonni płacić premię tym firmom, narracja jest wtedy o byciu pionierem innowacji krypto. Gdy rynek się odwraca, ta sama historia staje się niepotrzebnym ryzykiem.
Kryptowaluty inne niż bitcoin w tej fali spadków wywołanej lewarowaniem doznały ogromnych szkód technicznych, niektóre nawet w jednej chwili spadły do zera; nawet altcoiny o dużej kapitalizacji, z powodu niskiej płynności, spadły o połowę lub więcej.
A akcje firm posiadających te aktywa stały się pierwszym wyborem do krótkiej sprzedaży w pogarszających się nastrojach rynkowych.
Gdy na rynku panuje panika, inwestorzy muszą szybko zmniejszać pozycje. Rynek bitcoina działa 24/7, ale duże zlecenia sprzedaży poważnie wpływają na cenę. W porównaniu z tym, sprzedaż akcji takich jak MSTR czy COIN na Nasdaq jest znacznie łatwiejsza.
Sprzedaż złota o wartości kilkuset miliardów dolarów nie zakłóci rynku, ale sprzedaż bitcoinów o wartości 70 miliardów dolarów może spowodować załamanie cen i masowe likwidacje; ta różnica w płynności sprawia, że akcje firm DAT stają się kanałem szybkiego wycofywania kapitału.
Co gorsza, wielu inwestorów instytucjonalnych ma ścisłe linie obrony ryzyka. Gdy zmienność przekracza określony próg, muszą zmniejszyć pozycje, niezależnie od chęci. A firmy DAT są jednymi z najbardziej zmiennych aktywów.
Używając nieco nieadekwatnej metafory: jeśli zwykła firma technologiczna siedzi w jednej łodzi, to firma DAT jakby związała dwie łodzie – jedna płynie po wzburzonym morzu giełdy, druga walczy z burzą na rynku krypto.
Kiedy obie strony jednocześnie napotykają złą pogodę, szok nie sumuje się, lecz mnoży.
Kto ucierpiał najbardziej, a kto był najbardziej odporny?
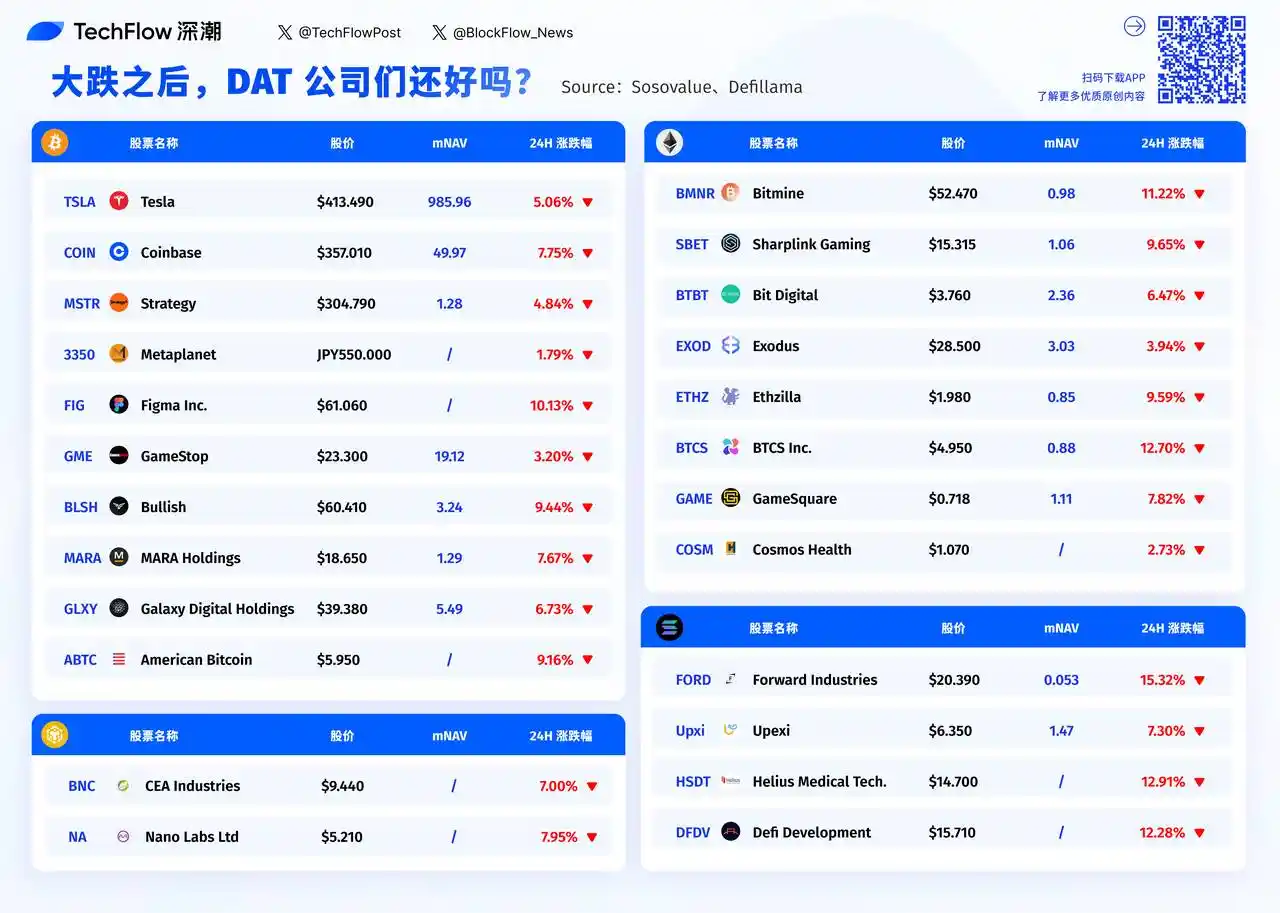
Przeglądając listę największych spadków firm DAT z poprzedniej sesji, wyraźnie widać jedną prawidłowość: im mniejsza firma, tym większy spadek.
Forward Industries spadł o 15,32%, jego mNAV to tylko 0,053. BTCS Inc. spadł o 12,70%, Helius Medical Tech spadł o 12,91%.
Te firmy o kapitalizacji poniżej 100 milionów dolarów w panice praktycznie nie mają kupujących. Dla porównania, MicroStrategy, choć jest największym posiadaczem bitcoinów, spadł tylko o 4,84%.
Logika stojąca za tym jest prosta: płynność.
Gdy nadchodzi panika, spread między ceną kupna a sprzedaży w małych spółkach gwałtownie się powiększa, a nawet niewielkie zlecenie sprzedaży może zepchnąć cenę akcji w dół.
Na tej liście Tesla wydaje się odstawać. Spadła o 5,06%, co jest niemal najmniejszym spadkiem, ale jeśli spojrzeć na dane, jej mNAV wynosi aż 985,96. Oznacza to, że rynek wycenia Teslę niemal 1000 razy wyżej niż wartość jej posiadanych kryptowalut.
Wynika to z faktu, że Tesla w istocie nie jest firmą DAT, a trzymanie kryptowalut to tylko działalność poboczna. Inwestorzy kupują Teslę z powodu perspektyw branży samochodów elektrycznych, a wahania bitcoina mają minimalny wpływ na jej wycenę; podobnie jest z Coinbase – spadł o 7,75%, ale jako giełda zarabia realne prowizje.
Z kolei w przypadku czysto DAT-owych firm sytuacja wygląda zupełnie inaczej.
mNAV MicroStrategy to tylko 1,28, czyli akcje są wyceniane niemal wyłącznie na podstawie wartości posiadanych kryptowalut. Galaxy Digital ma mNAV na poziomie 5,49, MARA Holdings – 1,29. Wycena tych firm to w zasadzie wartość ich aktywów krypto plus niewielka premia. Gdy rynek krypto się załamuje, nie mają innych źródeł przychodów, które mogłyby zamortyzować straty.
Kiedy kapitalizacja rynkowa firmy niemal równa się wartości posiadanych aktywów krypto (mNAV bliskie 1), oznacza to, że rynek uważa, iż poza trzymaniem kryptowalut firma nie ma żadnej dodatkowej wartości.
Bitmine ma mNAV na poziomie 0,98, American Bitcoin nie ujawnia, ale szacuje się, że również jest bardzo nisko. Te firmy w praktyce stały się bitcoinowymi ETF-ami w przebraniu spółek giełdowych.
Pytanie brzmi: skoro teraz można kupić prawdziwy bitcoin ETF, dlaczego inwestorzy mieliby pośrednio trzymać kryptowaluty przez te firmy?
To może tłumaczyć, dlaczego w czasie paniki firmy o niskim mNAV spadają jeszcze mocniej. Poniosły zarówno ryzyko aktywów krypto, jak i ryzyko rynku akcji, nie oferując żadnej dodatkowej wartości.
Za kilka godzin otworzy się rynek amerykański. Czy po weekendzie ochłodzenia nastroje się poprawią? Czy małe firmy DAT, które spadły o ponad 10%, będą dalej wyprzedawane, czy pojawi się kapitał łowiący okazje?
Patrząc na dane, firmy z mNAV poniżej 1 mogą być okazją po nadmiernych spadkach, ale mogą też być pułapką wartości. W końcu, jeśli sam model biznesowy jest kwestionowany, niska cena niekoniecznie jest powodem do zakupu.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Raport finansowy Delta Airlines (DAL.US) ujawnia, że branża lotnicza „pożera zyski przez energię”! Przychody w III kwartale osiągnęły rekordowy poziom, ale wysokie ceny ropy obniżają perspektywy zysków
W trzecim kwartale Delta Airlines odnotowała wzrost skorygowanych wydatków na paliwo o 62% rok do roku, a skorygowana marża operacyjna spadła z 11,1% do 9,4%. Wyniki te oraz perspektywy na przyszłość pokazują odporność tej gigantycznej linii lotniczej w obliczu wysokich cen ropy, ale jeszcze nie sygnalizują ponownego rozszerzenia marży zysku.
Morgan Stanley jest optymistyczny wobec SpaceX: Potencjał “Tera’Merica” jest niedoceniany, rozwój AI dla przedsiębiorstw i ekspansja mocy obliczeniowej otwierają przestrzeń wzrostu
Morgan Stanley uważa, że logika wzrostu SpaceX rozszerza się z sektora kosmicznego i łączności satelitarnej na sztuczną inteligencję dla przedsiębiorstw i infrastrukturę obliczeniową, a odbudowa zaawansowanego przemysłu wytwórczego w USA może otworzyć jeszcze szersze perspektywy długoterminowe. Komercjalizacja AI dla firm oraz ekspansja mocy obliczeniowej stanowią bezpośrednie wsparcie dla wzrostu, a szanse związane z przemysłem wytwórczym, określane mianem "Tera’Merica", zapewniają spółce dodatkowy potencjał wzrostu w długim terminie.
Delta Air Lines obniża prognozy zysków z powodu wzrostu kosztów paliwa przekraczającego wzrost cen biletów
Delta Air Lines obniżyła prognozę rocznego zysku z powodu wzrostu kosztów paliwa o 6 miliardów dolarów, co stanowi wyzwanie dla zdolności pasażerów do znoszenia gwałtownie rosnących cen biletów. Przewiduje się, że działalność rafineryjna wygeneruje 700 milionów dolarów zysku, łagodząc wpływ kosztów paliwa. W piątek Delta Air Lines obniżyła swoją prognozę rocznego zysku o prawie jedną czwartą, ponieważ gwałtownie rosnące koszty paliwa niwelują pozytywny wpływ silnego popytu na podróże i wyższych cen biletów lotniczych. Obniżenie prognozy podkreśla coraz poważniejsze wyzwania, przed którymi stają amerykańskie linie lotnicze: czy, jeśli ceny paliwa utrzymają się na wysokim poziomie, pasażerowie będą gotowi zaakceptować dalszy wzrost cen biletów. Linie lotnicze już znacząco podniosły ceny biletów w bieżącym roku, a analitycy ostrzegają, że dalsze podwyżki mogą wystawić na próbę chęć pasażerów do dalszego wydawania pieniędzy. Firma z siedzibą w Atlancie spodziewa się, że jej roczne wydatki na paliwo wzrosną o około 6 miliardów dolarów w porównaniu z rokiem poprzednim. W trzecim kwartale wydatki na paliwo wzrosły o 62% rdr, do 4,1 miliarda dolarów, przekraczając lipcową prognozę o ponad 500 milionów dolarów. Zapytany o powody obniżenia prognozy, dyrektor finansowy Delta, Erik Snell, powiedział: „To wyłącznie kwestia paliwa”, zauważając wzrost cen ropy i rafinowanego paliwa lotniczego od okresu letniego. Obecnie Delta przewiduje skorygowany roczny zysk na akcję w wysokości 5,10–5,60 USD, poniżej prognozy z lipca wynoszącej 6,50–7,50 USD. Według danych London Stock Exchange Group, nowa mediana wynosi 5,35 USD, mniej niż średnia prognoza analityków wynosząca 5,46 USD. Spółka spodziewa się skorygowanego zysku przed opodatkowaniem w 2026 roku w wysokości 4,5 miliarda dolarów. Według danych London Stock Exchange Group, skorygowany zysk na akcję za trzeci kwartał wyniósł 1,72 USD, nieco poniżej średniej oczekiwań analityków wynoszącej 1,76 USD, a skorygowana marża operacyjna spadła z 11,1% do 9,4%. Delta jest pierwszą dużą amerykańską linią lotniczą, która opublikowała wyniki finansowe za trzeci kwartał. Jej konkurenci, United Airlines, American Airlines oraz Southwest Airlines, opublikują raporty jeszcze w tym miesiącu. Wzrost cen biletów Według danych Amerykańskiego Biura Statystyki Transportu, w pierwszych ośmiu miesiącach 2026 roku amerykańskie linie lotnicze wydały na paliwo do lotów rozkładowych łącznie 42,9 miliarda dolarów - to prawie 13,2 miliarda dolarów więcej niż rok wcześniej, mimo lekkiego spadku zużycia paliwa. Silny popyt i ograniczony wzrost liczby miejsc pozwoliły liniom lotniczym przerzucić wyższe koszty paliwa na pasażerów. Według amerykańskiego Biura Statystyki Pracy, w ciągu pięciu miesięcy do sierpnia ceny biletów lotniczych w USA wzrosły przeciętnie o około 25% w porównaniu do analogicznego okresu rok wcześniej. Wobec utrzymujących się wysokich cen paliwa i planów zwiększenia mocy przewozowych branży w czwartym kwartale, analitycy uważnie obserwują, czy linie lotnicze, w tym Delta, będą mogły jeszcze bardziej podnosić ceny biletów bez tłumienia popytu na podróże. Analitycy Deutsche Bank przewidują, że w czwartym kwartale branża odzyska w postaci przychodów mniejszy procent kosztów paliwa i spodziewają się pełnego odzyskania kosztów dopiero na początku 2027 roku. Delta twierdzi, że popyt pozostaje silny. Snell poinformował, że poziom rezerwacji na czwarty kwartał sięga już prawie 60%, a firma spodziewa się wzrostu przychodów rok do roku o około 20%. Według danych LSEG, firma przewiduje skorygowany zysk na akcję w czwartym kwartale na poziomie 1,15–1,65 USD, z medianą (1,40 USD) blisko średniej prognozy analityków wynoszącej 1,39 USD. Przewaga rafinerii Delta posiada przewagę nad innymi amerykańskimi liniami lotniczymi: jej rafineria pod Filadelfią ma wygenerować w tym roku 700 milionów dolarów zysku. „Posiadamy rafinerię, która zapewnia nam zabezpieczenie przed wahaniami cen paliwa – częściowe zabezpieczenie – czego nie ma żadna inna firma,” powiedział Snell. Monroe Refinery, kupiona w 2012 roku, przetwarza ropę naftową na paliwo lotnicze i inne produkty. Choć Delta płaci swojej jednostce lotniczej za paliwo po cenie rynkowej, zysk z rafinerii zostaje w spółce. Przy rosnącej różnicy między cenami ropy a produktów gotowych, to chroni Delta przed kosztami paliwa. Jednakże ta ochrona zależy od poziomu marży rafineryjnych — przy ich spadku rafineria może przynosić straty. Jednak ta rafineria łagodzi tylko częściowo wpływ wzrostu cen paliwa. Nawet przy spodziewanym zysku 40 centów na galonie, Delta przewiduje wzrost kosztów paliwa z 3,61 USD za galon w III kwartale do 4,25 USD w IV kwartale. Snell stwierdził, że koszty paliwa pozostaną wysokie przez jakiś czas. „Ostatecznie ceny paliwa spadną. Ale kiedy to nastąpi, jeszcze nie wiemy,” powiedział. (Niniejsze tłumaczenie artykułu przygotowane automatycznie przez Reuters dla wygody czytelników niebędących rodzimymi użytkownikami język
Koniec teorii "SaaS dobiega końca"? Autodesk (ADSK.US) i Intuit (INTU.US) na przekór trendowi prowadzą wzrosty, Wall Street ponownie wycenia narrację "AI pożera oprogramowanie"
W tym tygodniu, Autodesk i Intuit mogą odnotować najsilniejszy tygodniowy wzrost od kilku miesięcy, wykazując odporność w obliczu ogólnej presji na sektor technologiczny i wysyłając sygnał, że rynek ponownie jest optymistyczny co do perspektyw wzrostu branży SaaS (Software as a Service).
Ceny krypto
Więcej


