
Nikt już nie chce amerykańskich obligacji? Czy dolar to wytrzyma? Jak wysoko może jeszcze wzrosnąć złoto jako bezpieczna przystań?
Portal Walutowy, 26 lutego—— Niniejszy artykuł analizuje przyszłe trendy rynkowe na najbliższe 2-3 dni handlowe z dwóch odmiennych perspektyw: wpływu zmian rentowności amerykańskich obligacji skarbowych na dolara oraz mechanizmu przenoszenia nastrojów bezpiecznej przystani z rynku obligacji na rynek złota.
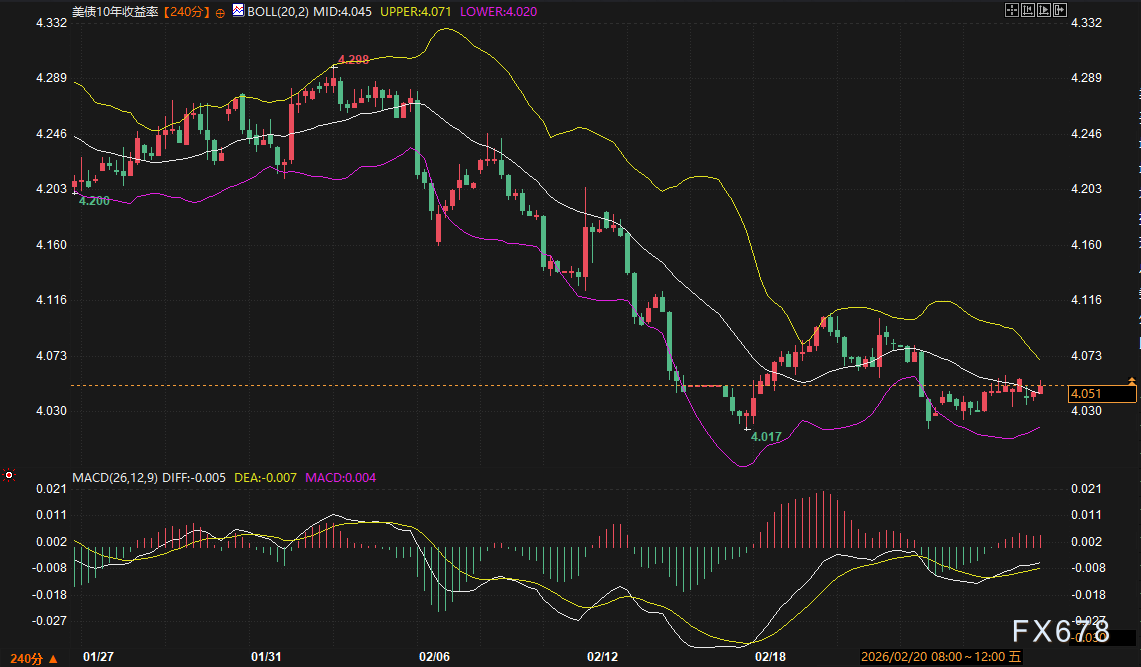
W czwartek (26 lutego) światowe rynki finansowe kontynuowały ostrożne nastawienie obserwowane w ostatnim czasie. Pomimo niewielkiego odbicia indeksu dolara w poprzedniej sesji, nie zdołało to odwrócić presji, pod którą dolar znajdował się w tym tygodniu; natomiast złoto spot pozostawało stabilne w zakresie wahań tuż poniżej historycznych szczytów, co wskazuje na subtelną równowagę sił byków i niedźwiedzi. Jednocześnie cała krzywa rentowności amerykańskich obligacji skarbowych przesunęła się w dół, a rentowność 10-letnich obligacji USA zbliżyła się do kluczowego poziomu technicznego 4,04%, stając się głównym czynnikiem napędzającym wyceny rynkowe. W niniejszym artykule, poprzez analizę wpływu zmian rentowności amerykańskich obligacji na dolara oraz mechanizmu przenoszenia nastrojów bezpiecznej przystani z rynku obligacji na złoto, zostaną przedstawione prognozy dotyczące ruchów rynkowych na najbliższe 2-3 dni handlowe.
Spłaszczenie krzywej rentowności amerykańskich obligacji, ograniczenie potencjału wzrostowego dolara
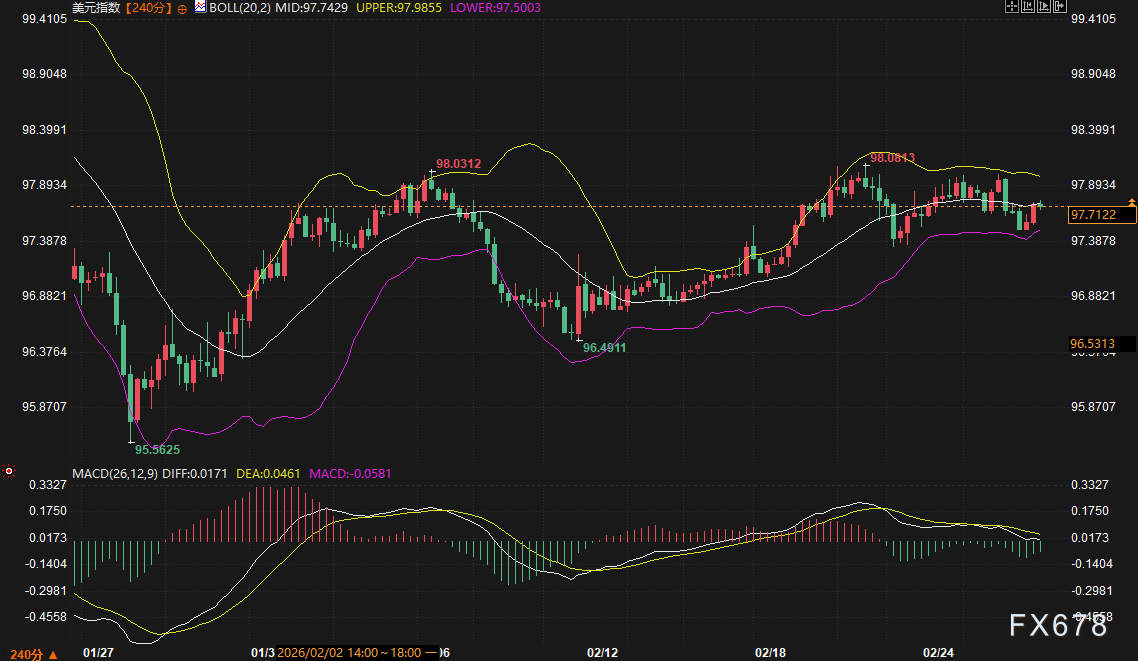
Analizując strukturę świec 240-minutowych indeksu dolara od strony technicznej, obecna cena (97,7088) znajduje się poniżej środkowej wstęgi Bollingera (97,7427), co wskazuje na słabą krótkoterminową dynamikę. Warto zauważyć, że po wcześniejszym zawężeniu, wstęgi Bollingera ponownie się rozszerzają, górna granica wskazuje na 97,9855, a dolna schodzi do 97,5000, co zwykle zwiastuje znaczący wzrost zmienności. W przypadku wskaźnika MACD, DIFF (0,0168) oraz DEA (0,0461) pozostają w stanie przecięcia niedźwiedziego, jednak ujemne słupki histogramu ulegają skracaniu, co sugeruje słabnięcie impetu sprzedaży i możliwość wejścia rynku w fazę niezdecydowania co do kierunku.
Kluczowy czynnik wpływający na kurs dolara przesunął się z samego oczekiwania na poziom stóp procentowych w stronę struktury popytu i podaży na rynku amerykańskich obligacji. Wczoraj Departament Skarbu USA przeprowadził aukcję pięcioletnich obligacji o wartości 70 mld dolarów, gdzie ostateczna rentowność wyniosła 3,615%, co dało 0,7 punktu bazowego różnicy względem rentowności rynkowej w momencie zakończenia składania ofert (tzw. „tail”); udział pośrednich i bezpośrednich nabywców spadł do 87,2% – to najniższy poziom od marca 2025 roku. Słabe wyniki aukcji pokazują, że wobec niepewności polityki celnej i niejasnej sytuacji globalnego handlu, instytucje zagraniczne i krajowy kapitał długoterminowy zachowują ostrożność wobec zwiększania zaangażowania w nowe amerykańskie obligacje. Słaby popyt na rynku pierwotnym zwykle obniża nastroje na rynku wtórnym, ograniczając potencjał spadków rentowności, jednak obecnie rynek przyjął nietypową logikę „złe wiadomości to dobre wiadomości” — pogarszające się dane gospodarcze i ryzyka geopolityczne wzmacniają popyt na bezpieczne aktywa, przesuwając rentowność 10-letnich obligacji USA w kierunku lokalnego minimum 4,04%.
Spadek rentowności amerykańskich obligacji bezpośrednio osłabił przewagę odsetkową dolara. Zwłaszcza w sytuacji, gdy kluczowe odcinki krzywej rentowności (jak 5- i 7-letnie obligacje) pozostają pod presją, atrakcyjność amerykańskich aktywów dla kapitału transgranicznego marginalnie maleje. Znani analitycy zwracają uwagę, że mimo rozbieżnych wypowiedzi członków Fed (Schmid podkreśla, że walka z inflacją nie jest zakończona, podczas gdy Musalem uważa, że ryzyko inflacyjne i zatrudnienia jest zrównoważone), rynek wyraźnie bardziej koncentruje się na dzisiejszym przesłuchaniu Bowmana przed Senatem i czy jego wypowiedzi o regulacjach pośrednio wskażą ocenę perspektyw gospodarczych. Jeśli rentowność amerykańskich obligacji skutecznie przebije wsparcie na 4,03%, indeks dolara prawdopodobnie przetestuje poziom 97,50.
Wzmocnienie sygnałów bezpiecznej przystani na rynku obligacji, złoto zyskuje wielowymiarowe wsparcie
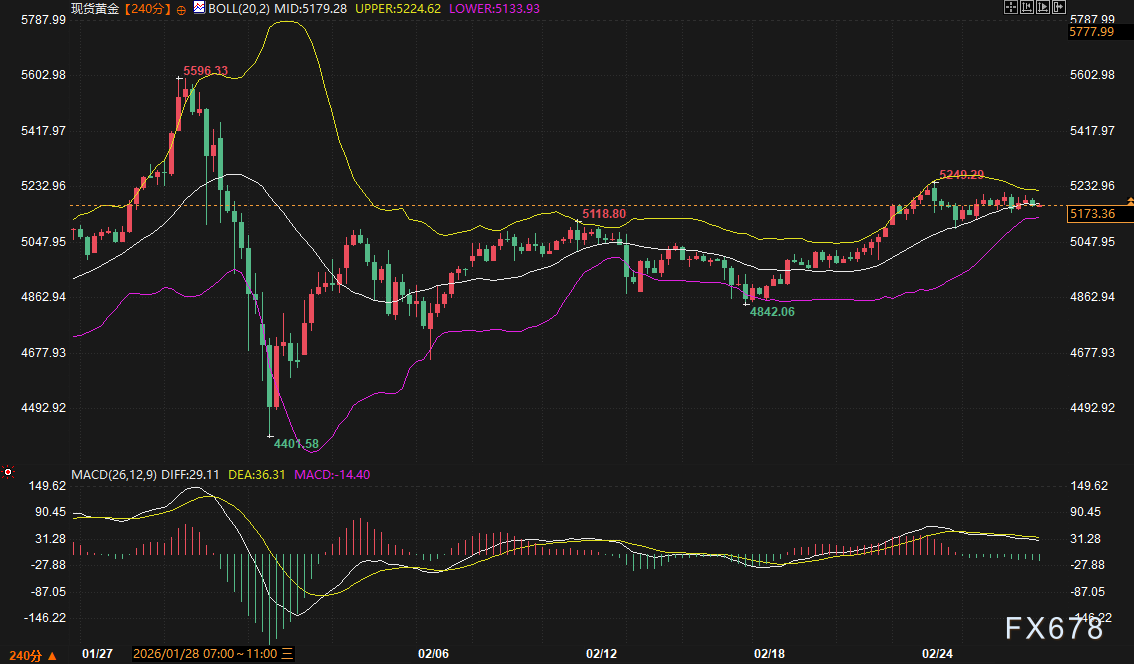
Złoto spot po ostatniej korekcie do okolic 5173 dolarów za uncję znalazło wsparcie ze strony kupujących; na wykresie świec 240-minutowych cena oscyluje wokół środkowej wstęgi Bollingera (5179,27 dolarów). Choć wskaźnik MACD pozostaje w strefie ujemnej (słupki na poziomie -14,42), szybka linia DIFF zaczęła się wypłaszczać, co wyraźnie wskazuje na słabnięcie impetu niedźwiedzi. Korekcyjna presja wynikająca z wcześniejszego szczytu na 5596,13 dolarów jest obecnie kompensowana przez upływ czasu, natomiast kluczowe wsparcie na 4842,06 dolarów zapewnia średnioterminowym bykom bezpieczną poduszkę.
W przeciwieństwie do konwencjonalnych analiz koncentrujących się na ujemnej korelacji dolara ze złotem, obecnie logika wyceny złota jest w większym stopniu kształtowana przez przeniesienie nastrojów bezpiecznej przystani z rynku obligacji. Wczorajszy alert agencji IFR jasno wskazał, że „pomimo stabilnych rentowności, z powodu niepewności od ceł aż po kwestie irańskie, na amerykańskie obligacje wciąż napływają zamówienia”. Ten „popyt niepewności” przenosi się na rynek złota. Z jednej strony, spadek realnych rentowności amerykańskich obligacji obniża koszt alternatywny posiadania złota; z drugiej, twarde stanowisko USA podczas negocjacji nuklearnych z Iranem oraz ostrzeżenia Trumpa wobec Iranu w orędziu o stanie państwa sprawiają, że ryzyko geopolityczne ponownie podnosi wycenę złota. Zewnętrzny analityk szwajcarskiego banku quote, Carlo Alberto De Casa, stwierdził wprost: „utrzymujące się napięcia na linii Iran–USA oraz niepewność gospodarcza wywołana cłami zaproponowanymi przez Trumpa to katalizatory wzrostu cen złota”.
Dodatkowo, choć zmiany w rezerwach Europejskiego Banku Centralnego nie dotyczyły bezpośrednio złota, wysłany sygnał jest wart odnotowania. EBC w pierwszym kwartale 2025 roku sprzedał część aktywów dolarowych, a uzyskane środki ulokował w jenach; choć oficjalnie określono to mianem „standardowego rebalansowania”, działania te miały miejsce jeszcze przed rynkowymi turbulencjami wywołanymi polityką celną, co obiektywnie odzwierciedla ponowne rozważania głównych banków centralnych na temat koncentracji aktywów dolarowych. Te marginalne ruchy globalnej „dedolaryzacji” współgrają z doniesieniami o ciągłych zakupach złota przez banki centralne w Azji i na całym świecie, wspólnie budując mikrofundamenty długoterminowej hossy na złocie.
Oczekiwania wobec polityki Banku Japonii wywołują niepewność, ale logika bezpiecznej przystani pozostaje dominująca
Dziś nad ranem prezes Banku Japonii, Kazuo Ueda, w wywiadzie wysłał jastrzębi sygnał, zapowiadając, że decyzje na marcowym i kwietniowym posiedzeniu będą podejmowane w oparciu o dostępne informacje i nie ma konieczności czekania na wyniki badania Tankan z 1 kwietnia. Wypowiedź ta chwilowo podbiła rentowność japońskich obligacji i umocniła jena. Jednak reakcja rynku była umiarkowana – rentowność 10-letnich obligacji wzrosła jedynie o 3 punkty bazowe do poziomu 2,165%, co pokazuje, że inwestorzy wciąż mają wątpliwości, czy Bank Japonii w środowisku preferującym łagodną politykę naprawdę zaostrzy kurs.
Dla globalnego rynku obligacji zmienność jena i wzrost rentowności japońskich obligacji nie stanowią obecnie istotnego wstrząsu. Z jednej strony, japońskie instytucje kupujące (np. towarzystwa ubezpieczeń na życie) odczuwają mniejszą presję na sprzedaż ultra-długoterminowych obligacji, ponieważ zmiany zasad rachunkowości zmniejszyły pilność upłynniania starych papierów o niskim kuponie; z drugiej, potrzeba wydłużenia duration na koniec miesiąca nadal wspiera długoterminowe obligacje. Oznacza to, że ryzyko odpływu kapitału z Japonii jest w krótkim terminie pod kontrolą, a kluczowym czynnikiem napędzającym rynek amerykańskich obligacji pozostaną dane o inflacji w USA i wyniki aukcji skarbowych.
Prognoza zakresu ruchu i kluczowe punkty obserwacyjne na kolejne 2-3 dni
Amerykańskie obligacje (10-letnie): w ciągu najbliższych dwóch sesji oczekiwany zakres ruchu to 4,02%–4,07%. Logika tego zakresu: 4,02% odpowiada dolnej wstędze Bollingera i dolnej granicy wcześniejszego gęstego obszaru transakcyjnego – jeśli nie pojawią się nowe wydarzenia podbijające popyt na bezpieczne aktywa, skuteczne przebicie w dół będzie trudne; 4,07% to szczyt sprzed wczorajszej aukcji i opór ze strony krótkoterminowych średnich. Warto w trakcie sesji zwrócić uwagę na cotygodniowe dane o nowych wnioskach o zasiłek dla bezrobotnych (prognoza: 215 tys.) oraz dzisiejszy popyt na aukcji 7-letnich obligacji o wartości 44 mld dolarów – jeśli liczba nowych wniosków będzie niższa od prognoz, a popyt na 7-latki będzie solidny, rentowność może przetestować górny zakres.
Indeks dolara: oczekiwany zakres wahań to 97,50–98,00. 97,50 to dolna wstęga Bollingera na wykresie 240-minutowym i psychologiczny poziom wsparcia, natomiast 98,00 to okrągły poziom oporu pokrywający się z górną wstęgą. Jeśli rentowność amerykańskich obligacji nie przebije się w górę, indeks dolara raczej nie zyska niezależnej siły.
Złoto spot: oczekiwany zakres wahań to 5130–5225 dolarów. 5130 dolarów to obszar powyżej dolnej wstęgi Bollingera na wykresie 240-minutowym oraz strefa popytu przy ostatniej korekcie; 5225 dolarów to górna granica oporu. Jeśli rentowność amerykańskich obligacji spadnie poniżej 4,02% lub pojawią się nowe napięcia wokół Iranu, złoto może przetestować górną granicę zakresu.
Podsumowując, rynek znajduje się obecnie w fazie przeciągania liny między brakiem nowych danych makro a wydarzeniami geopolitycznymi. Kierunek rentowności amerykańskich obligacji bezpośrednio wyznaczy krótkoterminowy kurs dolara i złota, a obecnie logika bezpiecznej przystani wyraźnie dominuje. W ciągu najbliższych 2-3 dni inwestorzy powinni szczególnie uważnie śledzić zmiany na marginesie amerykańskich danych o zatrudnieniu, wskaźniki pośredniego popytu na aukcjach skarbowych oraz bieżący postęp negocjacji nuklearnych z Iranem.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Raport finansowy Delta Airlines (DAL.US) ujawnia, że branża lotnicza „pożera zyski przez energię”! Przychody w III kwartale osiągnęły rekordowy poziom, ale wysokie ceny ropy obniżają perspektywy zysków
W trzecim kwartale Delta Airlines odnotowała wzrost skorygowanych wydatków na paliwo o 62% rok do roku, a skorygowana marża operacyjna spadła z 11,1% do 9,4%. Wyniki te oraz perspektywy na przyszłość pokazują odporność tej gigantycznej linii lotniczej w obliczu wysokich cen ropy, ale jeszcze nie sygnalizują ponownego rozszerzenia marży zysku.
Morgan Stanley jest optymistyczny wobec SpaceX: Potencjał “Tera’Merica” jest niedoceniany, rozwój AI dla przedsiębiorstw i ekspansja mocy obliczeniowej otwierają przestrzeń wzrostu
Morgan Stanley uważa, że logika wzrostu SpaceX rozszerza się z sektora kosmicznego i łączności satelitarnej na sztuczną inteligencję dla przedsiębiorstw i infrastrukturę obliczeniową, a odbudowa zaawansowanego przemysłu wytwórczego w USA może otworzyć jeszcze szersze perspektywy długoterminowe. Komercjalizacja AI dla firm oraz ekspansja mocy obliczeniowej stanowią bezpośrednie wsparcie dla wzrostu, a szanse związane z przemysłem wytwórczym, określane mianem "Tera’Merica", zapewniają spółce dodatkowy potencjał wzrostu w długim terminie.
Delta Air Lines obniża prognozy zysków z powodu wzrostu kosztów paliwa przekraczającego wzrost cen biletów
Delta Air Lines obniżyła prognozę rocznego zysku z powodu wzrostu kosztów paliwa o 6 miliardów dolarów, co stanowi wyzwanie dla zdolności pasażerów do znoszenia gwałtownie rosnących cen biletów. Przewiduje się, że działalność rafineryjna wygeneruje 700 milionów dolarów zysku, łagodząc wpływ kosztów paliwa. W piątek Delta Air Lines obniżyła swoją prognozę rocznego zysku o prawie jedną czwartą, ponieważ gwałtownie rosnące koszty paliwa niwelują pozytywny wpływ silnego popytu na podróże i wyższych cen biletów lotniczych. Obniżenie prognozy podkreśla coraz poważniejsze wyzwania, przed którymi stają amerykańskie linie lotnicze: czy, jeśli ceny paliwa utrzymają się na wysokim poziomie, pasażerowie będą gotowi zaakceptować dalszy wzrost cen biletów. Linie lotnicze już znacząco podniosły ceny biletów w bieżącym roku, a analitycy ostrzegają, że dalsze podwyżki mogą wystawić na próbę chęć pasażerów do dalszego wydawania pieniędzy. Firma z siedzibą w Atlancie spodziewa się, że jej roczne wydatki na paliwo wzrosną o około 6 miliardów dolarów w porównaniu z rokiem poprzednim. W trzecim kwartale wydatki na paliwo wzrosły o 62% rdr, do 4,1 miliarda dolarów, przekraczając lipcową prognozę o ponad 500 milionów dolarów. Zapytany o powody obniżenia prognozy, dyrektor finansowy Delta, Erik Snell, powiedział: „To wyłącznie kwestia paliwa”, zauważając wzrost cen ropy i rafinowanego paliwa lotniczego od okresu letniego. Obecnie Delta przewiduje skorygowany roczny zysk na akcję w wysokości 5,10–5,60 USD, poniżej prognozy z lipca wynoszącej 6,50–7,50 USD. Według danych London Stock Exchange Group, nowa mediana wynosi 5,35 USD, mniej niż średnia prognoza analityków wynosząca 5,46 USD. Spółka spodziewa się skorygowanego zysku przed opodatkowaniem w 2026 roku w wysokości 4,5 miliarda dolarów. Według danych London Stock Exchange Group, skorygowany zysk na akcję za trzeci kwartał wyniósł 1,72 USD, nieco poniżej średniej oczekiwań analityków wynoszącej 1,76 USD, a skorygowana marża operacyjna spadła z 11,1% do 9,4%. Delta jest pierwszą dużą amerykańską linią lotniczą, która opublikowała wyniki finansowe za trzeci kwartał. Jej konkurenci, United Airlines, American Airlines oraz Southwest Airlines, opublikują raporty jeszcze w tym miesiącu. Wzrost cen biletów Według danych Amerykańskiego Biura Statystyki Transportu, w pierwszych ośmiu miesiącach 2026 roku amerykańskie linie lotnicze wydały na paliwo do lotów rozkładowych łącznie 42,9 miliarda dolarów - to prawie 13,2 miliarda dolarów więcej niż rok wcześniej, mimo lekkiego spadku zużycia paliwa. Silny popyt i ograniczony wzrost liczby miejsc pozwoliły liniom lotniczym przerzucić wyższe koszty paliwa na pasażerów. Według amerykańskiego Biura Statystyki Pracy, w ciągu pięciu miesięcy do sierpnia ceny biletów lotniczych w USA wzrosły przeciętnie o około 25% w porównaniu do analogicznego okresu rok wcześniej. Wobec utrzymujących się wysokich cen paliwa i planów zwiększenia mocy przewozowych branży w czwartym kwartale, analitycy uważnie obserwują, czy linie lotnicze, w tym Delta, będą mogły jeszcze bardziej podnosić ceny biletów bez tłumienia popytu na podróże. Analitycy Deutsche Bank przewidują, że w czwartym kwartale branża odzyska w postaci przychodów mniejszy procent kosztów paliwa i spodziewają się pełnego odzyskania kosztów dopiero na początku 2027 roku. Delta twierdzi, że popyt pozostaje silny. Snell poinformował, że poziom rezerwacji na czwarty kwartał sięga już prawie 60%, a firma spodziewa się wzrostu przychodów rok do roku o około 20%. Według danych LSEG, firma przewiduje skorygowany zysk na akcję w czwartym kwartale na poziomie 1,15–1,65 USD, z medianą (1,40 USD) blisko średniej prognozy analityków wynoszącej 1,39 USD. Przewaga rafinerii Delta posiada przewagę nad innymi amerykańskimi liniami lotniczymi: jej rafineria pod Filadelfią ma wygenerować w tym roku 700 milionów dolarów zysku. „Posiadamy rafinerię, która zapewnia nam zabezpieczenie przed wahaniami cen paliwa – częściowe zabezpieczenie – czego nie ma żadna inna firma,” powiedział Snell. Monroe Refinery, kupiona w 2012 roku, przetwarza ropę naftową na paliwo lotnicze i inne produkty. Choć Delta płaci swojej jednostce lotniczej za paliwo po cenie rynkowej, zysk z rafinerii zostaje w spółce. Przy rosnącej różnicy między cenami ropy a produktów gotowych, to chroni Delta przed kosztami paliwa. Jednakże ta ochrona zależy od poziomu marży rafineryjnych — przy ich spadku rafineria może przynosić straty. Jednak ta rafineria łagodzi tylko częściowo wpływ wzrostu cen paliwa. Nawet przy spodziewanym zysku 40 centów na galonie, Delta przewiduje wzrost kosztów paliwa z 3,61 USD za galon w III kwartale do 4,25 USD w IV kwartale. Snell stwierdził, że koszty paliwa pozostaną wysokie przez jakiś czas. „Ostatecznie ceny paliwa spadną. Ale kiedy to nastąpi, jeszcze nie wiemy,” powiedział. (Niniejsze tłumaczenie artykułu przygotowane automatycznie przez Reuters dla wygody czytelników niebędących rodzimymi użytkownikami język
Ceny krypto
Więcej


