
A conta econômica por trás da saída da Polymarket da Polygon

Original | Odaily (@OdailyChina)
Autor|Azuma (@azuma_eth)
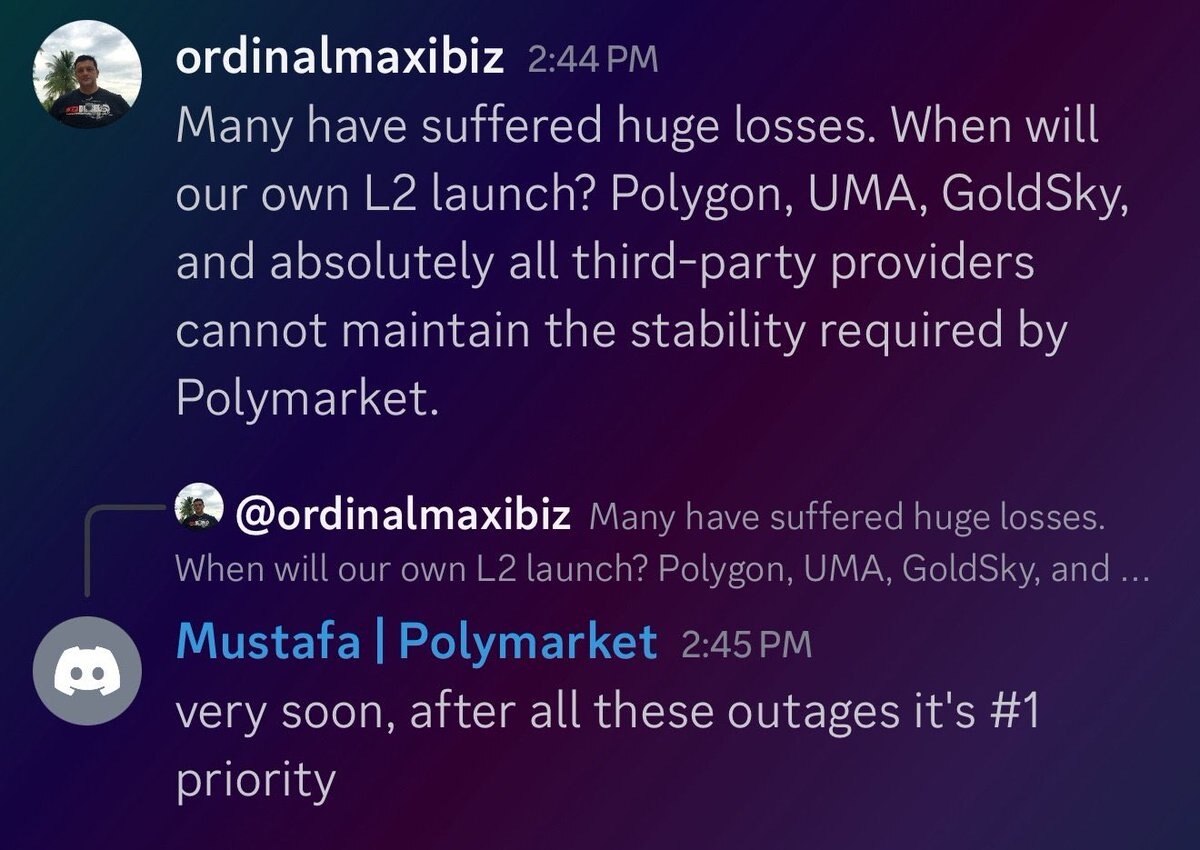
No dia 22 de dezembro, uma notícia sobre a principal plataforma de mercados de previsão, Polymarket, chamou amplamente a atenção do mercado — Mustafa, membro da equipe da Polymarket, confirmou na comunidade do Discord que a Polymarket planeja migrar do Polygon e lançar uma rede Layer2 do Ethereum chamada POLY, sendo esta a principal prioridade do projeto no momento.
Uma “separação” nada surpreendente
A decisão da Polymarket de sair do Polygon não é exatamente surpreendente. De um lado, temos um aplicativo em alta; do outro, uma infraestrutura antiga e cada vez menos relevante. O entusiasmo do mercado e as expectativas de valor entre ambos já estavam desalinhados. À medida que a Polymarket cresce e se torna um novo gigante, a instabilidade da rede Polygon (a última falha ocorreu em 18 de dezembro) e seu ecossistema relativamente fraco passaram a limitar o desenvolvimento da plataforma.
Para a Polymarket, construir sua própria rede representa uma escolha vantajosa tanto no produto quanto na economia.
No aspecto do produto, além de buscar um ambiente operacional mais estável, criar uma rede Layer2 própria permite à Polymarket customizar as características da infraestrutura de acordo com as necessidades da plataforma, tornando-a mais flexível para futuras atualizações e iterações.
Mais importante ainda é o significado econômico. Ao construir sua própria rede, a Polymarket pode internalizar todas as atividades econômicas e serviços derivados de sua plataforma, evitando que o valor gerado escape para outras redes e, assim, acumulando vantagens sistêmicas para si mesma.
Contribuições econômicas explícitas e implícitas
Como aplicação, o sucesso da Polymarket trouxe contribuições econômicas diretas para o Polygon. Segundo dados organizados por um analista de dados no Dune:
- O número de usuários ativos da Polymarket neste mês é de 419.309, com um total histórico de 1.766.193 usuários;
- O número total de transações neste mês é de 19,63 milhões, com um total histórico de 115 milhões de transações;
- O volume total de transações neste mês é de US$ 1,538 bilhões, com um volume histórico de US$ 14,3 bilhões.
Quanto à avaliação da participação da Polymarket na economia do ecossistema Polygon, a Odaily encontrou uma proporção bastante interessante ao comparar os dados de ambos.
- Primeiro, em relação aos fundos bloqueados, os dados mostram que o valor total das posições na Polymarket atualmente é de cerca de US$ 326 milhões, representando aproximadamente um quarto do valor total bloqueado na Polygon, que é de US$ 1,19 bilhões.
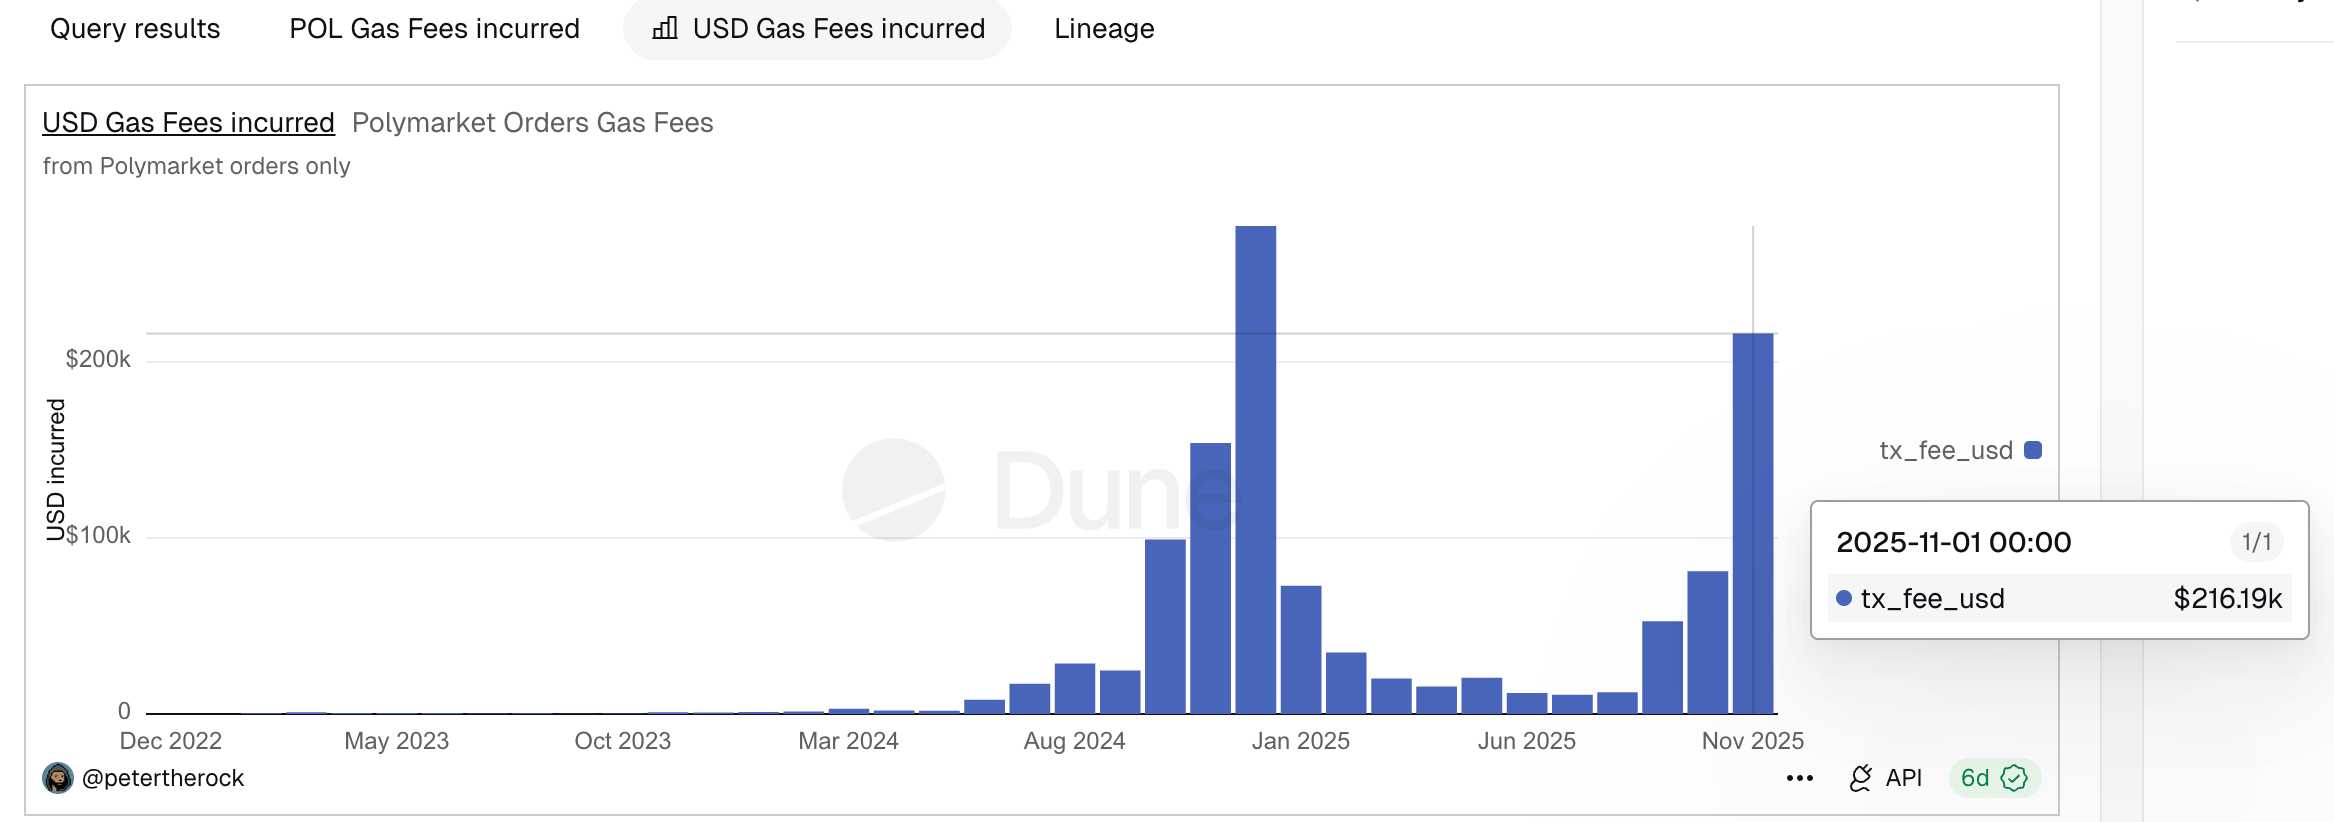
- Em seguida, sobre o consumo de gas, um levantamento feito em outubro do ano passado indicou que as transações relacionadas à Polymarket consumiram cerca de 25% do gas total da rede Polygon;
- Considerando que esse dado é antigo, verificamos as mudanças recentes. Segundo estatísticas de um analista de dados no Dune, em novembro, as transações relacionadas à Polymarket consumiram cerca de US$ 216 mil em gas, enquanto o consumo total de gas da Polygon no mês foi de cerca de US$ 939 mil, uma proporção também próxima de um quarto (aproximadamente 23%).
É claro que pode haver coincidências devido à metodologia de cálculo e à janela temporal, mas resultados semelhantes em diferentes dimensões podem servir como referência para estimar a importância econômica da Polymarket para o Polygon.
Além de usuários ativos, fundos bloqueados, volume de transações e contribuição de gas — indicadores quantificáveis —, a importância econômica da Polymarket para o Polygon também se manifesta em uma série de contribuições implícitas, mais difíceis de medir, mas igualmente reais.
Primeiro, a ativação da liquidez de stablecoins. Todas as transações da Polymarket são liquidadas em USDC, e o alto volume e frequência dessas operações aumentam significativamente a demanda e os cenários de uso do USDC na rede Polygon. Em segundo lugar, o valor das ações dos usuários retidos: além do próprio mercado de previsões, esses usuários podem, por conveniência, passar a utilizar outros produtos DeFi do ecossistema Polygon, aumentando o valor geral da rede. Essas contribuições são difíceis de quantificar, mas constituem a “demanda real” mais valorizada e escassa para as redes de infraestrutura.
Por que agora? A resposta não é difícil de adivinhar
Na verdade, apenas considerando o tamanho da base de usuários, os dados e a visibilidade no mercado, a Polymarket já tem plena confiança para operar de forma independente. Já não se trata de “se deve sair”, mas sim de “quando sair”.
A razão para escolher este momento para iniciar a migração provavelmente está relacionada à proximidade do TGE da Polymarket. Por um lado, assim que a Polymarket lançar seu token, sua estrutura de governança, sistema de incentivos e modelo econômico ficarão mais rígidos, tornando futuras migrações de infraestrutura mais caras e complexas; por outro lado, ao evoluir de um “aplicativo único” para um sistema full stack de “aplicativo + infraestrutura”, muda-se a lógica de avaliação, e criar uma Layer2 própria certamente eleva o teto narrativo e de capital para a Polymarket.
Em resumo, a saída da Polymarket do Polygon não é apenas uma simples migração de infraestrutura, mas um reflexo das mudanças estruturais na indústria cripto. Quando aplicações de topo passam a ter capacidade de sustentar usuários, tráfego e atividades econômicas de forma independente, as redes de infraestrutura que não conseguem agregar valor adicional acabam inevitavelmente sendo “deixadas para trás”.
No fim das contas, trata-se apenas de buscar lucro.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Hoje, a Micron ganha mais do que a Apple! A Apple precisa urgentemente de chips, e a Micron detém o poder de precificação.
O lucro líquido da Micron Technology no quarto trimestre fiscal atingiu US$37,7 bilhões, superando os US$29,8 bilhões da Apple no mesmo período, tornando-se a empresa mais lucrativa no trimestre. A escassez de memória concedeu à Micron forte poder de precificação, e seu CEO afirmou abertamente que “não consegue atender à demanda dos clientes”. A previsão de receita para o próximo trimestre é de impressionantes US$61,5 bilhões. A margem bruta da Apple continua sob pressão devido ao custo da memória, caindo de 49,3% para a faixa projetada de 46,5%.
“O olho da tempestade” da economia global: crise da dívida nos países desenvolvidos
O FMI alerta que as economias desenvolvidas estão se tornando o “epicentro” do risco global da dívida. Países como Estados Unidos e França acumularam grandes dívidas durante períodos de taxas de juros baixas, e agora o aumento das taxas está elevando os custos de pagamento da dívida, enquanto reformas fiscais enfrentam resistência política. A BofA Securities aponta que os Estados Unidos enfrentam queda na arrecadação tributária, a França apresenta problemas estruturais de receita, e Reino Unido e Japão também estão sob pressão. O agravamento da sustentabilidade da dívida dos países desenvolvidos pode impactar os mercados financeiros globais por meio de choques nas taxas de juros e fluxos de capitais.

A narrativa do mercado dos EUA sofre uma "reviravolta dramática": de "a teoria da deflação causada pela IA e o controle sobre os títulos do Tesouro dos EUA" para "a IA pressionando o mercado de títulos e Baisente incapaz de controlar as taxas de juros de longo prazo"
O Deutsche Bank apontou que a narrativa no mercado sobre a economia dos Estados Unidos mudou de “IA reduzindo a inflação” para “IA impulsionando a emissão de dívida e elevando o rendimento dos títulos do Tesouro americano”, mas que o pessimismo talvez esteja exagerado. O banco acredita que o risco realmente subestimado pelo mercado é o de incidentes de segurança no ecossistema de IA, IPOs fracassados ou receitas abaixo do esperado, o que poderia impactar o dólar e favorecer o mercado de títulos. Além disso, a crise fiscal na França está exercendo uma nova pressão sobre o euro.
Preços de criptomoedas
Mais


